
让中国CXO股价大跌的拜登法案,终于有了进一步消息。
9月14日,白宫举办“国家生物技术和生物制造计划峰会”,宣布提供20多亿美元的资金以推进拜登总统的这项行政命令。
需要注意的是,20多亿美元,并不是一个很大的数字。而且,这些投资并非只针对医药,而是分散在燃料、化肥、食品和材料等多个领域。这种规模的投资,显然并不能改变相关产业的根本格局。
9月13日,在推特上发出中秋节祝福后的第三天,美国总统拜登签署了一项行政命令,鼓励美国本土生物技术研发和生产。风声传到中文互联网上,消息关键词被业内解读为“Biomanufacturing”,近似于国内这两年的热词“国产替代”。
第二天,二级市场上与外包生产相关的CXO药企随之大幅下跌,而越是大规模、全球化程度高的CXO药企,跌幅也越大。截至当日收盘,药明生物收跌19.94%,药明康德跌停、凯莱英、康龙化成等超跌10%。
二级市场的反应一向敏感但不够敏锐,“更像是情绪市场,只看相对阶段的热度。”一位一级市场的投资人表示,二级市场现在回调并不能说明一个公司的估值或价值发生绝对变化,“但拜登法案给中国过热的CRO资本市场降降温未必不是好事。”
上述投资人认为,这种短期内的降温不能阻碍CXO乃至创新药在中国的发展,拜登这个行政命令在他的理解里,也相当有限。美国的市场体制决定了政府无法事无巨细、方方面面限制企业的市场行为。短期内,CRO回流美国也并不现实,“这是由美国的产业结构决定的,因为美国没有那么多生物医药的人才储备和相对成本可控的医药CXO机构”。
中国CRO是如何由“冷门”到“过热”的?
在十年前,不管是国外的投资人还是国内的投资人,没有人觉得CXO是好赛道。尤其是在美股市场,普遍认为CRO公司挣的是一份辛苦钱,不会给予高估值。以至于药明康德可能认为自己在美股市场长期被低估,于是在美私有化,2018年回国上市。
从那时起,在中国市场,药明康德因为上市募集到了更多的资金,因此有更多的资源去接国外医药公司的订单,CXO从二级市场开始热到一级市场。“这是一个由二级市场倒推的逻辑。”
与此同时,2018年前,随着在海外留学的医药研发人员回国,CXO在国内的兴起就有了必然的人才储备。中国投资人开始把眼光聚焦于此的基本逻辑是,全球化浪潮中,医药研发产业链的自发转移——像苹果集团找中国工厂代工一样。“2014、2015年左右,我们看到苹果手机代工的中国厂商赚了钱,就知道CXO会成为好赛道。”一位在2015年前后决定关注CRO赛道的投资人回忆。
这是一个标志,意味着中国代工领域已经从简单的鞋帽代工等中低端价值品牌运营的消费品,转移到中高端电子产品、知识密集型行业乃至医药技术行业。
但从本质上来说,CXO就是合同研发外包机构,要受甲方的知识产权约束,并非是完整的商业机构中的研发部门。但上述投资人没有想到的是,近年来,CXO在国内二级市场上跑得超出了他的想象。
2015年之后,中国创新药的发展进入快车道,在投资逻辑上,创新药企的投资像是砸金蛋,九死一生,有无限可能,所以想象力无穷,往往容易有一个天价的估值。
而CXO的附加值可以用模式计算,“CXO再怎么估值,本质就是代工。”固守这一保守逻辑的投资人,有一个对CXO公司估值的公式:“算一下这家CRO公司有多少人才(多少博士、硕士),然后按照平均发包的金额,就知道一个公司有多少钱、能接多少活。估值相对稳定和保守,不会有特别高的附加值。”
“投资和估值都是在商业模式的行进过程中逐渐变动的。”以上投资人表示。在中国CRO的发展过程中,唯一扩大保守投资人“CRO代工”逻辑的是细胞治疗赛道的出现。因为在整个细胞治疗的过程中,CRO要参与全程,它能做的事情比传统的代工多了一些,“这确实为CRO的火热添了一把火”。
此外,那些前些年回国做CRO的海归人才,他们的价值不只是高学历,更重要的是,他们把欧美的研发标准搬到了中国,帮中国医药产业进行了工业化、研发和规划的一个升级换代。在一定程度上,CRO确实推动了中国医药业的发展。
因此,在中国,CRO的代工性质不断被淡化,它的医药研发价值不断被强化。以至于整个市场都慢慢忽略了它的“代工”本质。
不同于创造真实价值的“理性”的火,回归国内的药明康德又在香港上市。药明生物被分拆上市,资本市场上的火,让整个CRO赛道变得过热。
以至于到了后来,尤其是近两年,中国二级市场的很多CXO概念炒作实际上是以短期获利为主的。以至于很多怪象产生:很多医药企业动不动去挂个CRO的名义或者一些创新药公司披一个CRO的皮,好去融资。实际上长久来看,必须有个出清的过程,“总之,对CRO的估值,应该重回一个代工行业的估值,降降温也不算坏事儿。”这名投资人说。
CRO跌跌不休:全球化还是逆全球化的结果?
“这个法案是雪上加霜。”CXO药企“跌跌不休”已经小一年,每次大跌基本都与地缘政治相关,也许是已经有点疲乏,一位CRO业内人员未在这个话题上多作评价。
上一次大跌是2022年2月8日,美国商务部公布“未经核实名单”(UVL)清单,新增了33家中国机构,药明生物涉入其中,最高跌幅达到31.76%,盘中暂停交易。当下药明康德也受到牵连,开盘即跌停。那一天,CXO概念股也是全线跳水。
更早的一次“CXO全线跳水”是在2021年12月,当时传闻美国商务部将包括生物科技制造在内的多家中国公司列入“实体清单”,消息传出来,药明康德也一度跌停,药明生物、康龙化成也纷纷暴跌。
当初,全球化的目的是为了最低的成本、最高的回报率,CXO在国内的崛起也是基于这种因果。20世纪80年代,美国药企受到支付方式改革的冲击,为了节约开支,它们把研发和生产业务外包。美国的多数CXO企业都在这个节点诞生,并且热火朝天。
后来,美国的CXO逐渐开始了外包,向劳动力更为充足、低廉的地方转移。21世纪初,中国的CXO在这样的背景下诞生。
十几年后,搭乘中国创新药的起飞,中国的CXO也水涨船高。甚至在去年的创新药企去泡沫大潮中,CRO药企依然保持着高增长。据2021年年报,药明康德增利增收,营收同比上涨38.5%,净利润同比上涨72.19%;康龙化成同比增加45%%,净利润同比增加67.46%。
不过,今年CXO们的业绩未必再像此前那么风光。7月18日今年的中报业绩预告发布,净利润的同比增幅预计只有0%-8%(中报中净利润同比增加3.54%),次日领跌CRO板块。这也是近一年来,唯一一次CXO股因为自身业绩而非地缘政治的全体跳水。
在二级市场投资者一脸错愕的时候,一级市场的重仓投资机构从去年就开始撤出。2021年三季度,高瓴和中央汇金都退出了泰格医药的前十大流通股东名单,同一时期,高瓴还退出了凯莱英的前十大流通股东。一年之后,利空逐步显形。
实际上,CXO们面对外部压力也并非没有动作。这两年,药明康德和康龙化成等纷纷在布局海外战略。仅今年1月,康龙化成收购原料药生产基地Aesica Pharmaceuticals Limited,5月,康龙化成又收购安凯益博和美国Noramco的原料药生产基地。7月,药明康德宣布在新加坡建立研发和生产基地,并预计在未来十年累计投资20亿新元。
虽然和寻求出海的中国Biotech们有所不同,但对药明康德们来说这也是一种不得不尝试的出海自救方式。如果CXO们的困境是逆全球化造成的,逆全球化困境的解药得从全球化中去找。而如果这只是全球化产业发展在中国的一次小震动,未来中国CXO的发展也会遵循市场规则,向更适合的地方转移。
中国CXO的未来:倒逼国内产业升级?
这两天的股价暴跌,主要反映了市场的恐慌情绪。
挖矿的人挖不到金子,卖铲子的人也会卖不出铲子。中小型CRO大多接国内订单,但由于创新药企本身就在经历寒冬,下游的这些CRO自然也十分艰难。“很多中小型CRO已经喘不过气了。”而短暂的恐慌过后,需要分析的一个关键问题是,中美生物医药产业链全面脱钩的可能性有多大?
有医药从业者指出,美国制药业的上游原料和很多中间体都源于中国工厂,由于换供应商较麻烦、投入高而收益小,整体药品供应链很难脱钩。
此外,不止一位从业者强调,与实物相比,中美生物制药业之间更紧要的关联,是资金、人和数据的交流。
美国出台这一法案的直接目标,是制造业转移。不过,生物制造行业投资金额大、投入周期长,还需要大量高素质人才,转移并不容易。
同时,成本优势是多年来中国CXO行业快速发展的原因之一。而美国最近为了平抑高通胀,开始控制医保费用、限制药价,中国CXO的这一优势因此更显得重要。
不过,一位CRO从业者也有担忧。他认为,就成本而言,中国正在变得“渐渐没有明显优势”。
他以临床试验为例分析:“由于医院机构在临床试验中占据主导地位和巨大的政策不确定性,现在在中国做实验成本越来越高。”
他认为,中国CXO目前仍有的优势,是人力成本仍然相对低,以及庞大的人口基数之下,有的罕见病在中国不那么罕见。
一位生物药研发者认为,这一法案颁布后,要从美国进口行业需要的大型高端设备、培养基和耗材等,可能会在手续、时间等方面遇到较多麻烦,部分甚至可能会对华限制出售。短期内,对中国生物制药业造成了一定困难。
不过,他也认为,长期来说,从国外获得技术转移会更加困难,这会倒逼国内产业升级。比如,中国的培养基和耗材供应商会得到更多的市场份额。“怎么样也都能活下去。如果高端不行,就从低端慢慢攒。”他说。
前述CRO从业者认为,确实有倒逼国内产业提升的空间,“倒逼的成分是两方都需要的那部分,我们依赖他们的东西,但是这个部分其实影响很小”。
他更倾向于认为,法案或许会主要停留在象征意义层面,出台是因为“拜登要选举”,不过中美相关产业的分割趋势是明显的。
这位CRO从业者指出,下一步,CXO行业还会继续“疯狂挤泡沫”,存活下来的可能只有行业头部和专精某一垂直领域的那些。
拜登法案从行政命令到具体政策落地,尚有诸多未知。同时,中国已于今年出台《“十四五”生物经济发展规划》,对构建现代生物产业体系做出了顶层设计。下一步,是否还会有促进行业发展的政策?我们翘首以待。(谭卓曌对此文亦有贡献)
来源:深蓝观 作者:郑洁 方澍晨
为你推荐
 资讯
依视路陆逊梯卡公布依视路®星趣控® 2.0镜片六个月中期临床试验重要结果
配戴依视路®星趣控®2 0镜片6个月的延缓近视进展效果,与既往研究中配戴第一代依视路®星趣控®镜片12个月时报告的效果相当,说明其延缓近视进展可能更快速, 并进一步验证了...
2026-09-29 20:41
 资讯
7款产品拟纳入创新医疗器械特别审查程序
9月28日,国家药品监督管理局医疗器械技术审评中心发布创新医疗器械特别审查申请审查结果公示(2026年第16号),共有7款产品拟纳入创新医疗器械特别审查程序。
2026-09-29 17:33
 资讯
上海思璞锐与默沙东达成全球独家授权协议,首付款4亿美元
根据协议条款,思璞锐已授予默沙东SPR2015在全球范围内开发、生产及商业化的独家权利。思璞锐将获得4亿美元首付款,并有资格获得与多个适应症相关的开发、商业化及其他活动有关...
2026-09-29 14:54
 资讯
阿斯利康20亿美元战略投资summit
9月29日早间,Summit宣布,阿斯利康将出资20亿美元对该公司进行战略股权投资,并将主导推进依沃西联合阿斯利康的Sonesitatug Vedotin(Sone-Ve,CLDN18 2 ADC)用于治疗多种胃肠道肿瘤的临床研究。
2026-09-29 10:35
 资讯
默沙东贝组替凡联合卫材仑伐替尼疗法获批上市
据卫材官网9 月 28 日消息,美国 FDA 已批准贝组替凡联合仑伐替尼上市,用于治疗既往接受过 PD-1 PD-L1 抑制剂治疗的晚期透明细胞肾细胞癌(ccRCC)成人患者。新闻稿指...
2026-09-28 16:04
 资讯
百利天恒三款产品的三项适应症被纳入突破性治疗品种名单
T-Bren(HER2ADC)、宜泽康(伦康依隆妥单抗,BL-B01D1 iza-bren)和BL-M05D1(Claudin18 2 ADC)。
2026-09-28 14:19
 资讯
海思科HSK42360-Na片被纳入突破性治疗品种名单
9月27日,海思科公告称,公司创新药HSK42360-Na片正式被国家药监局药品审评中心纳入《突破性治疗品种名单》,用于治疗BRAFV600突变的复发或进展性高级别脑胶质瘤。
2026-09-28 13:06
 资讯
阿美替尼获欧盟批准上市后被撤销上市许可
9月27日消息,翰森制药公告称,欧盟委员会(EC)宣布撤销甲磺酸阿美替尼片在欧盟的上市许可。该产品于2026年2月12日获欧盟委员会批准上市。
2026-09-28 11:19
 资讯
圣诺生物下半年超30%营收将损失
近日,圣诺生物发布公告,公司的全资子公司圣诺制药于2026 年 8 月 20 日至 2026 年 8月 22 日、2026 年 8 月 24 日及 2026 年 8 月 27 日接受了FDA检查组的现场检查。
2026-09-27 20:12
 资讯
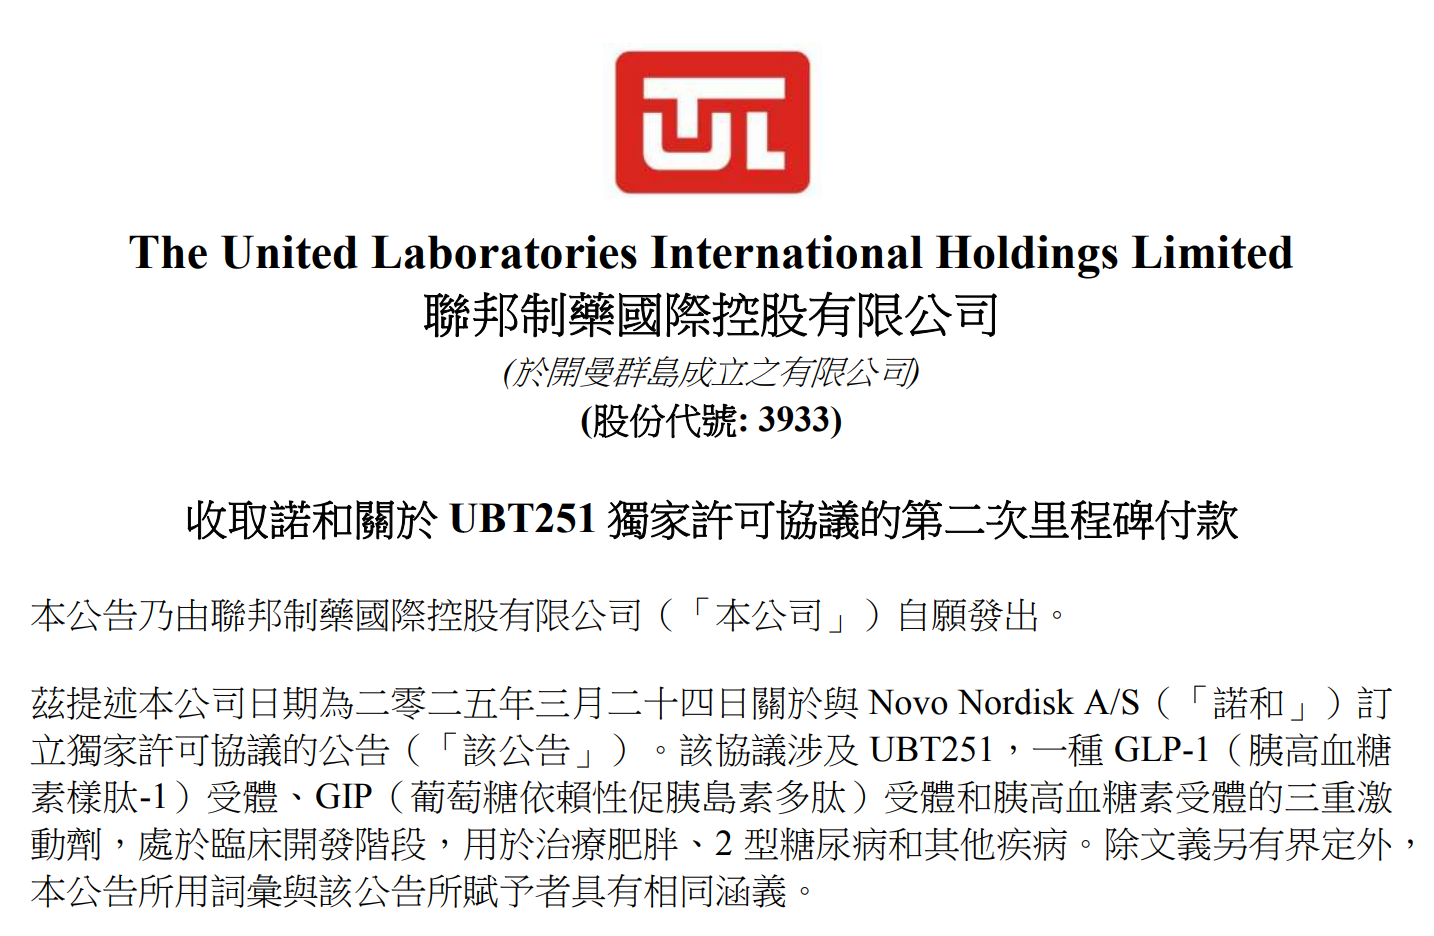
联邦制药收到第二次里程碑付款
9月24日,联邦制药发布公告,公司9月23日收到诺和诺德支付UBT251注射液2型糖尿病适应症全球II期临床里程碑付款900万美元(扣除丹麦预缴税后)。
2026-09-26 21:34
 资讯
通化安睿特生物重组人白蛋白注射液暂未获批
9月22日,国家药监局官网发布的药品通知件送达信息显示,通化安睿特生物制药股份有限公司(以下简称通化安睿特)的重组人白蛋白注射液(受理号:CXSS2600050)于9月21日被签发通...
2026-09-25 17:02
 资讯
诺诚健华与礼来达成BD合作,最高1亿美元的首付款和近期付款
根据协议条款,诺诚健华有权获得最高1亿美元的首付款和近期付款,以及最高32 5亿美元的开发和商业化里程碑付款。此外,诺诚健华有权就许可产品的年度净销售额收取个位数百分比...
2026-09-24 16:12
 资讯
CDE:药物临床试验计算机化系统和电子数据指导原则
国际人用药品注册技术协调会( ICH)的 E6(R3)和中国药物临床试验质量管理规范( GCP)中均新增了计算机化系统和电子数据章节。
2026-09-24 15:30
 资讯
巴泰医疗完成近2亿元D轮融资
近日,巴泰医疗科技(浙江)股份有限公司宣布完成近2亿元D轮融资,本轮融资由创东方投资领投,浙江省4+1生物医药与高端器械产业基金、倚锋资本、中益仁资本及个人产业投资人共同...
2026-09-24 11:33