
2014年4月29日,2013年全球仪器公司C&EN排名新鲜出炉,2013年大公司持续走强,在分析和实验室仪器市场上仍旧占据主导地位。
LifeTech因被赛默飞收购,从去年排名第4的榜单中消失;2013年排位变化中,罗氏从2012年的第11位上升到2013年第6位,赛多利斯首次入该榜(第23位)。
其余排名依次为:丹纳赫第1位(去年第1),赛默飞第2位(去年第2),安捷伦第3位(去年第3),Waters第4位(去年第5),岛津第5位(去年第6),罗氏第6位(去年第11),布鲁克第7位(去年第7),PerkinElmer第8位(去年第8),梅特勒托利多第9位(去年第9),卡尔蔡司第10位(去年第10),伯乐第11位(去年第13),日立高新第12位(去年第12),艾本德第13位(去年第15),尼康第14位(去年第17),日本电子第15位(去年第16),默克密理博第16位(去年第18),Spectris第17位(去年第19),FEI第18位(去年第14),奥林巴斯第19位(去年第20),Illumina第20位(去年第21),XylemAnalytics第21位(去年第22),帝肯Tecan第22位(去年第23),赛多利斯第23位(去年未进),堀场第24位(去年第24),Qiagen第25位(去年第25),如下图所示:

Note:结果以日立年为准,除非有另外声明。一些数字被用2013年相关的平均交换率转换。a.财年结束于2013年10月31日;b.结果仅是在该分支领域内的仪器销售额;c.财年结束于2013年9月30日;d.公司估计财年结束于2014年3月31日;e.财年结束于2013年3月31日强者恒强,产业整合正在创建头重脚轻的阵容领先的仪器公司相信更大更强。通过并购和内部增长的组合战略,领先的分析和实验室仪器公司已经发展成数十亿(billions)美元的庞然大物,产业整合正在创建头重脚轻的阵容。
规模可以向速度和灵活性发出挑战。关于他们的实施能力,主要的仪器供应商都很乐观,尤其是当仪器市场看似有所改善时。与此同时,规模较小的公司,正在权重股的影子中努力生长,也许只能成为被收购的目标。
今年在C&EN年度仪器公司排名的前25强中,2013年仪器销售收入在1.62亿美元至63亿美元之间。由于在2011年以68亿美元并购贝克曼。库尔特,丹纳赫在2013年巩固了其头把交椅的位置。丹纳赫的销售数字不包括辐射计急性护理业务,这在传统实验室仪器竞技场之外。
2013年和2012年前10名排行榜中,最显着的变化是没有了LifeTechnologies(生命科技公司)的身影,在2012年LifeTech排名第4,这是因为赛默飞在2014年初收购了LifeTech.
虽然LifeTech.的销售额未被统计在赛默飞2013年的报表中,赛默飞仍旧在榜单中雄踞第二位。而新进入前10位榜单的是Roche Diagnostics(罗氏诊断),在该公司重组改变了其销售报表后,罗氏诊断上升到第6位。
即使回顾5年来的报表,前10位公司的构成并没有发生大的变化,变化的仅仅是他们的规模。在这段时间里,丹纳赫通过并购快速增长,比如2010年收购ABSCIEX后从第9位跃升到第1位。虽然赛默飞仍旧停留在第2位,但通过在2011年收购戴安和Phadia(瑞典Phadia公司),赛默飞的规模却已近翻了一倍。通过2010年受过瓦里安、2012年收购Dako,安捷伦科技已经增长了75%,仍旧保持在第3位。
在2008至2013年间,前10名公司的总销售额增长了65%,前25名公司的销售额增长了约40%。因此,2013年前25名公司的总销售的78%,是由前10名公司贡献的;而2008年这个数字是66%。2013年,前4名的公司——丹纳赫、赛默飞、安捷伦、沃特世——合并的收入占据了前25位公司的一半;而在2008年,这个数字是37%。
根据高盛负责仪器工业的股票分析师IsaacRo.的说法,尽管浓度在增长/集中,生命科学和诊断工具行业仍旧支离破碎,尤其是同无线和航空公司所处行业相比,因此可能将进一步受益于整合;不过并购不是增长唯一的途径。
“有别于那些成熟的产业,整合是一种恢复定价权和利润的工具,是一种提供充足创新和扩张可寻址市场(address able market)的工具,来支持持续的定价权。”Ro在最近的一份报告中告诉客户。
例如,他认为赛默飞是一个“被低估的创新者”。虽然在同行相比中,这家公司的R&D研发支出占销售额的百分比趋向了低点,但赛默飞的R&D预算显着高于大多数同行。“鉴于该公司现在的增长规模,通过美元基础上的向外投资型竞争,以及在有选择的市场上用创新驱动的有机增长,我们看到赛默飞有持续的增长机会。”他说。
合并后的R&D预算超过了每年7亿美元,“创新对我们显然是重要的,”赛默飞色谱质谱部总裁DanShine说,合并LifeTech.公司“真正完美地遵循了我们的增长战略,”他还说,“合并增加了我们以前不曾有的能力,特别是在基因组学和下一代测序领域。”
LifeTech.在赛默飞新的生命科学解决方案单元占大部分,今天该单元的收入占公司总收入的26%。赛默飞的其它部分是分析仪器,占18%;专业诊断,占19%;实验室产品和服务,占37%。值得关注的是,收购扩张了赛默飞的消耗品和服务部,以至于今天接近75%的收入来源于这些经常性的收入流。

仪器制造者在2013年再次投资来增长其业务,a包括了LifeTech.;b是生命科学和诊断业务;c排除了电子测量业务;d为科学和测量仪器业务。
设备和消耗品销售之间的适当平衡,可以帮助公司渡过行业慢速增长的天气,比如仪器产业在2013年经历的。根据战略方向国际(SDI)洛杉矶的市场研究公司的调查,2013年整个市场仅增长了2.0%,低于开始3.6%的预期。整体上,该市场规模为460亿美元。
“普遍的经济低迷和破坏性的预算编制”是设备采购不确定性的罪魁祸首,SDI表示。
制药和生物技术领域是仪器购买最大的终端市场根据安捷伦对仪器市场的年度评估分析,制药和生物技术领域是仪器购买最大的终端市场,大概为110亿美元,它一直在以每年4-6%的速度增长。供应商们说,大型制药公司的R&D预算在近年来已经被限制,但规模较小的生物技术和CRO公司的增长弥补了这些。
据安捷伦报告,学术和政府研究市场是第二大市场,约为100亿美元,保持每年3-5%的增长。近年来,美国和欧洲学术研究人员的购买已被政府拨款设定了上限。但在2013年年底出现改善的迹象,美国NIH的预算额提高,欧洲的政府出资的R&D也增长了。
更具挑战性的是工业与应用市场,其中包括化学品和能源。即便如此,几大积极的领域脱颖而出。用于评估食品安全的仪器组成了一个40亿美元的市场,并保持每年5-7%的增长。环境测试的市场约为50亿美元,每年增长4%。在发展中国家,食品安全、环境测试、卫生保健(healthcare)是特别强的增长领域。
2013年,日本经济在政府的刺激方案驱动下慢慢复苏了。不仅在国内的销售走强,而且日元的贬值帮助日本企业在海外销售。2013年,日本公司如岛津、尼康、奥林巴斯、堀场都获得了健康的销售收益。
总体而言,高盛的Ro指出,“全球宏观经济的前景支持了正向的终端市场趋势。”高盛的经济学家预计,相比2013年,2014年全球经济将在以美国和欧洲为首的领导下增长。
虽然2013年销售未达到预期,安捷伦化学分析集团的总裁MikeMcMullen仍表示,对其主要的仪器部门的长期前景保持看好。“所有这些市场正在被关键的全球宏观经济趋势驱动”,并进一步解释为包括人类健康、生活质量、资源稀缺和新兴市场的增长。
“你会看到某种级别的跌宕起伏,季度到季度的,”MikeMcMullen说,“但我认为,它很难反驳这些宏观趋势,作为驱动器,这些领域将继续成为非常有吸引力的市场。”

为了突出他们关注的重点,安捷伦决定去年秋天将公司拆分为两家公司,到2014年11月完成。其生命科学、诊断和应用的市场(LDA)业务将保持安捷伦名称,其电子测量集团(EMG)将更名为KeysightTechnologies(是德科技)。拆分的意义在于,McMullen解释道,因为EMG从事的是一种高度周期性,设备相关的业务;而LDA的业务,其中也包括消耗品、软件、服务,是周期性不强,以更多增长为导向的业务。
“在过去几年中,利用我们强势的EMG业务作为资金来源,我们已经能够获得非常可观、可信的LDA业务的增长,”McMullen说。2006年,LDA销售收入是14亿美元;通过收购和有机增长的组合拳,今日的LDA销售收入已达40亿美元。LDA“已有的规模和范围,足以和巩固市场中的任何人竞争。”他补充说。
谈到增长,安捷伦正在指望它的诊断业务,目前占据了安捷伦销售额的20%。安捷伦预计70亿的临床和诊断市场每年将有8-10%的增长。“对我们来说,将Dako的诊断业务充分融合入安捷伦是2013年的关键里程碑,”McMullen说,“不仅它是开放的、非常有吸引力的终端市场,而且我们的基因组学技术还可以直接应用于诊断。”
临床市场亦不容小觑。
事实上,高盛的Ro认为一个赚钱的机会正在临床市场上演。诊断程序,尤其是针对肿瘤学和新生儿筛查的诊断,将通过应用下一代基因测序技术成为增长的显着驱动力,并超过学术和政府研究的市场。长远来说,消费者基因组学可能是一个甚至更大的市场。
Ro认为,在C&EN排名第20位的Illumina,是“在临床和诊断领域,最适合驱动应用下一代测序技术并从中获益的公司”。因此,他认为Illumina将可能“在接下来的几年中,在下一代测试市场中保持其无可匹敌的领导者地位。”
Illumina有一个长期的战略,专注于技术开发,该公司生命科学业务的总经理KirkMalloy表示。Illumina的R&D支出占公司销售额近20%,超过所有主要的仪器供应商。
该公司做仪器开发计划可能就长达两年。“我们正不断地做关于未来几年的规划,并设法预测市场将来的需要。”Malloy说。
同时,Illumina公司正在其核心生命科学社区的客户群(包括学术和政府实验室)基础上,努力拓展新的客户群。收入一直以来主要来源于政府支持的研究项目,“这不是我们想要的太多样化的客户组合,”Molly说。今天,大约公司仪器收入的一半,来自于消费者、农业、应用领域和临床客户,并且这些部分在2013年增长了20%。
为了帮助它进入这些市场,Illumina公司近期进行了几项收购。2012年下半年,它买了测序公司Moleculo。2013年初,该公司购买了AdvancedLiquidLogic公司,今年预期将推出一种样品制备仪器,建立在其获取的数字微流控技术基础上。2013年下半年,Illumina还收购了临床和基因组信息学公司NextBio。
Illumina通常获取新的技术,并拓展他们到其熟悉的市场,Malloy解释说。但有些客户,如癌症基因组学公司FoundationMedicine,正在围绕其技术创造全新的业务模式。
“我们业务的最大驱动因素之一,是小型初创公司的创新,他们正在用各种各样的方法使用这些技术,而对于我们自己,我们可能不能做到,”他说。今年,Illumina创建了一个业务加速器计划,来帮助早期公司快速将基因测序应用推向市场。
1月份,Illumina发布两款仪器,比预期卖得更猛。HiSeqXTen,一套一千万美元的系统,由10台超高通量测序仪组成,能够以1000美元的价格测序人类基因组。与此同时,新的NextSeq500,对那些不想要这么强劲的系统,但需要比Illumina的主力台式仪器拥有更高性能的客户非常合适。2014年,Illumina预期在仪器整机和消耗品业务上将获得16%的增长。
Illumina的增长没有被忽视。罗氏公司在2012年发动了对Illumina的恶意收购,罗氏花了好几个月,最终把出价抬高到68亿美元,但当Illumina拒绝后罗氏放弃了。接下来的一年,罗氏解散了它的应用科学单元,裁员约170人,并取消了两项测序技术开发计划。
小公司努力生长参与行业整合和Illumina一起的,还有其他的一些小玩家参与了2013年的行业整合。马尔文仪器花2400万美元购买了NanoSight,一家制造纳米颗粒表征仪器的英国公司。荷兰公司Qiagen花1.05亿美元购买了基因组数据分析软件公司IngenuitySystems,还收购了生物信息学公司CLCBio,收购信息不详。不久前,FEI花6800万美元收购了建在挪威和澳大利亚的Lithion公司。
虽然2013年XylemAnalyics没有进行收购,但在过去的几十年中,其业务增长了十几倍。作为水技术公司Xylem的一部分,XylemAnalyics的业务,在C&EN排名中位居21,出售现场、实验室、手持、在线的仪器,用于水质、环境、食品和生命科学的应用领域。
“我们的战略是继续有机增长,同时也通过收购。”XylemAnalytics美国副总裁RonGeis说。虽然2013年的市场环境非常有挑战性,该公司还是发布了几款新产品,并预期其2014年获得增长。“我们正在看到有把握的提价”,Geis谈到客户的兴趣时说。
像XylemAnalytics这样的小公司的业务,正尝试通过“经过检验而可靠的”(tried-and-true)战略同大供应商竞争,该战略用于技术开发、客户服务、和利基市场的应用。
相比之下,行业巨头赛默飞仍可能需要说服市场,自己收购LifeTech.是合理的,根据高盛公司Ro的说法。“一些竞争对手不能被赛默飞的提法所说服,赛默飞世尔联合提供的‘超市’方法将对高端设备的营销产生重大影响。”
其它公司,Ro说道,正侧重于加强那些赛默飞仍不占主导地位的领导者地位,比如高效液相色谱和应用市场。
小公司的高管也相信他们可以竞争,因为仪器用户倾向于显示强大的品牌忠诚度。“当我们购买公司时,我们想要维护客户关系,并提供相同级别的技术支持。”Xylem公司的Geis说,意思是指当一家大公司吸收了一家小公司后,可能会丧失上述方面的优势。
与此同时,被收购的企业可以在Xylem公司中获得收益更多的资源。“我们不仅保持了旧版的品牌,实际上还能通过我们内部的能力和专门的知识,确实地发展它。”他补充说。
从他们自己来说,大公司会维持其兼并收益以及客户。比如安捷伦的McMullen指出,收购会获得“轻松的服务和连接各种仪器更好的软件。”“有多项技术在实验室中使用,”他说,“整合使客户能够和少数几个供应商打交道,这些供应商工作能力更强,能够提供更广泛的成套技术,来满足客户的应用需求。”
来源:分析测试百科
为你推荐
 资讯
又一家脑机接口企业完成融资,连续两轮融资约8亿
近日,上海主动科技有限公司宣布完成4 64亿元人民币天使+轮融资。本轮由高榕创投、国投先导、上海科创投联合领投,康君资本、中网投、国泰海通、浦东创投、上海科创基金、广药...
2026-11-04 17:04
 资讯
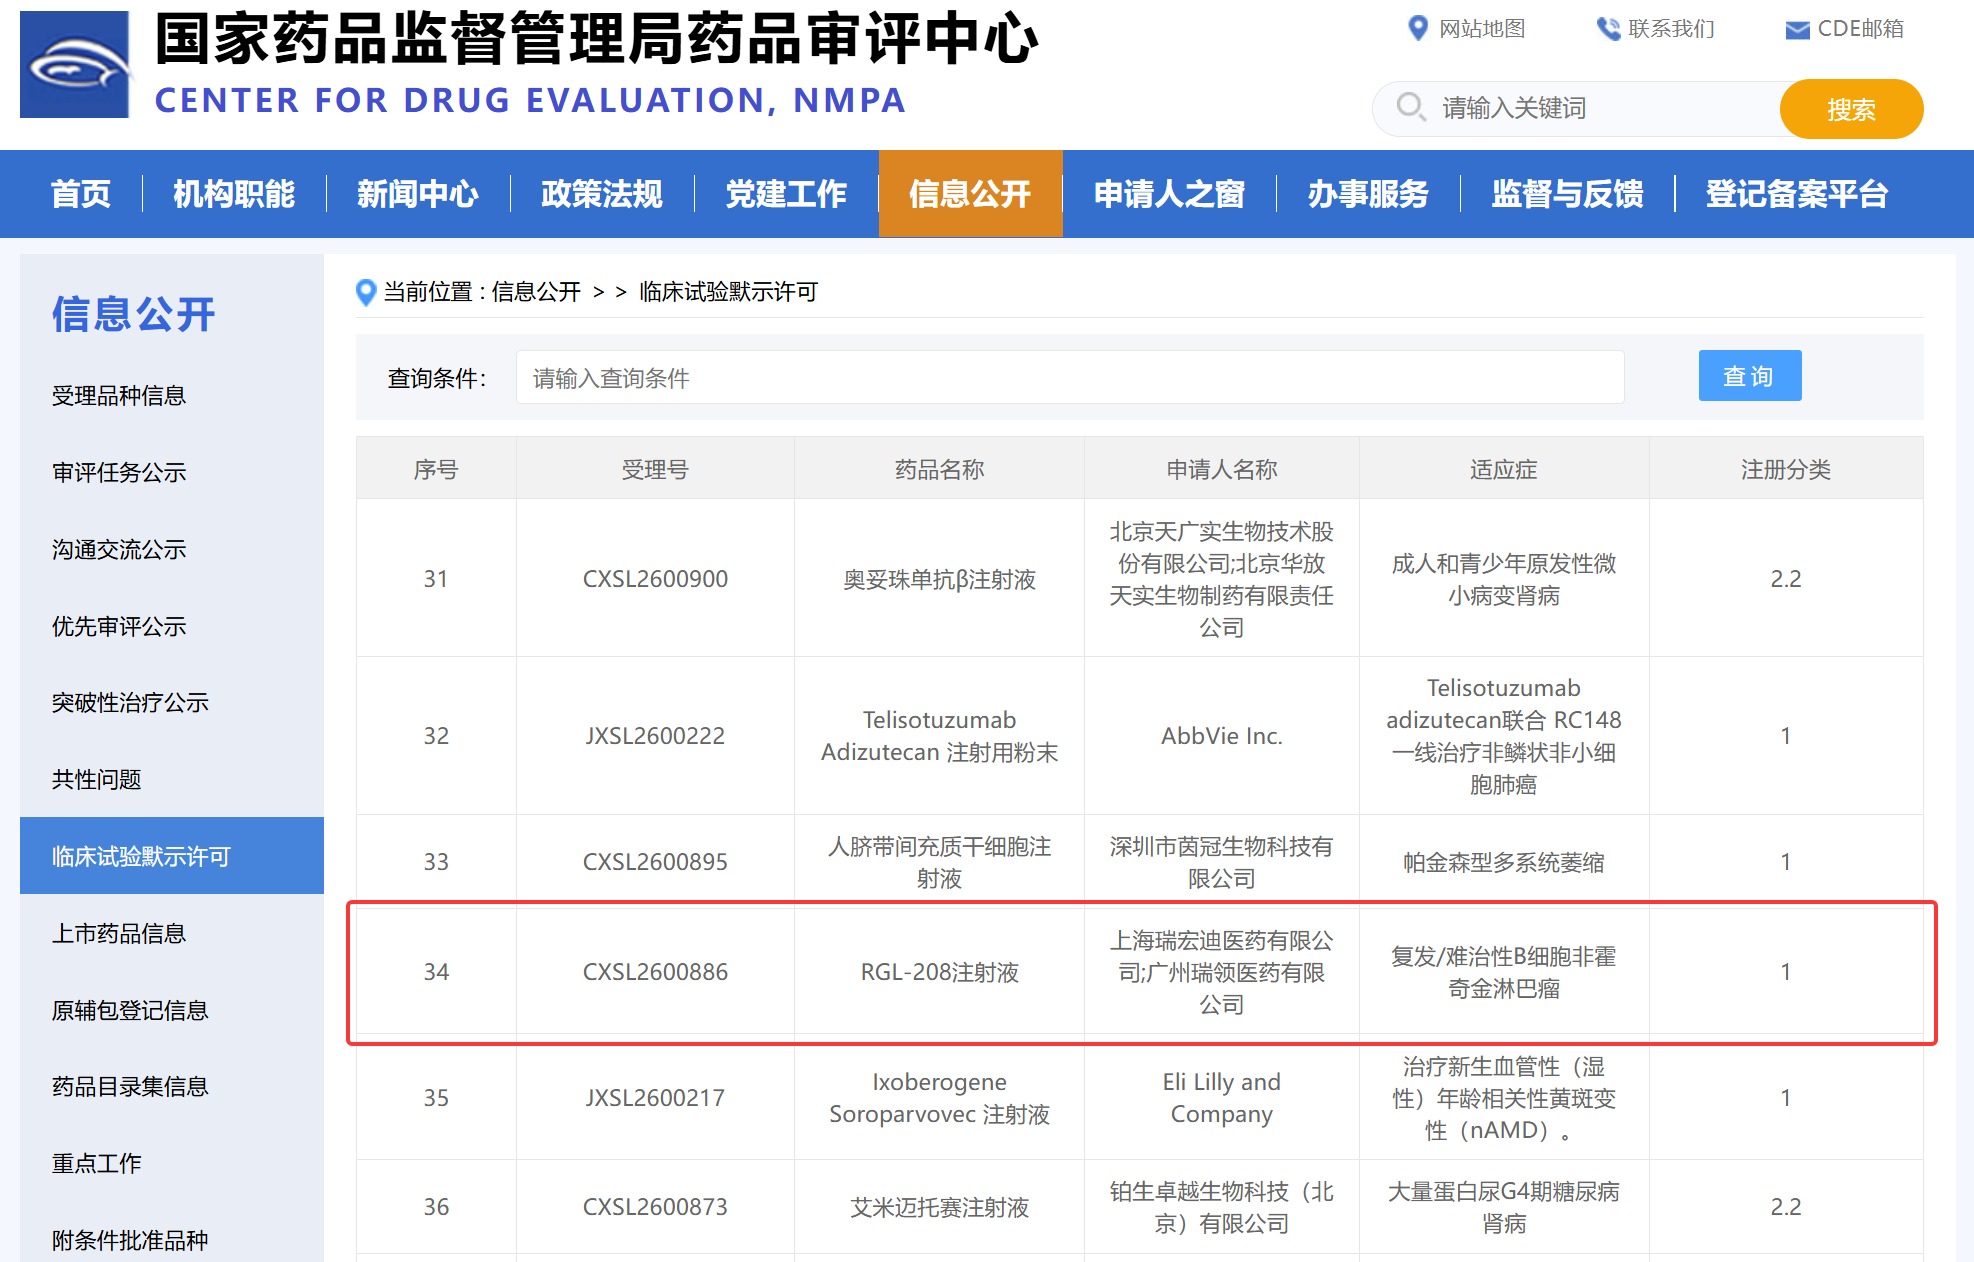
恒瑞医药双靶点 mRNA 体内 CAR-T 产品获临床试验默示许可
据国家药监局药品审评中心公示信息,11 月 3 日,上海瑞宏迪医药有限公司自主研发的双靶点体内 CAR-T 产品 RGL-208 注射液,获临床试验默示许可,适应症拟定为复发 ...
2026-11-04 15:57
 资讯
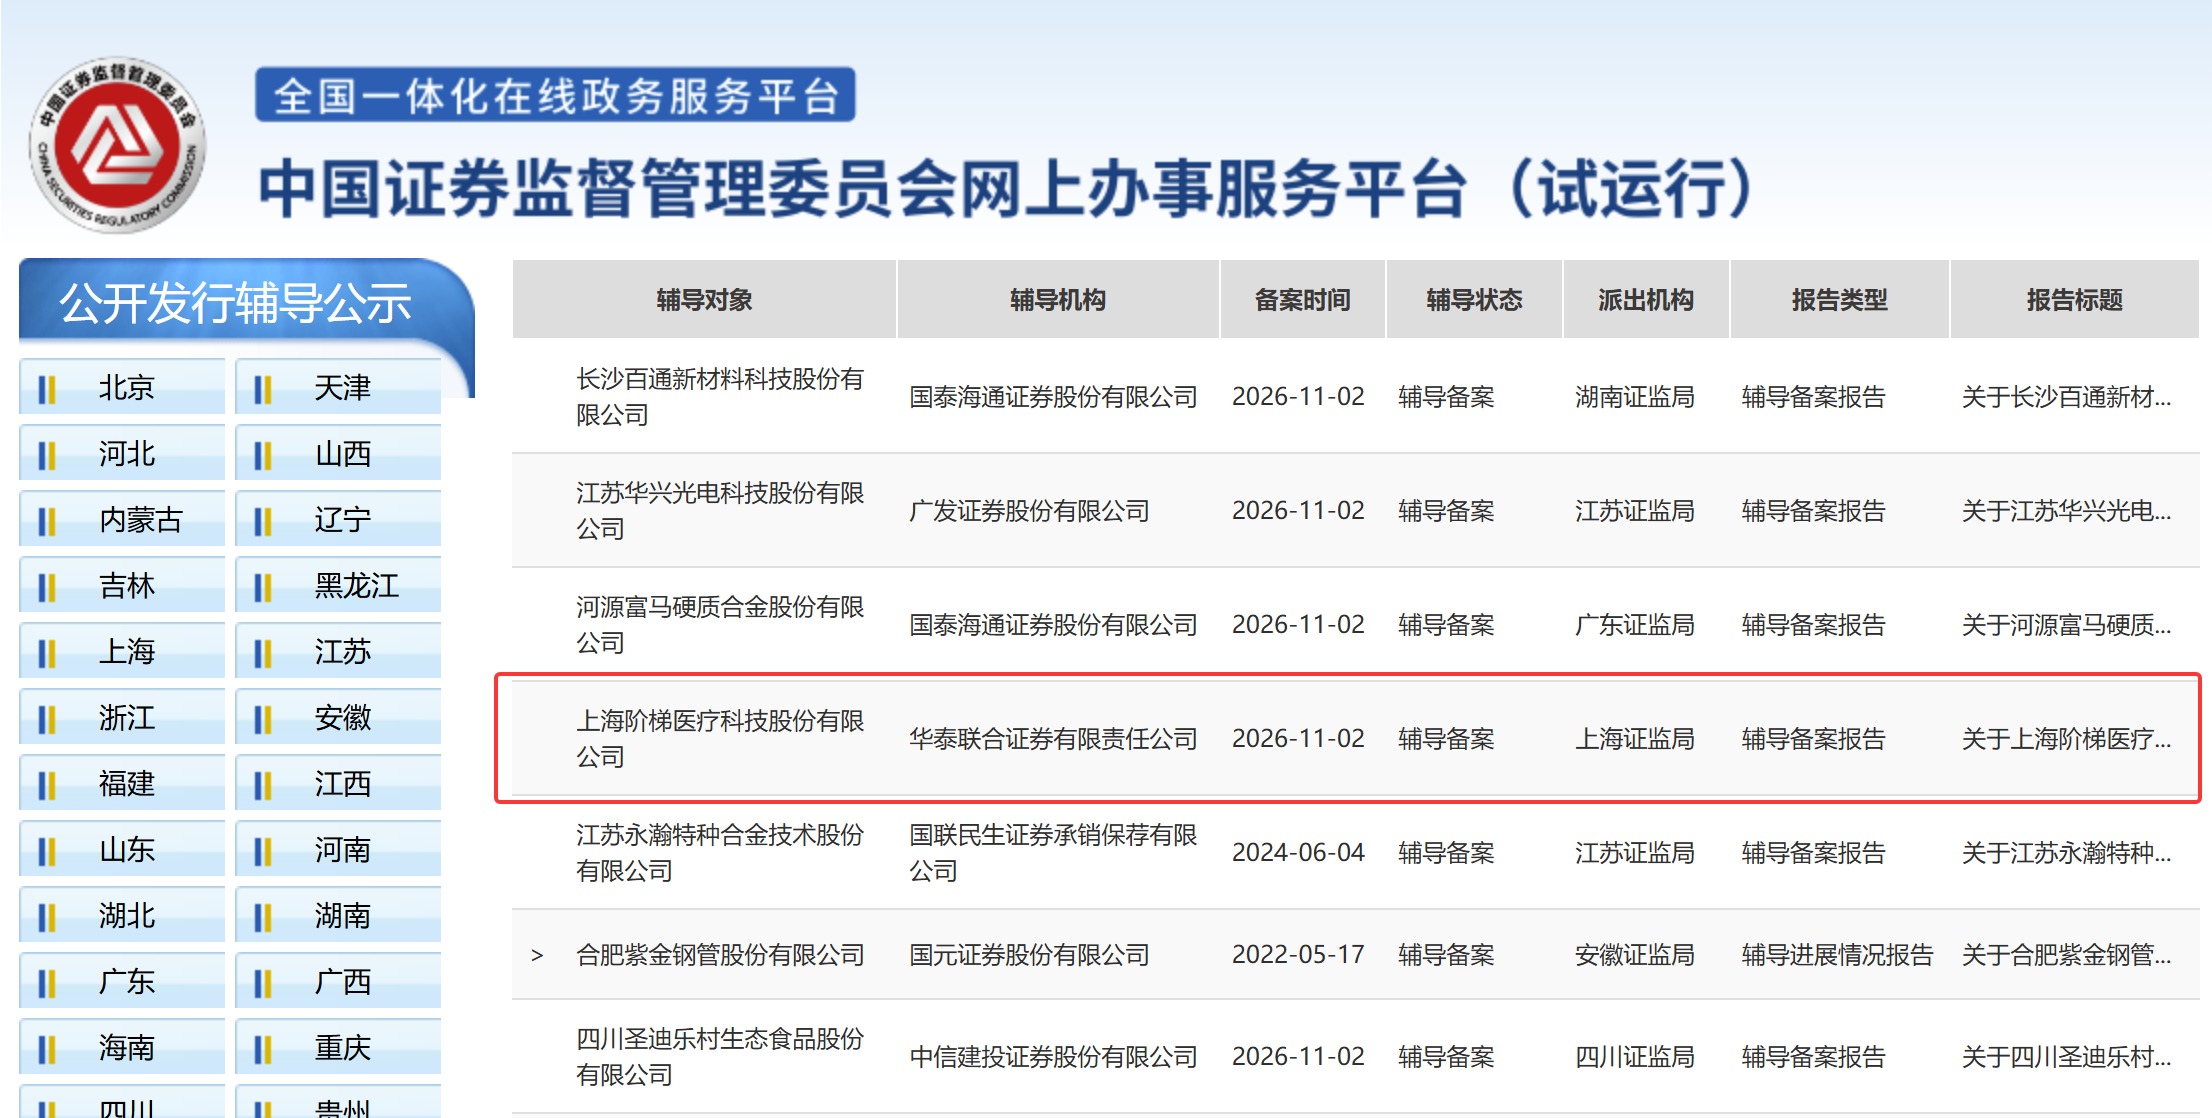
脑机接口企业阶梯医疗启动上市辅导
11月3日,据证监会官网披露,上海阶梯医疗科技股份有限公司正式向上海证监局办理辅导备案登记,辅导机构为华泰联合证券,辅导协议签署时间为10月30日。
2026-11-04 15:41
 资讯
国际SOS发布跨境人员健康与安全六项建议
随着2026年最后两个月国际经贸活动陆续启幕,全球双向商务往来日益密集。与此同时,秋冬季呼吸道疾病、海外部分地区安全局势变化以及极端天气等因素,也为跨境商务人员的健康、...
2026-11-04 15:17
 资讯
华东医药自研1类新药卡维列隆氨丁三醇片中国上市申请获受理
适用于在控制饮食和增加体力活动的基础上对成人患者的长期体重控制,初始体重指数(BMI)为:≥28kg m2(肥胖),或≥24kg m2 (超重)并伴有至少一种体重相关的合并症,例如...
2026-11-03 21:38
 资讯
新修订《医疗器械生产质量管理规范》 共性问题解答(第一期)
共性问题一:《规范》第四条要求企业应当将风险管理理念贯穿于质量管理体系运行全过程,请问该全过程具体包含哪些环节?
2026-11-03 15:46
 资讯
英捷信医疗宣布完成2亿元人民币B轮融资
英捷信医疗专注于自我给药系统研发与制造。公司产品线覆盖胰岛素、GLP-1、生长激素等生物制剂给药装置,包括一次性预填充注射笔、扭簧注射笔、重复注射笔及自动注射器(AIPen)等。
2026-11-03 11:22
 资讯
“药品差比价规则”轻松读
在药品采购、挂网、定价、报销的政策体系里,有效成分相同、剂型规格包装不同的药品,它们的价格谁可以高、谁应该低,具体可以相差多少钱,往往都离不开一句:那就按“药品差比...
2026-11-03 09:12
 资讯
赛沃替尼+奥希替尼联合疗法在欧洲和日本的上市申请获受理
11 月 2 日,和黄医药发布公告,赛沃替尼+奥希替尼联合疗法在欧洲和日本的上市申请已获得监管机构受理,用于治疗 MET 驱动的 EGFR 突变非小细胞肺癌(NSCLC)。此前 9 ...
2026-11-03 08:39
 资讯
《转移性乳腺癌患者的重“质”人生》视频短片与“健康有心”乳腺癌患者生活质量手账同台发布
2026年10月31日,由北京爱谱癌症患者关爱基金会主办的创新赋能 以行践言第六届癌症患者康复支持大会在浙江湖州举行。
2026-11-02 17:38
 资讯
湖南将基层住院起付线统一压至200元,转诊不重复收费
近日,湖南省医保局、湖南省发展改革委、湖南省卫生健康委联合印发《关于贯彻落实国家〈关于医保支持基层医疗卫生服务发展的指导意见〉的通知》(湘医保发〔2026〕45号)。今后...
2026-11-02 16:40
 资讯
FDA批准首款质粒DNA免疫疗法上市
10月30日,美国FDA批准INOVIO开发的VOCERYQ(INO-3107),用于降低成人复发性呼吸道乳头状瘤(RRP)的手术频率,成为美国首款获批的质粒DNA免疫疗法,这也是DNA药物平台在人体疾...
2026-11-02 14:40
 资讯
健之佳因门店租赁模式补缴税款及滞纳金2.65亿元
10月30日晚间,健之佳发布,公司需规范补缴税款及滞纳金合计约2 65亿元。受此影响第三季度归母净利润由盈转亏,单季亏损3 12亿元。
2026-11-02 11:48
 资讯
奥精医疗涉嫌财务数据虚假记载被立案
11月1日晚,奥精医疗公告,公司于11月1日收到中国证监会对公司下发的《立案告知书》(编号:证监立案字0142026050号)。因公司涉嫌定期报告等财务数据虚假记载,根据《中华人民共...
2026-11-02 10:53
 资讯
华为首个三类医疗器械注册证获批,进军持续动态血糖监测赛道
近日,国家药监局发布的《2026年10月30日医疗器械批准证明文件送达信息》显示,华为取得持续葡萄糖监测系统的医疗器械注册证。申请人为华为终端有限公司,受理号CQZ2502000,注...
2026-11-01 21:11