
血制品主要用于临床治疗和被动免疫,发挥着其他药物不可替代的重要作用。然而由于政府不再批准新的血制品企业和严格管控浆站审批,血制品行业存在巨大的供需缺口,长期供不应求。2015 年全国采浆量约为5900 吨,我们保守估计市场需求量不低于12000吨。

2011-2015年我国白蛋白进口份额变化趋势

美国人均血制品消费/中国人均血制品消费
一、采浆量供不应求,浆站审批逐步转暖
与美国采浆量相比,我国的采浆量明显偏低,主要原因包括浆站审批严格导致数量较少、献浆员限制十分严格、献浆频次低、单次采浆量少。由于法律法规的限制,献浆人员和次数很难提升,浆站突破是提升采浆量的核心因素。

中美采浆概况对比
由于浆站数量多会影响地方政府形象和带来疾病传播风险,2011 年底贵州省关停16 家单采血浆站,导致血制品供需紧张加剧。2011 年卫生部提出“十二五”期间采浆量倍增计划,2012 年初发布《关于单采血浆站管理有关事项的通知》,鼓励各地设置审批单采血浆站,并适当扩大现有单采血浆站的采浆区域,提高浆站采浆量。然而由于审批严格,地方政府态度谨慎,2011-2014 年全国新批浆站仅20 余个。采浆量增长也比较缓慢,2011-2014 年期间的采浆量增长不到2000 吨,需求远远没有满足。

2008-2015年我国单采浆站数量变化趋势(个)

2008-2015年我国血浆采浆量变化趋势(吨)
但近期部分地区浆站审批态度发生了积极的改变,我们估计2015 年年底国内获批浆站总数达到200 余个,相比2013 年新增了40 余个。值得注意的是重庆市率先批准了6 个浆站分站,广东省仅在2015 年就新批浆站数量约为20 个,这在整个血制品行业都是开创性的举措。
这些迹象表明各省浆站审批态度在逐步转暖。而且考虑到血制品供不应求的现象十分严重,卫计委又在积极呼吁各省新设浆站,我们认为浆站获批进度加快是大概率事件,血浆来源将出现大幅度提升,利好整个血制品行业。
二、最高零售价限制取消,血制品价格逐步提升
血制品属于刚需,关乎众多患者的生命安全和经济负担,因此一直受到发改委最高零售价的限制。即便如此,血制品价格仍然持续走高,与招标降价的医改大方向正好相反,核心原因就在于血制品处于严重供不应求的状态,市场需求远远没有得到满足。
在最高零售价取消之前,各种血制品的价格逐步提升,如发改委于2007 年将10g:50ml规格的白蛋白最高零售价从259 元上调到378 元,2011 年将0.5g 人纤维蛋白原冻干粉的最高零售价也从147 元上调到350 元。

2006-2013年白蛋白最高零售价变化趋势(元)

2006-2013年人纤维蛋白原最高零售价变化趋势(元)
2015 年上半年,发改委等七大部委联合发布《关于印发推进药品价格改革意见的通知》,自2015 年6 月起,血制品等药品的最高零售价限制正式放开,改由市场调节,打破了束缚血制品提价的障碍。血制品刚需未能得到满足加上企业成本提升,价格逐步提升是必然趋势。
纤原、静丙出厂价同比涨幅分别约100%、10%,甚至连允许进口的白蛋白都提价了10%。样本医院的血制品平均零售价也出现了明显提升,PDB 数据显示白蛋白和纤原的终端零售价与最高零售价之间的差距很小,白蛋白由于有进口产品的冲击略有波动,但波动范围很小,价格十分稳定。随着最高零售价取消,血制品终端价从2015Q3开始出现明显提升。

2013-2015年PDB 样本医院的白蛋白平均零售价变化趋势(元)

2013-2015年PDB 样本医院的纤原平均零售价变化趋势(元)
从长期来看,血制品仍然存在巨大的供需缺口,只能通过新开浆站来逐步填补,供需矛盾必将推动血制品价格持续提升。假设采浆量按照每年10-15%的增速提升,至少还需要5年的时间才能达到12000 吨,但是考虑到医生接受程度提高和适应症扩大,采浆量需求也将持续提升,未来5 年仍将维持供不应求的状态,推动血制品价格持续提升。
从细分产品来看,我们认为最具提价空间的是纤维蛋白原,该产品为血制品中的小品种,在血制品市场中占比约2.5%,主要用于产后/术后大出血,多为一次性使用,产生费用占整个治疗费用比例低,价格敏感性低;其次为静丙,但由于其用量大、价格敏感性高,提价后容易受到监管部门的压制,预计将以小幅度缓慢的模式提价;此外白蛋白虽然可以进口,但国产白蛋白的整个产业链可控性和安全性更高,更受医生青睐,也还存在一定的提价空间。
三、并购重组是未来趋势
不考虑我国,全球共有约20 家血制品企业,年采浆量超过3 万吨。而我国就有约30 家血制品企业,但年采浆量仅6000 吨左右,血制品企业多但采浆量很低。国内最大的血制品企业年采浆量也不到1000 吨,而国外的血制品龙头采浆量已达到6000 吨,超过我国全国的采浆量。这主要是因为国外血制品行业经过多年发展已经进入成熟期,规模效应和综合利用率是核心竞争力,通过兼并重组实现了行业整合,发展为寡头垄断。我国的血制品企业仍然处于享受政策红利期,但5-10 年后随着市场需求逐步满足,也必将重复国外发展趋势,通过并购获得规模效应,从而在市场中胜出,最终只留下几家寡头。
国外血制品行业发展大致可以分为创业阶段、快速成长阶段、分化产生寡头阶段。

国外血制品行业发展历程
考虑到血制品严重供不应求,未来5 年内我国血制品企业均可以享受量价齐升带来的业绩增厚。但随着采浆量和产品综合利用率逐步提升,市场竞争将变得更加激烈,必然将走向类似国外的并购潮。具有规模效应的企业更能够在竞争中脱颖而出,通过外延并购壮大,最终成为行业垄断寡头。
来源:中国产业信息
为你推荐
 资讯
吉利德科学亮相第九届进博会,以人为本,将药物革新转化为健康价值
集中呈现其在HIV、肝脏疾病、肿瘤及抗真菌等领域的创新成果,以及在中国加速创新疗法引入、深化本土研发合作、推动药物可及等方面的持续实践
2026-11-05 18:30
 资讯
国家卫健委修订罕见病目录制订工作程序,有哪些变化?
近日,国家卫生健康委办公厅、国家中医药局综合司联合印发《罕见病目录制订工作程序(2026 年版)》(国卫办医政发〔2026〕16 号),对 2018 版工作程序进行全面修订,进一...
2026-11-05 17:30
 资讯
拜耳赫新诺(塞伐艾替尼片)在中国获批一线治疗HER2突变非小细胞肺癌
用于治疗存在HER2(ERBB2)激活突变的不可切除的局部晚期或转移性非小细胞肺癌(NSCLC)成人患者
2026-11-05 11:09
 资讯
希格生科完成数亿元A+轮融资首关
11月4日,希格生科宣布完成由国寿股权领投的数亿元A+轮融资首关。融资收益将主要支持公司核心肿瘤创新药管线向关键临床推进,新增针对心脏疾病以及肾脏疾病的新管线的开发,并持...
2026-11-05 10:45
 资讯
又一家脑机接口企业完成融资,连续两轮融资约8亿
近日,上海主动科技有限公司宣布完成4 64亿元人民币天使+轮融资。本轮由高榕创投、国投先导、上海科创投联合领投,康君资本、中网投、国泰海通、浦东创投、上海科创基金、广药...
2026-11-04 17:04
 资讯
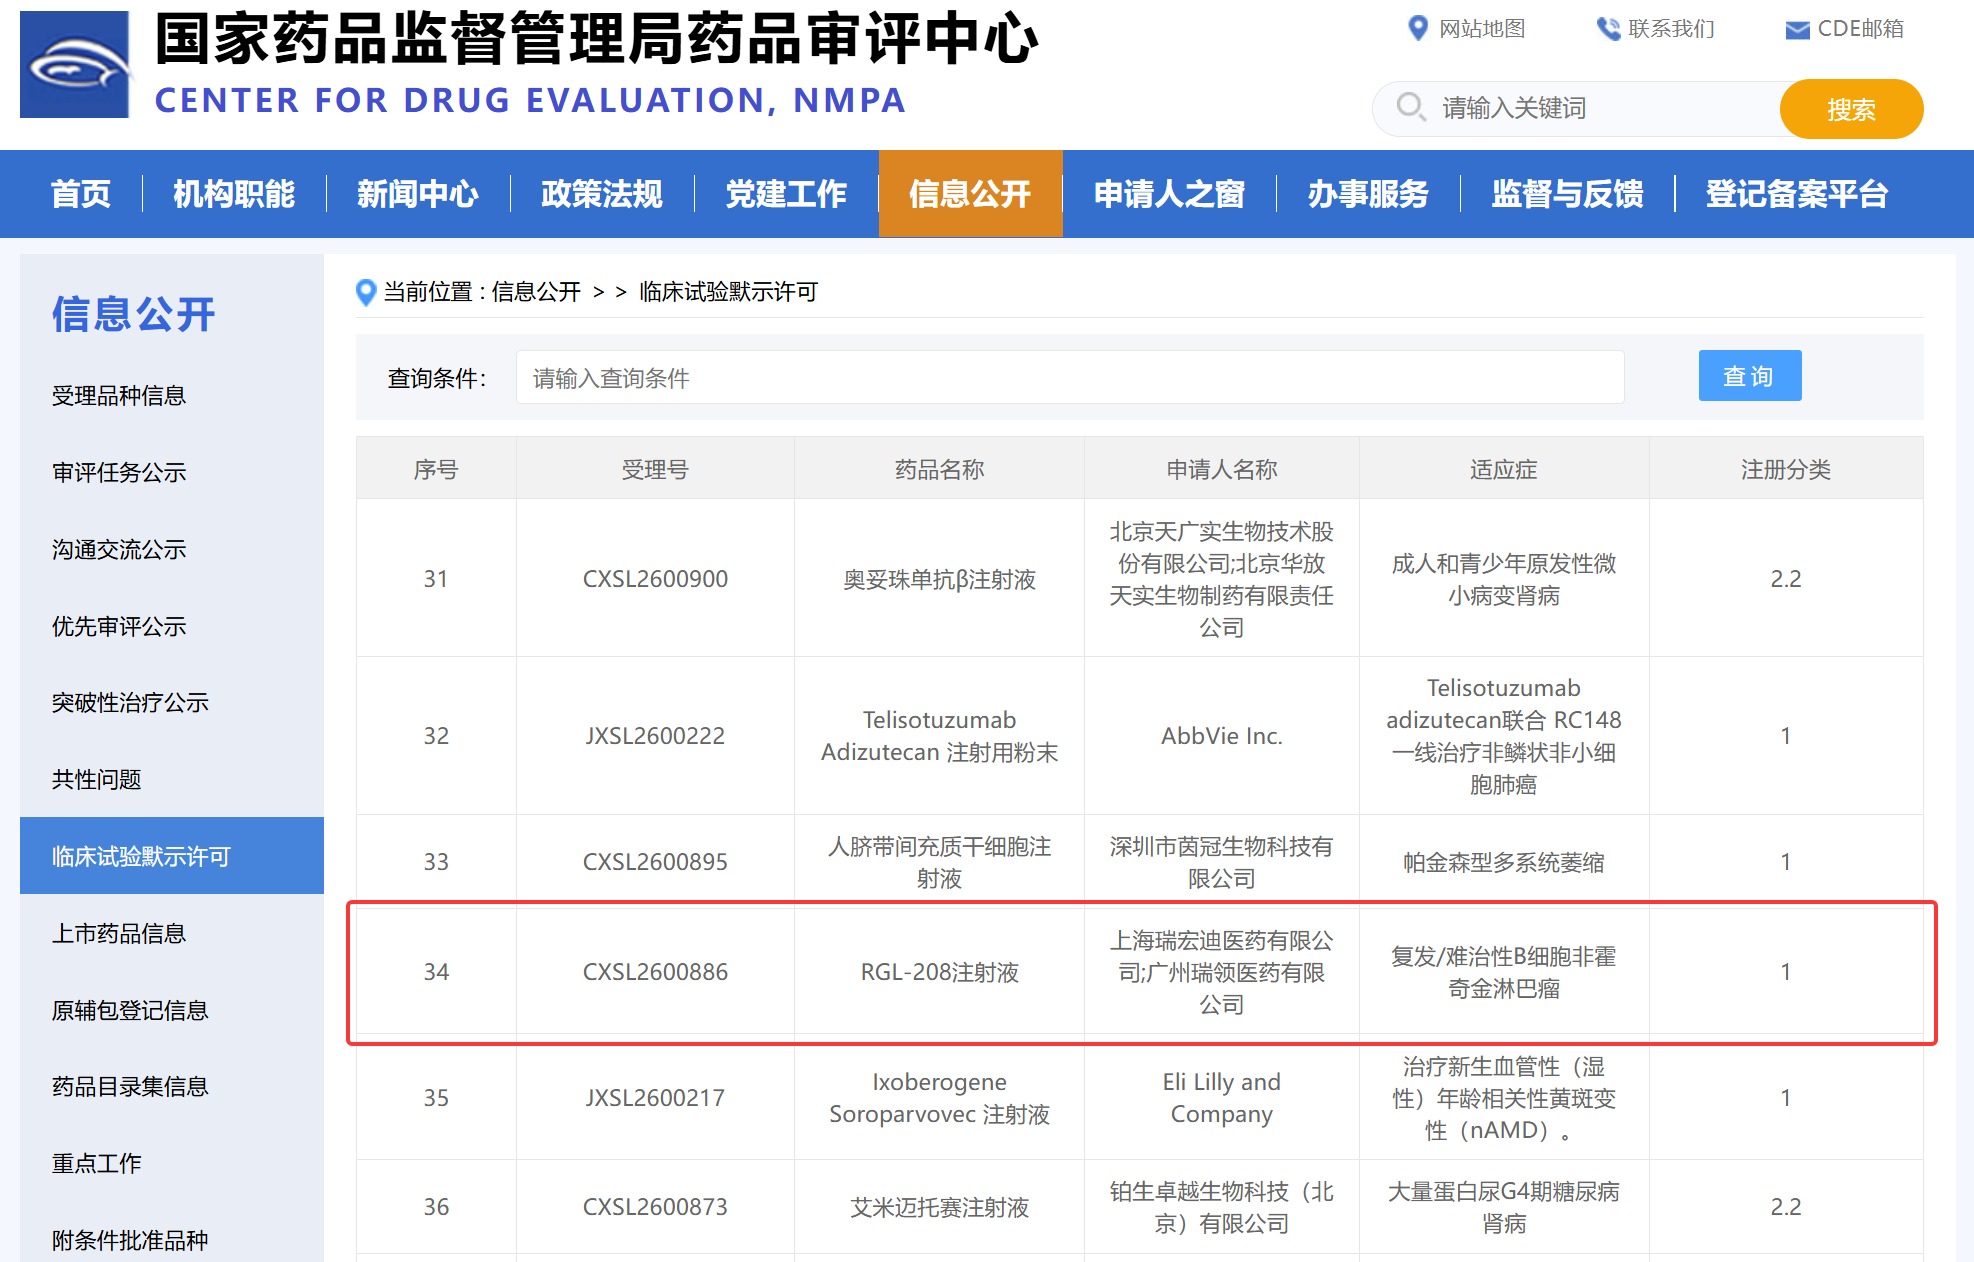
恒瑞医药双靶点 mRNA 体内 CAR-T 产品获临床试验默示许可
据国家药监局药品审评中心公示信息,11 月 3 日,上海瑞宏迪医药有限公司自主研发的双靶点体内 CAR-T 产品 RGL-208 注射液,获临床试验默示许可,适应症拟定为复发 ...
2026-11-04 15:57
 资讯
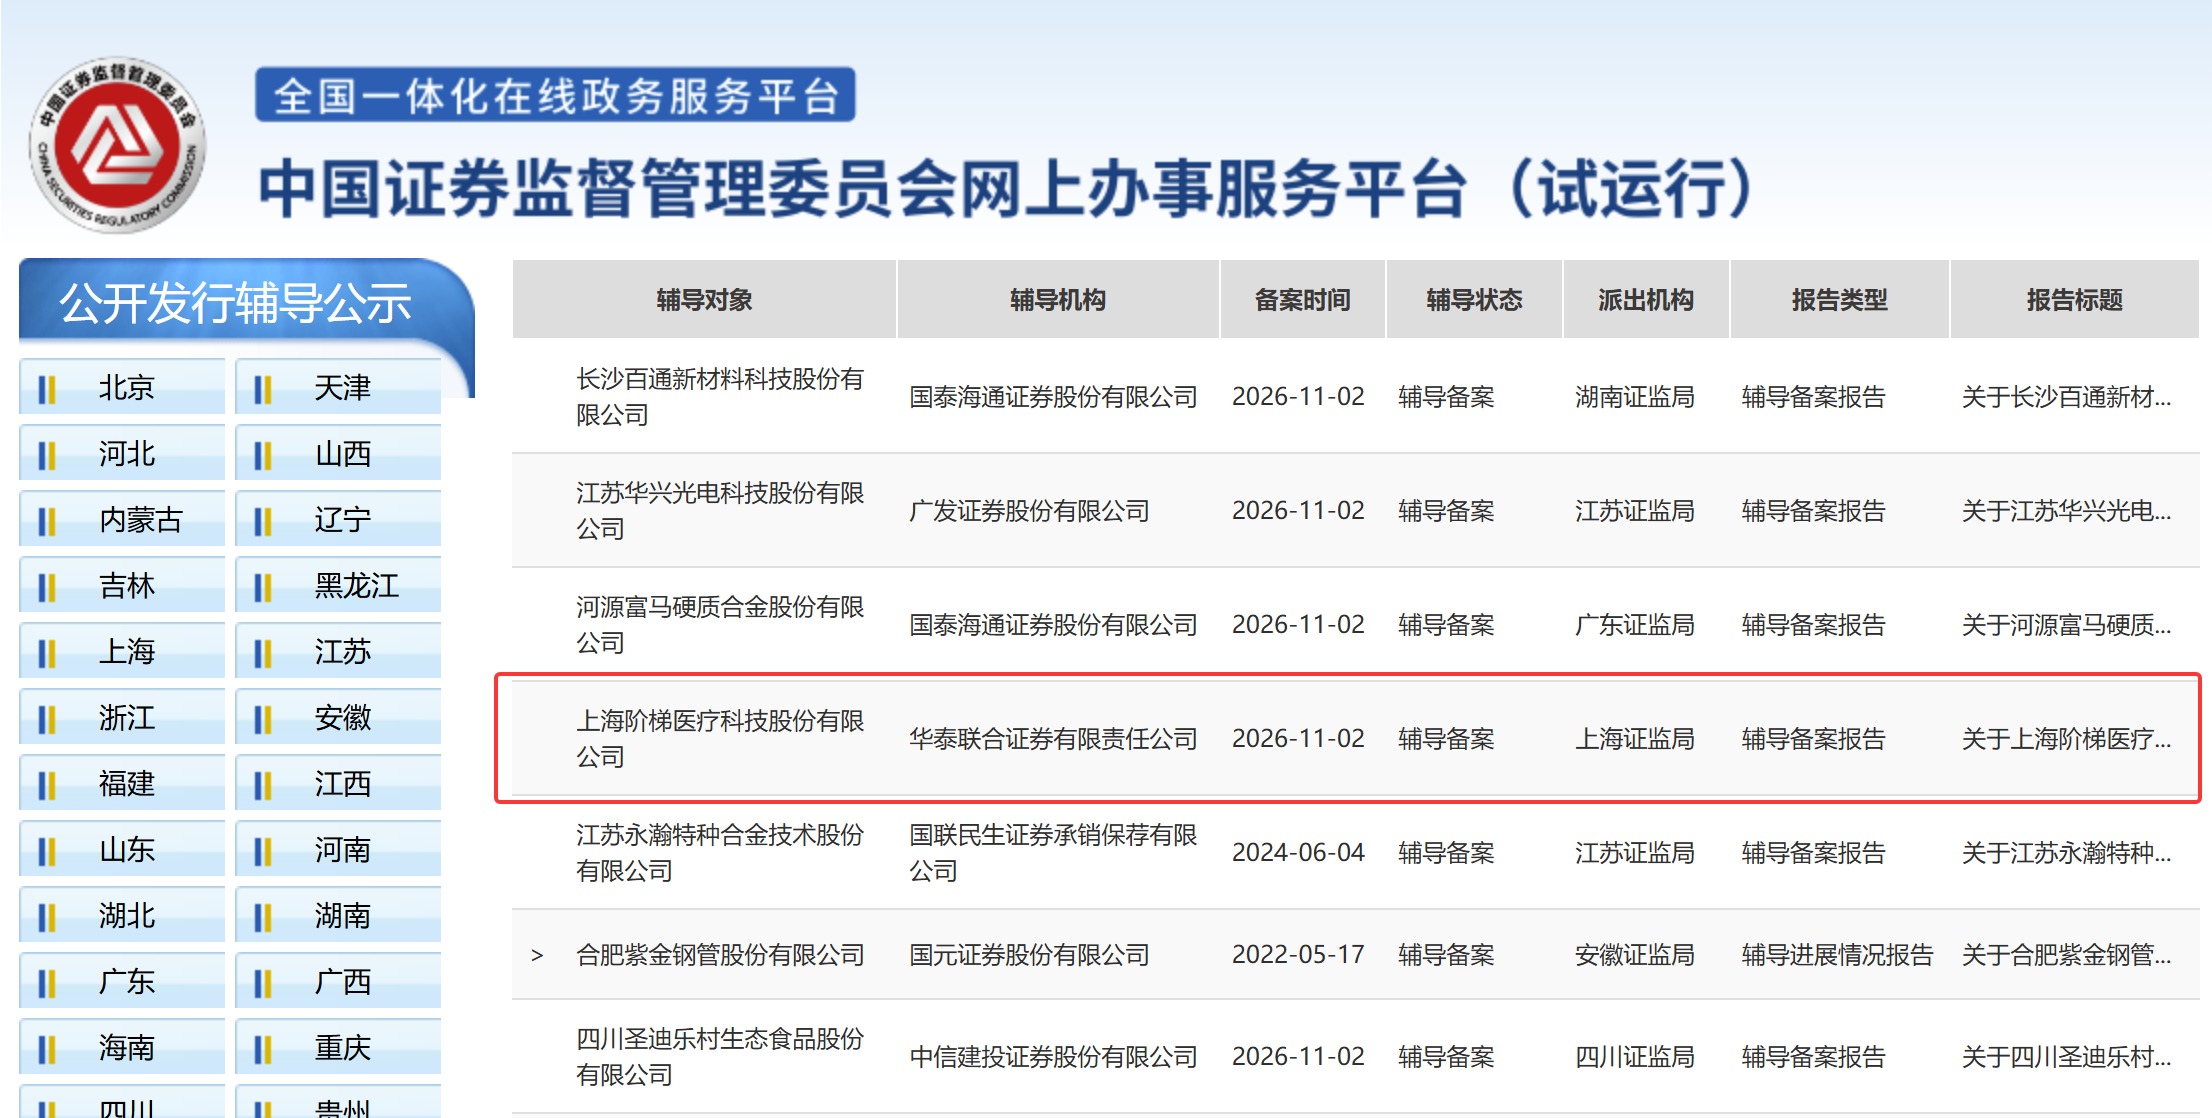
脑机接口企业阶梯医疗启动上市辅导
11月3日,据证监会官网披露,上海阶梯医疗科技股份有限公司正式向上海证监局办理辅导备案登记,辅导机构为华泰联合证券,辅导协议签署时间为10月30日。
2026-11-04 15:41
 资讯
国际SOS发布跨境人员健康与安全六项建议
随着2026年最后两个月国际经贸活动陆续启幕,全球双向商务往来日益密集。与此同时,秋冬季呼吸道疾病、海外部分地区安全局势变化以及极端天气等因素,也为跨境商务人员的健康、...
2026-11-04 15:17
 资讯
华东医药自研1类新药卡维列隆氨丁三醇片中国上市申请获受理
适用于在控制饮食和增加体力活动的基础上对成人患者的长期体重控制,初始体重指数(BMI)为:≥28kg m2(肥胖),或≥24kg m2 (超重)并伴有至少一种体重相关的合并症,例如...
2026-11-03 21:38
 资讯
新修订《医疗器械生产质量管理规范》 共性问题解答(第一期)
共性问题一:《规范》第四条要求企业应当将风险管理理念贯穿于质量管理体系运行全过程,请问该全过程具体包含哪些环节?
2026-11-03 15:46
 资讯
英捷信医疗宣布完成2亿元人民币B轮融资
英捷信医疗专注于自我给药系统研发与制造。公司产品线覆盖胰岛素、GLP-1、生长激素等生物制剂给药装置,包括一次性预填充注射笔、扭簧注射笔、重复注射笔及自动注射器(AIPen)等。
2026-11-03 11:22
 资讯
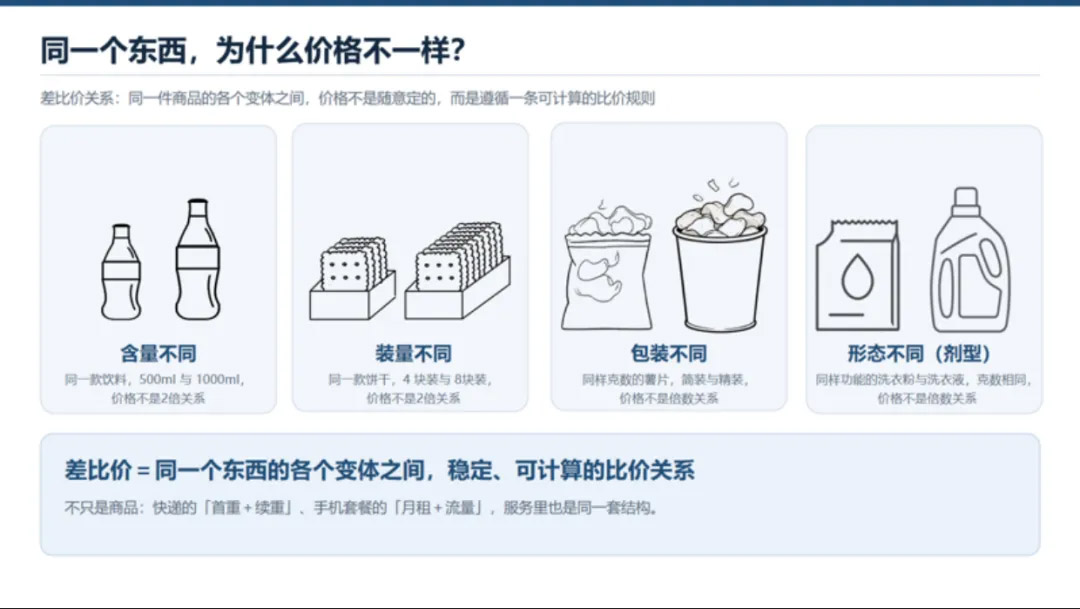
“药品差比价规则”轻松读
在药品采购、挂网、定价、报销的政策体系里,有效成分相同、剂型规格包装不同的药品,它们的价格谁可以高、谁应该低,具体可以相差多少钱,往往都离不开一句:那就按“药品差比...
2026-11-03 09:12
 资讯
赛沃替尼+奥希替尼联合疗法在欧洲和日本的上市申请获受理
11 月 2 日,和黄医药发布公告,赛沃替尼+奥希替尼联合疗法在欧洲和日本的上市申请已获得监管机构受理,用于治疗 MET 驱动的 EGFR 突变非小细胞肺癌(NSCLC)。此前 9 ...
2026-11-03 08:39