
从行业发展趋势看,大健康产业在当下迎来了加速发展期,行业景气度高。支撑行业高速运行的引擎有三个:第一,人口老龄化与环境污染提高了居民的保健、医疗潜在需求;第二,居民健康意识提升扩大了医疗保健支出;第三,政策推进健康中国建设。这三大利好因素预计在未来仍将继续发酵,从而推动大健康产业的持续发展。
一、人口老龄化加速、环境污染提高健康产业潜在需求
老龄化与环境污染成为大健康产业发展的内在因素。2015年我国65岁以上老年人口占比达10.5%,2010年我国居民平均预期寿命为74.83岁,展望未来,人口的加速老龄化与寿命的延长将是大趋势。在此背景下,养老、慢性病等健康问题将受到广泛的关注。同时,日益恶化的环境状况对居民的身体健康具有较大负面影响,这也提高了人们对健康的重视。三次全国死因调查显示,过去30年我国人群恶性肿瘤标化死亡率由75.6/10万上升至91.24/10万,与生态环境、生活方式有关的肺癌、肝癌、结直肠癌的死亡成明显上升趋势。因此,人口老龄化与环境问题是驱动大健康产业发展的内在因素。

中国60岁以上人口趋势及增速预测

中国人口分年龄占比及GDP增速
二、健康意识提升扩大消费支出
我国居民收入的提升为大健康产业发展奠定了购买力基础。国际发展经验显示当人均GDP超过6000美元时,进入典型的消费升级周期,非生活必需品消费将成为主。2011年以来,我国人均GDP超过6000美元,居民可支配收入持续增长,从2008年15,780元增加到2014年29,381元。伴随收入增加,居民医疗消费支出保持较高速增长,2011至2014年,城镇居民医疗保健类支出年均增长率为10.66%,高于居民消费性支出10.35%的增速,且近年来呈现明显上升趋势,2014年医疗保健类支出增速为14.91%,大幅高于8.01%的消费性支出增速与8.98%的居民可支配收入增速。

人均GDP与人均可支配收入持续增长

2001-2015年中国城镇居民家庭人均年可支配收入、年消费性支出、医疗保健支出
健康意识的提升与观念革新进一步促使大健康产业的发展。生活质量的提升使得人们对健康有了更高的要求,环境恶化与生活压力增加引发人们的健康问题的普遍关注。审美观念革新也使得医疗美容等行业进入大众消费阶段。
三、政策推进中国健康建设
十三五规划建议将“健康中国”建设上升为国家战略。十三五规划建议提出,推进健康中国建设,深化医药卫生体制改革,理顺药品价格,实行医疗、医保、医药联动,建立覆盖城乡的基本医疗卫生制度和现代医院管理制度,实施食品安全战略。进入2016年,2月14日国常会上,提出部署推动医药产业创新升级的政策要求。持续不断的健康相关政策出台,令大健康产业的发展迎来政策蜜月期。

健康中国的提出与相关政策
四、中国大健康市场规模快速扩大且未来仍有增长空间
1、大健康产业持续较快增长,14年规模达2.5万亿。2014年我国大健康产业规模达2.5万亿元,2011-2014年均复合增长率16.03%。选取药品、医疗器械、保健品、医疗美容观察具体行业规模增长,药品制造行业年均复合增长率19%(2010-2014)、医疗器械行业年均复合增长率30.50%(2010-2014)、保健品行业年均复合增长率30.40%(2012-2014)、医疗美容行业年均复合增长率16.58%(2011-2014)。

2009—2014年中国健康服务产业结构(单位:亿元)

2009—2014年中国健康服务产业市场规模(单位:万亿元)
从国际对比看,我国大健康产业仍有较大增长空间。医疗方面,我国每千名儿童只有0.5名医师,美国是1.46,参照此比例,我国儿科医生缺口至少20.8万。医疗美容方面,韩国5000 万人口拥有5000 家美容机构和2000多名认证医师,人均拥有的美容医院和医师数量都远远超过中国,服务终端医院质量参差不齐形成大量的客源外流。这些产业供应的缺口意味着健康行业未来有较大的增长空间。

2010-2014年中国医药及医疗美容市场规模

2010-2014年中国医疗器械、保健品、健身房市场规模
2、目前大健康产业利润率在10%-30%之间,其中药品制造行业年均销售利润率10.11%(2010-2014)、医疗器械行业年均销售利润率10.61%(2010-2014)、保健品行业年均销售利润率20.80%(2012-2014),而2010至2014年,全部A股年均销售净利率为8.79%,由于可见,大健康产业利润率处于较高水平。

2011-2014年中国医药、医疗器械、保健食品销售利润
3、当前儿童医疗领域具有持续性增长力,体现在用药和门诊两方面:在用药方面,2014年儿童用药市场规模已达590亿元,2005-2014 年的复合增长率约为11.30%,据南方医药经济研究所的预测,2015年我国儿童药销售额将达到670亿元;在门诊方面,《2014中国卫生统计年鉴》显示2013年儿童门诊接待近2亿人次,儿童医院病床使用率103%,每床出院人数47.8,病床周转次数达49.3,在所有卫生机构中最高。

2005-2015年中国儿童用药市场规模
儿童医疗领域存在供不应求矛盾,但这也意味着行业存在很大上升空间。目前,儿童医疗领域存在的供应不足主要体现在药品、药企、药师领域,二孩放开后,这一矛盾有可能进一步凸显,但这也意味着,医疗领域有很大的增长空间。从需求侧看,目前儿童人口占比为16.6%,二胎放开后,这一比例有望持续增长。从供给侧看,儿童药品、药企与医师的供给不足:第一,儿童用药市场远未饱和,我国目前医药市场规模约为12413亿元,儿童药市场规模仅占其中的4%,而儿童占全国人数约16.6%;第二,儿童药企数量不足,6000 多家药厂中专门生产儿童药的企业只有10 多家;第三,儿童专业用药较少,截至2013年1月,国产药品18万余条批文中专用于儿童药品的仅3000多条;第四,儿科医师缺口巨大,《2015年中国卫生统计年鉴》显示,2014年儿科医师人数约为11.2万,而第六次全国人口普查显示14岁以下儿童有2.2亿余人,平均每千名儿童只有0.5名医师,而美国是1.46。

0-14岁人口规模与占总人口比重(万人)
4、体育产业市场规模巨大且政策利好不断。2014年体育产业市场规模达4454亿元,2006-2014 年的复合增长率约为20.78%,体育产业占GDP比重0.70%,发达国家体育产业占GDP比重在2%-3%之间,随着消费升级与健康意识提高,体育产业未来还有很大的市场空间,同时,政策利好也推动体育健身产业发展。2014 年国务院出台《关于加快发展体育产业促进体育消费的若干意见》,将全民健身上升为国家战略,把体育产业作为绿色产业、朝阳产业培育扶持。文件指出到2025年体育产业总规模超过5万亿元,人均体育场地面积达到2平方米,经常参加体育锻炼的人数达到5亿。

中国体育产业规模与GDP占比
健身运动消费是居民收入提高、消费升级的必然结果,而健身意识增强也为行业带来持久需求。2008年以来,居民收入复合增长率达10.91%,人均收入达29381元,体育健身产业也迎来迅速扩展期,复合增长率12.97%。根据国家体育总局数据,2014年全国共有4.1亿20岁及以上城乡居民参加过体育锻炼,比2007年增加20.58%,其中,20~29岁人群参加体育锻炼的人数百分比最高,为48.2%。从供给端看,健身俱乐部是主要商业健身经营模式。目前健身俱乐部加速扩展,但盈利能力较差。2013年商业健身俱乐部总数约为5000家,2001年-2013年间复合增长率26.42%,其中20%处于赢利状态,究其原因目前健身俱乐部主要盈利模式为会费收入,区域化强,行业集中度低,同质化造成价格战为主要竞争方式。未来以互联网健身、健身社交为代表的“互联网+”模式会成为行业新的发展趋势。

城镇居民家庭人均可支配收入(元)

20岁以上各年龄组参加体育锻炼人数百分比
5、医疗美容市场未来增长空间大。从市场规模和客户群发展看,我国医美市场保持较高速增长,未来依然有加大空间。据产业信息网报,我国医疗美容市场总产值2014年已达5530亿,年增长率接近20%,预计2016至2020年,年均增长率约15%,2019年将突破万亿,2010至2013年,我国医疗美容人数由340万次增长至537万次,预计2015年超过700万次,年均复合增长率约15%。

中国医疗美容行业市场规模(亿元)
6、老龄化趋势与环境恶化使得慢性病成为中老年人普遍的医疗需求。我国中老年人慢性病患病率较高,这在客观上提升了中老年人的医疗需求。2015年6月,国家计生委时隔十年再次发布《中国居民营养与慢性病状况报告(2015)》,报告指出:2012年全国18岁及以上成人高血压患病率为25.2%,糖尿病患病率为9.7%,40岁及以上人群慢性阻塞性肺病患病率为9.9%。,癌症发病率为235/10万,十年来我国癌症发病率呈上升趋势。《报告》认为慢性病患病率上升主要影响因素包括老龄化趋势、慢性病患者生存期不断延长以及个人不健康的生活方式,我国慢性病的总体防控形势依然严峻。

重点慢性病死亡情况
针对严峻的慢性病发病形势,病前预防与病发治疗均有投资机会。漫长的发病使得有效预防慢性病成为可能。从预防角度看,积极推进中老年人健康体检、加强慢性病的机会性筛查,推进体育健身产业,完善医疗保险制度,扩大商业医疗保险范围,建立全国癌症防治协作网络,是未来发展方向。从病发治疗角度看,建立社区医院,提高基层医疗卫生机构医师数量与专业质量是关键,药企在国家相关科技计划(专项、基金等)支持下进行药物研发,开展癌症康复、姑息治疗和临终关怀机构建设是行业未来发展方向。
来源:中国产业信息
为你推荐
 资讯
手术机器人公司思博慧医宣布完成近亿元Pre-A+轮融资
近日,思博慧医宣布完成近亿元Pre-A+轮融资。本轮由诺庾资本领投,浦东创投、片仔癀盈科基金、同杨基金、太湖空天动力启明星跟投。所获资金将主要用于全自动磁控介入手术机器人...
2026-09-20 15:35
 资讯
国家卫健委、国家中医药管理局联合发布《关于进一步加强罕见病防治工作的通知》
到2026年底前,各省、自治区、直辖市及新疆生产建设兵团均应当至少依托1家省属及以上医院开设罕见病门诊,辖区内300万人口以上的地市均应当至少依托1家医院开设罕见病门诊,安排...
2026-09-20 13:47
 资讯
2016年-2025年:国内化学仿制药累计销售额TOP10
从十年累计销售额来看,TOP10品种合计超过2400亿元,展现了中国仿制药市场雄厚的体量基础。其中,扬子江药业的地佐辛注射液以420 79亿元的累计销售额高居榜首,是榜单中唯一突...
2026-09-20 09:07
 资讯
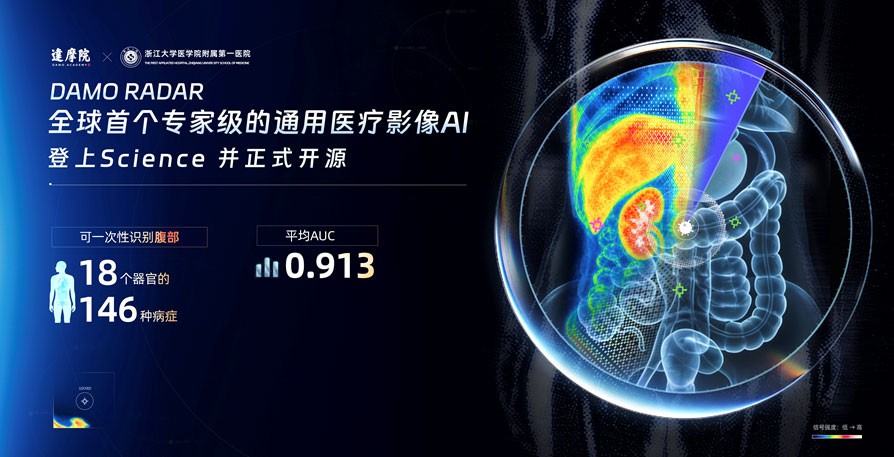
全球首个专家级通用医疗影像模型,一次识别146种病症
9月18日消息,阿里巴巴达摩院与浙江大学医学院附属第一医院等机构研发出通用医疗影像AI模型DAMO RADAR,并登上国际顶级学术期刊《科学》(Science)。
2026-09-18 17:12
 资讯
金斯瑞与礼来TuneLab达成合作,推动AI制药湿实验服务
根据协议,金斯瑞生物将向Lilly TuneLab参与企业提供湿实验服务,助力其快速生成实验数据,将AI预测转化为生物学验证数据,加速候选药物评估。
2026-09-18 15:51
 资讯
医药工业发展十五五规划
规模以上医药工业企业营业收入超过3 5万亿元,创新药产业规模增速年均达到20%以上,全球年销售额超10亿美元的品种数量达到5个以上;年营业收入超过100亿元的医药工业企业数量达...
2026-09-18 13:45
 资讯
全球首个核药仿制药获完全批准
9月14日,Curium宣布Bexlutry([177lu]氧奥曲肽,研发代号:PNT2003)获得FDA批准上市。该药物是Lutathera的仿制药,也是全球首个获批上市的核药仿制药。
2026-09-18 11:58
 资讯
康方生物第4个ADC获批临床,加速布局IO+ADC方向
近日,康方生物(9926 HK)宣布,其自主研发的创新双抗ADC药物AK158D1(EGFR Trop2 双抗ADC),已获得国家药品监督管理局药品审评中心批准,开展用于治疗晚期恶性实体瘤的I期临床研究。
2026-09-18 11:18
 资讯
体内CAR-T出海
近日,河北森朗生物科技有限公司(森朗生物)与美国Tempest Therapeutics(Tempest)签署独家选择权协议,授权Tempest可独家引进森朗生物CD7靶向慢病毒载体平台及多款体内CAR-T候选药物。
2026-09-17 17:15
 资讯
迈英诺医药完成超 2 亿元 A 轮融资,全球首个局部给药泛 JAK / 泛 Trk 多靶点抑制剂进入中美 II 期临床
本轮融资由阳光融汇资本领投,厦门金圆产业链基金、厦门市心血管产业基金、博行资本、建发新兴投资、沃美达资本、朗煜投资、厦门高新投跟投
2026-09-17 16:23
 资讯
华东医药携手美柏生物,ECM胶原蛋白MB007独家战略合作落地
就细胞外基质(Extracellular Matrix,ECM)胶原蛋白MB007产品在中国市场达成独家战略合作
2026-09-17 16:17
 资讯
全球范围内,达芬奇SP单孔手术系统首获新适应症
直观医疗近日宣布,达芬奇SP单孔手术系统经阴道妇科手术适应症已获得欧盟CE认证,这是该系统在全球范围内首次获批此适应症。
2026-09-17 16:17
 资讯
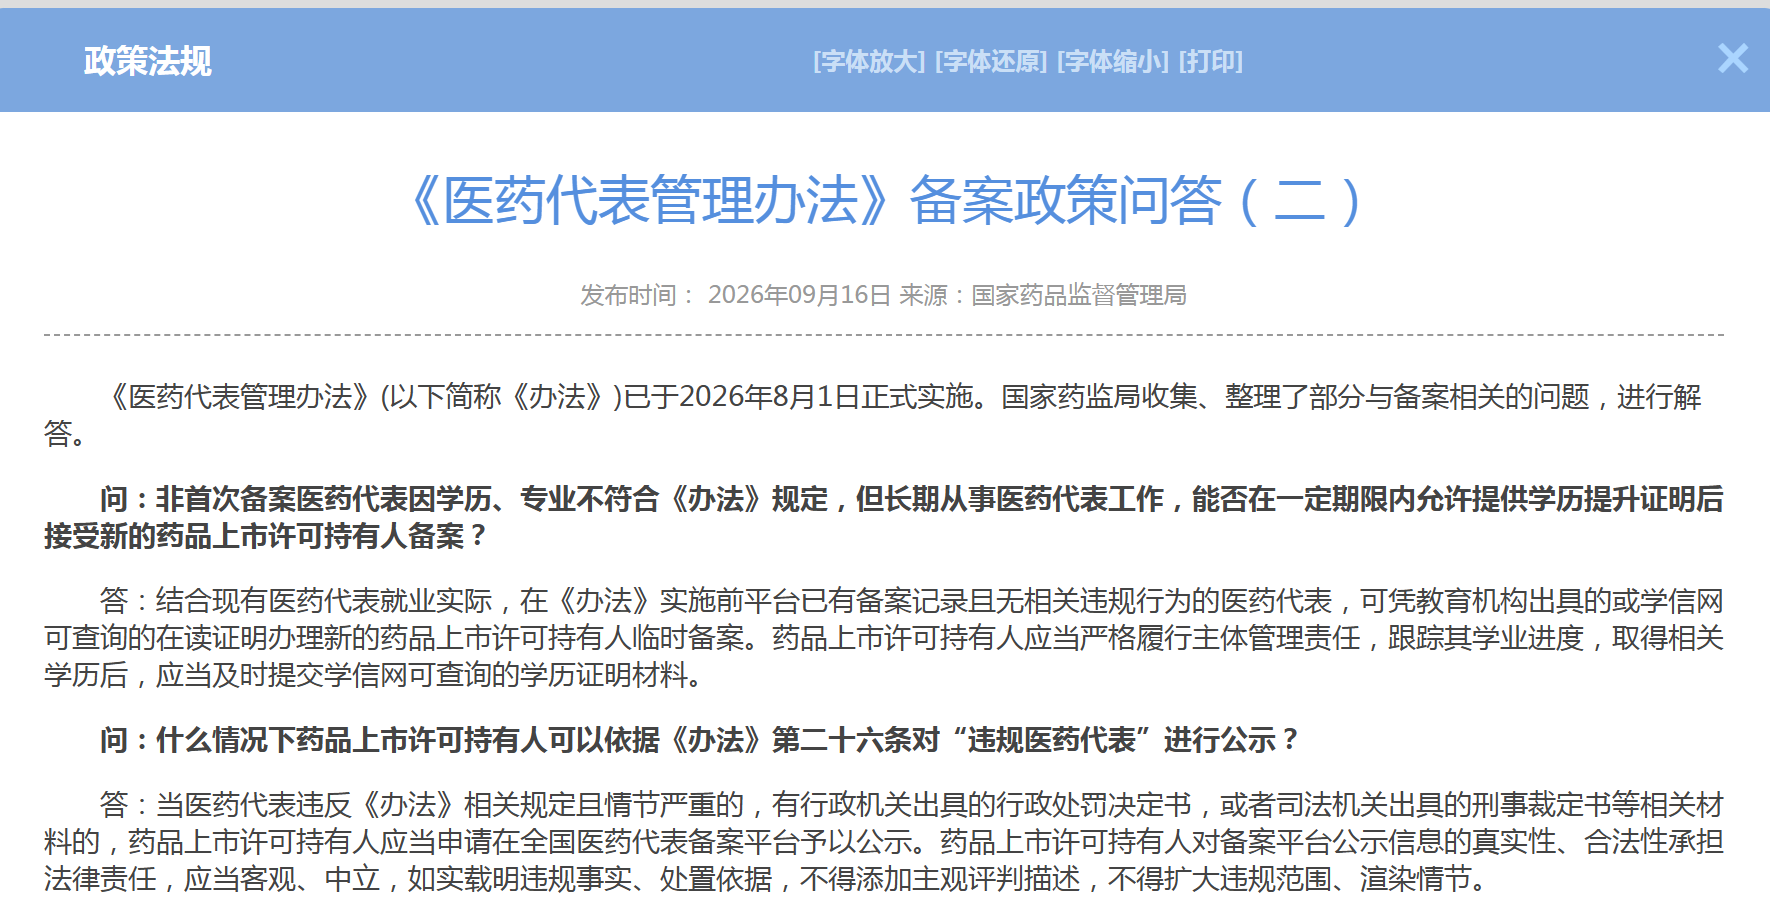
《医药代表管理办法》备案政策问答(二),非首次备案医药代表因学历、专业不符合《办法》规定可否备案
9月16日,国家医药代表备案平台发布《备案政策问答(二)》。国家药监局收集、整理了部分与备案相关的问题,进行解答。
2026-09-17 11:08
 资讯
字节跳动Anew Labs完成2.9亿美元融资
本轮融资由原红杉中国HSG、IDG资本和高瓴投资领投,五源资本担任联合领投方。其他投资者还包括高榕创投、春华创投、博裕资本,以及战略投资者SBP Group和国资背景的上海未来产...
2026-09-17 10:36
 资讯
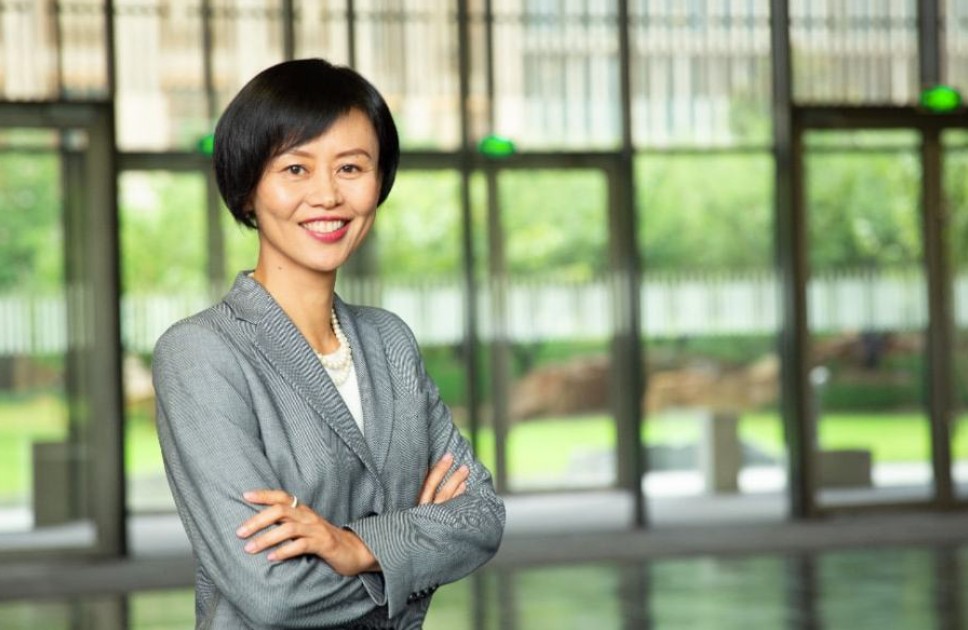
诺华前中国总裁张颖出任传奇生物 CEO
纳斯达克上市细胞治疗企业传奇生物(Legend Biotech,股票代码:LEGN)于 9 月 15 日正式官宣,董事会任命张颖(Ingrid Zhang)担任公司首席执行官(CEO),任命自当日生效。
2026-09-16 19:41