
自去年开始,险企布局专业健康险开始加速,市场一直维持只有四家专业健康险公司多年之后,终于在去年开始又有新公司获得健康险专业牌照,太保、复星、阳光、国寿均开始布局。然而,中国医疗市场的特殊性使得专业的医疗保险在费用控制方面始终是难题,未来险企进入这一领域或许面临一个关键抉择,是否只做健康险,单纯靠此是否可以支撑得起一个产业?
中国的商业保险占整体医疗支出的比例不到3%,非常不成熟。除了缺乏成熟的税收优惠体系,更重要的原因是保险公司无法干预就医过程。公立医院是绝对主导的服务方,而且力量强大,尤其是三级医院,有量和医生资源的绝对优势。保险公司缺乏会员量的优势,无法和公立医院去议价,也没有办法和医院进行有效的数据互通,严密跟踪和管理整个就医流程。在这样的体系下,很多情况下保险公司只能被动理赔,对治疗方案、产品选择、医生的决策都无法做出干预。再加上中国医生的服务价值被严重低估,扭曲了医生的决策。因此,无论是医保还是商业支付方,在这样价格畸形的体系下,都无法避免医生的决定不受到经济利益的影响。
在这样的环境下,缺乏和服务方的深入合作,保险靠自身的产品很难单纯成长成一个产业。如果只做一个轻资产的“小保险”,不仅亏损是不可避免的,而且永远也做不大。为了要平衡潜在的赔付可能,健康险只能将保费的价格调高,而一个高端保险的市场始终是非常小的,无法快速成长。
在当前的局面下,中国的医疗保险未来很可能不得不被逼去做一个整合的大保险产业。包括平安、复星在内的险资已经开始布局整个医疗产业,希望通过拥有自己的服务方来做突破口,和保险产品形成一条产业链。
这种试图打造服务和支付方闭环的模式在中国现有的服务体制下可能是逼不得已的一种选择。其好处是可以建立一个以服务为核心,有助于医疗控费的服务产业,并且通过这些公司其他板块的互补去形成整个医疗产业的利益,比如复星的医药,平安的其他保险产品、国寿的养老布局等。这样的模式类似打包,可能有助于降低单纯健康保险的风险。
但是,这种做“大保险”的模式也有风险。这是一种重资产模式,需要很长时间去布局。同时,服务方——医疗机构受到地域限制,要想快速铺开非常困难。而且对于保险会员来说,他们也会倾向于用一个开放的医院网络,保证灵活性。
从国外的例子来看,目前只有美国的凯撒医疗相对成功,成为整合医疗的典范。但凯撒的成功是以其完全局限于一隅来作为代价的,凯撒虽然在美国九个州有业务,但医院网络主要集中在加州并且整体的营收也主要来自加州。而另一保险巨头BUPA则选择最终在2007年出售其在英国的医院网络,只保留诊所等轻资产。
因此,对商保公司来说,进入医疗服务市场是需要做好深耕区域市场的准备,在布点的过程中尽量将医疗机构控制在一个区域内,而不是全国性的布点。这是做“大保险”要坚守的第一个原则。从这一点来看,目前还没有一家保险公司真的依从这个原则来进行线下医疗布局。当然,这与中国的医疗市场的现状有关,无论是购买还是新建,与地方政府的谈判是非常缓慢和异常困难的。很多公司都不得不选择能够快速突破的地区,而无法顾及整体的布局。但如果不能在区域进行布局,这就会导致医疗资源无法与保险真正联动,甚至连有限闭环的模式都无法展开。
其次,与其他板块的联动需要整体性战略。以平安的其他保险产品为例,庞大的寿险和产险用户都可能转化为健康险用户。但个险的逆向选择风险很大,如何规避可能的风险是一大考验。如果能够打包在其他的团险销售渠道中可能会更好一些。但受制于区域性市场的影响,联动效应可能不会太强。
最后,卫星诊所模式和有限闭环是发展方向。通过一个城市的大医院向基层去辐射是打造整合医疗必须要做的,而且两者缺一不可。只有医院是无法深入基层去获取用户并真正粘住用户。整合医疗最主要的优势就是用户比较稳定,不需要每天获取大量新用户。因此,用户的粘性至关重要,而这就需要基层的诊所提供优质的服务。但是,如果只有诊所而无医院则无法真正成为一个闭环,因为基层只能看小病和慢病,大病还是需要大医院的技术能力。另外,囿于用户的灵活性需求,这一网络必须尽早打开,为用户提供更多的其他医疗机构。
因此,中国未来进入专业健康险的公司必须要考虑在保险本身和其他板块如何平衡及互动,在现行体制无法短期内改变的情况下,进入民营医疗产业是一个长期的布局。一旦这一板块成熟起来,将完全改变商业保险在服务上的被动状态,让服务和控费变成可能。但这个过程转变中需要大量的资金和很长时间,可能更适合有多医疗板块业务的大型公司。
来源:村夫日记
为你推荐
 资讯
手术机器人公司思博慧医宣布完成近亿元Pre-A+轮融资
近日,思博慧医宣布完成近亿元Pre-A+轮融资。本轮由诺庾资本领投,浦东创投、片仔癀盈科基金、同杨基金、太湖空天动力启明星跟投。所获资金将主要用于全自动磁控介入手术机器人...
2026-09-20 15:35
 资讯
国家卫健委、国家中医药管理局联合发布《关于进一步加强罕见病防治工作的通知》
到2026年底前,各省、自治区、直辖市及新疆生产建设兵团均应当至少依托1家省属及以上医院开设罕见病门诊,辖区内300万人口以上的地市均应当至少依托1家医院开设罕见病门诊,安排...
2026-09-20 13:47
 资讯
2016年-2025年:国内化学仿制药累计销售额TOP10
从十年累计销售额来看,TOP10品种合计超过2400亿元,展现了中国仿制药市场雄厚的体量基础。其中,扬子江药业的地佐辛注射液以420 79亿元的累计销售额高居榜首,是榜单中唯一突...
2026-09-20 09:07
 资讯
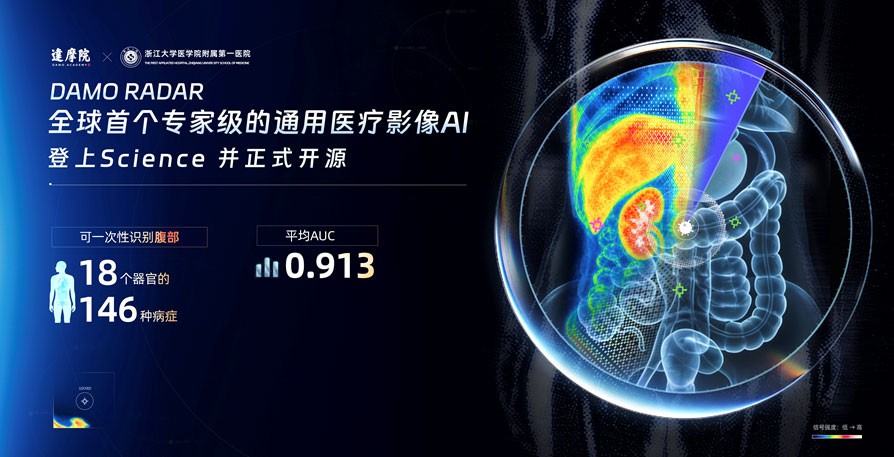
全球首个专家级通用医疗影像模型,一次识别146种病症
9月18日消息,阿里巴巴达摩院与浙江大学医学院附属第一医院等机构研发出通用医疗影像AI模型DAMO RADAR,并登上国际顶级学术期刊《科学》(Science)。
2026-09-18 17:12
 资讯
金斯瑞与礼来TuneLab达成合作,推动AI制药湿实验服务
根据协议,金斯瑞生物将向Lilly TuneLab参与企业提供湿实验服务,助力其快速生成实验数据,将AI预测转化为生物学验证数据,加速候选药物评估。
2026-09-18 15:51
 资讯
医药工业发展十五五规划
规模以上医药工业企业营业收入超过3 5万亿元,创新药产业规模增速年均达到20%以上,全球年销售额超10亿美元的品种数量达到5个以上;年营业收入超过100亿元的医药工业企业数量达...
2026-09-18 13:45
 资讯
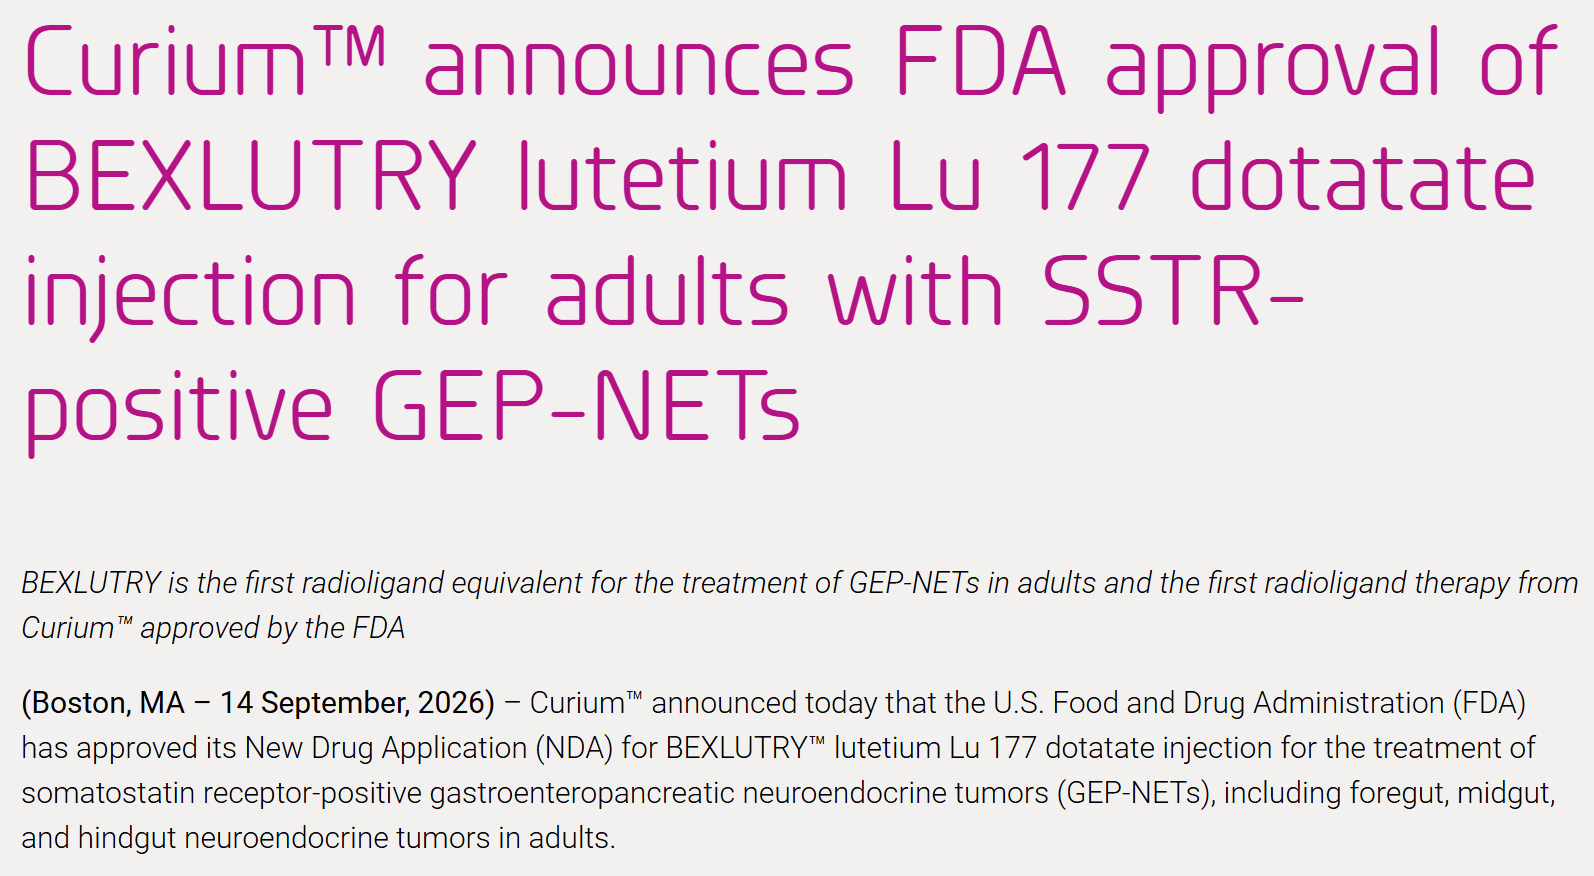
全球首个核药仿制药获完全批准
9月14日,Curium宣布Bexlutry([177lu]氧奥曲肽,研发代号:PNT2003)获得FDA批准上市。该药物是Lutathera的仿制药,也是全球首个获批上市的核药仿制药。
2026-09-18 11:58
 资讯
康方生物第4个ADC获批临床,加速布局IO+ADC方向
近日,康方生物(9926 HK)宣布,其自主研发的创新双抗ADC药物AK158D1(EGFR Trop2 双抗ADC),已获得国家药品监督管理局药品审评中心批准,开展用于治疗晚期恶性实体瘤的I期临床研究。
2026-09-18 11:18
 资讯
体内CAR-T出海
近日,河北森朗生物科技有限公司(森朗生物)与美国Tempest Therapeutics(Tempest)签署独家选择权协议,授权Tempest可独家引进森朗生物CD7靶向慢病毒载体平台及多款体内CAR-T候选药物。
2026-09-17 17:15
 资讯
迈英诺医药完成超 2 亿元 A 轮融资,全球首个局部给药泛 JAK / 泛 Trk 多靶点抑制剂进入中美 II 期临床
本轮融资由阳光融汇资本领投,厦门金圆产业链基金、厦门市心血管产业基金、博行资本、建发新兴投资、沃美达资本、朗煜投资、厦门高新投跟投
2026-09-17 16:23
 资讯
华东医药携手美柏生物,ECM胶原蛋白MB007独家战略合作落地
就细胞外基质(Extracellular Matrix,ECM)胶原蛋白MB007产品在中国市场达成独家战略合作
2026-09-17 16:17
 资讯
全球范围内,达芬奇SP单孔手术系统首获新适应症
直观医疗近日宣布,达芬奇SP单孔手术系统经阴道妇科手术适应症已获得欧盟CE认证,这是该系统在全球范围内首次获批此适应症。
2026-09-17 16:17
 资讯
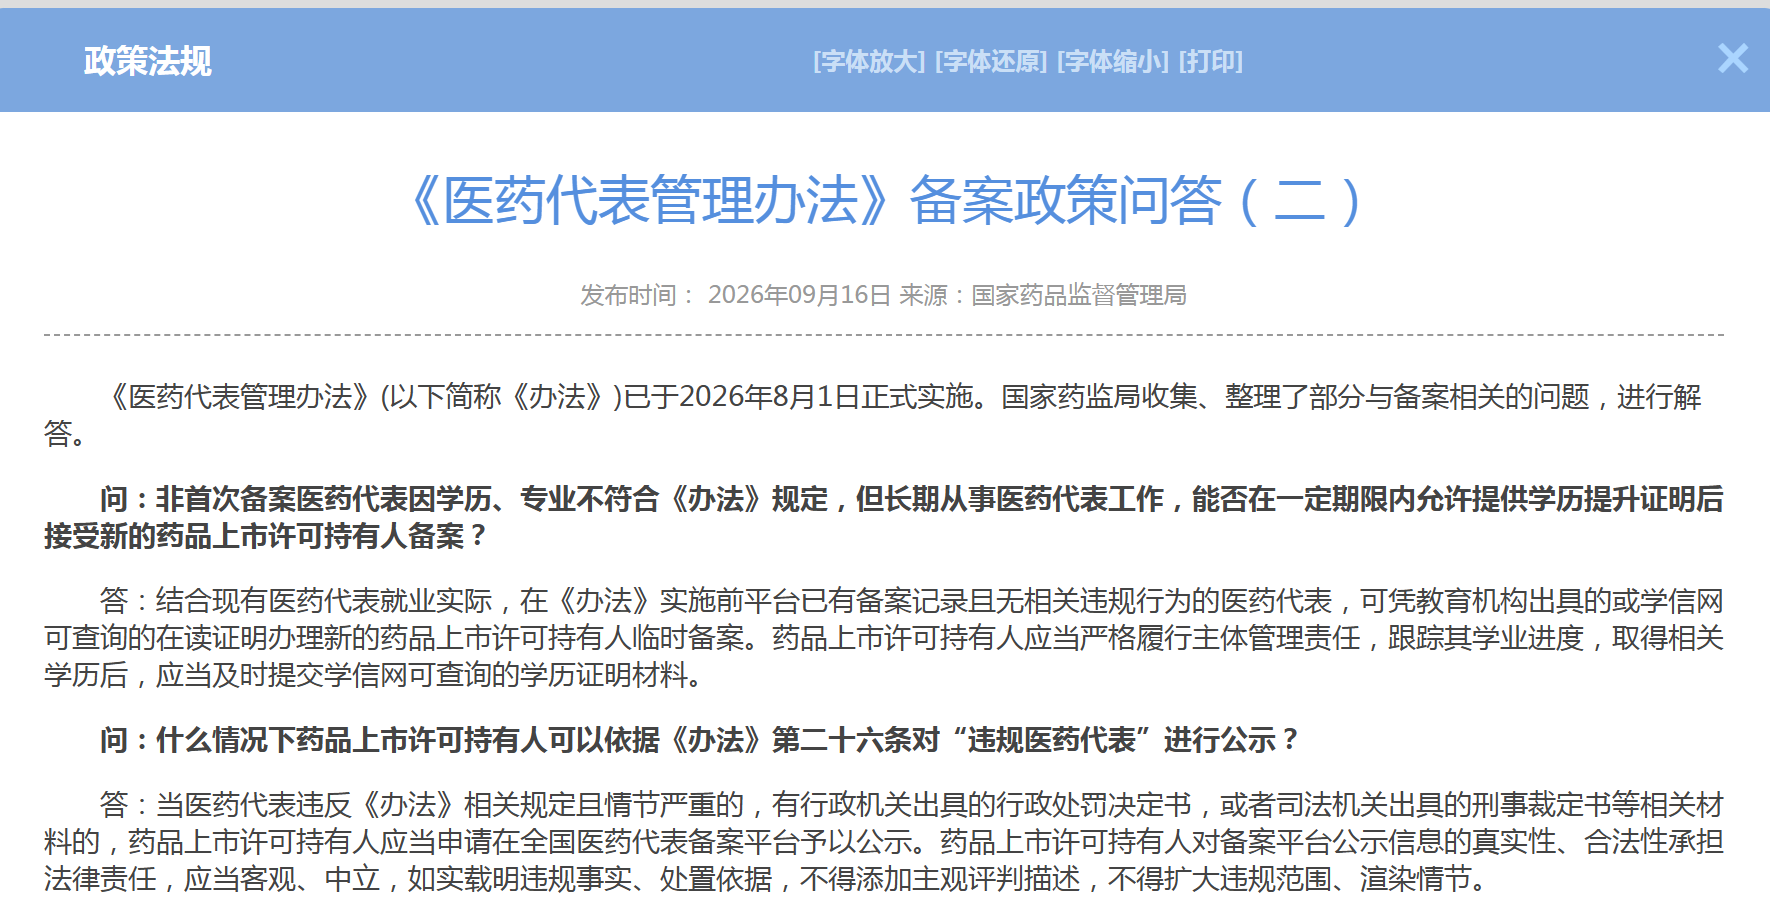
《医药代表管理办法》备案政策问答(二),非首次备案医药代表因学历、专业不符合《办法》规定可否备案
9月16日,国家医药代表备案平台发布《备案政策问答(二)》。国家药监局收集、整理了部分与备案相关的问题,进行解答。
2026-09-17 11:08
 资讯
字节跳动Anew Labs完成2.9亿美元融资
本轮融资由原红杉中国HSG、IDG资本和高瓴投资领投,五源资本担任联合领投方。其他投资者还包括高榕创投、春华创投、博裕资本,以及战略投资者SBP Group和国资背景的上海未来产...
2026-09-17 10:36