Ⅲ期临床试验,是药品上市前的最后一道关口。在研药品的Ⅲ期临床试验基本代表了未来2-3年内的药物上市走向,是新药上市的关键风向标。
虽然有部分药品根据Ⅱ期临床试验结果,即可实施有条件批准,但是这类药品仍是少数。另一方面,获得有条件批准的药品仍然要继续接受Ⅲ期临床试验的检验,如果Ⅲ期临床试验失败,药品批件仍会被撤销。
动脉网对截至7月15日为止,在CDE药物临床试验登记与公示平台上处于在研状态的1235项Ⅲ期临床试验进行了简要的统计和分析,尝试探寻未来几年内我国的药物上市走向。

跨国药企与国内药企四六开
国内Ⅲ期临床试验适应症分布
在临床试验的适应症类型分布上,肿瘤毫无疑问是临床试验最热门的领域。国内在研的Ⅲ期临床试验中,约有36%的试验分布于肿瘤领域,共计447项。
紧随其后的是以糖尿病为代表的内分泌/代谢类疾病,以哮喘、肺动脉高压等为代表的呼吸系统疾病和以艾滋病、乙肝、丙肝等为代表的感染类疾病领域。
动脉网曾在2019年7月对ClinicalTrails上的所有在研临床试验进行过统计分析。无论是在全临床实验的分析中,还是在Ⅲ/Ⅳ期临床试验的分析中,神经/精神类疾病都位列第二位,仅次于肿瘤,在Ⅲ/Ⅳ期临床试验中的占比甚至可达15%。然而在国内的Ⅲ期临床试验中,神经/精神类疾病在研的Ⅲ期临床试验只有76项,占比只有约6%。
阿尔茨海默病、帕金森病、重度抑郁症等神经/精神类疾病长期以来缺乏足够有效的临床治疗方案。这类疾病虽然可能不会直接致死,但是其患者群体的生活质量会受到极大的影响,并且有可能最终间接导致患者死亡。
虽然近年来国内也出现了GV971这样话题性极强的创新药产品,但是总体上国内药物研发在神经/精神类疾病,这一严重缺乏解决方案的领域中,相比于全球范围,投入仍然相对较低。

临床试验申请者类型分布
在Ⅲ期临床试验的申请者方面,随着国内对药品引进和临床研究态度的进一步开放,有越来越多的跨国药企在国内开展临床试验,或是将中国纳入全球多中心临床试验中。国内在研的注册Ⅲ期临床实验中,由跨国药企申请的临床试验已经达到498项,占总体约40%。

国外申请者占相应领域Ⅲ期临床试验比例
跨国药企在国内的临床实验布局上,就与全球临床试验相对一致。其在肿瘤领域的Ⅲ期临床试验数量已经超过了国内药企的布局量,在神经/精神类疾病和免疫系统/自身免疫疾病领域的占比也都接近一半。而国内药企,则在慢病管理主要切入的心脑血管疾病和内分泌/代谢疾病上,布局更加积极。
跨国药企在国内布局的几个重点领域,都是临床上缺乏解决方案的关键领域。在高血压、糖尿病等慢病市场中,解决方案已经相对成熟,除非新药产品可以较现有的解决方案产生质的飞跃,否则很难成为重磅炸弹。仅从大范围统计上看,跨国药企虽然在这些慢病领域仍然保持一定的投入,但是相比之下,缺乏解决方案、急需创新疗法的领域,显然更加吸引这些跨国药企巨头。
即使在细分领域的布局上,跨国药企同样也更加侧重于布局临床上需求更迫切的领域。以消化系统疾病为例,艾伯维、礼来和武田制药在这一领域进行了集中布局,主要的适应症有两个,分别是克罗恩病和溃疡性结肠炎。这两种疾病临床上都表现为低治愈率并且易复发,是消化系统疾病中的难点。相较之下,国内企业在这两项适应症上布局的屈指可数。大量的Ⅲ期临床试验都在进行十二指肠溃疡、胃食管反流等预后良好的适应症类型。
这其实显示了国内和国外药企研发策略上的不同。临床上解决方案已经比较成熟的产品,在研发中肯定更加容易,但是上市后也会面对更加激烈的市场竞争。而目前临床上的治疗难点,虽然产品研发困难,但是相应的市场竞争力更强,回报也会更高。国内大多数的医药企业,尤其是传统医药企业更侧重于低风险、低回报的研发方式;而跨国药企则相对大胆,以高风险高回报的研发策略尝试解决更困难的临床问题。
医美相关的临床试验属于本项统计中的特殊情况。目前国内在研的两项医美Ⅲ期临床研究均由跨国药企申请开展,申请者分别是艾尔建和大熊制药,并且对应的药品都是BOTOX(肉毒毒素瘦脸针)。国内兰州生物制品所也在进行肉毒毒素的相关研究,不过适应症方面没有选择医美方向,而是转向了慢性偏头痛、多发性硬化症等神经系统疾病。

顶尖PI负责的Ⅲ期临床试验数量
国内承接Ⅲ期临床试验研究工作超过10项的PI达到了21位。最多的一位,秦叔逵教授,更是担任了30项Ⅲ期临床试验的PI工作。
同时负责大量临床试验的PI几乎集中在肿瘤领域。21位顶尖PI中,有15位主要从事肿瘤相关领域的临床研究。
具体到更细分的疾病类型,同样也是热门疾病类型的顶尖PI更加繁忙,比如肺癌、乳腺癌、消化道肿瘤、糖尿病等。尤其是在肺癌领域,周彩存、石远凯、吴一龙、陆舜、程颖、张力六位PI负责的Ⅲ期临床试验数量均超过10项,总数超过100项。
在临床试验选择KOL的时候,各个领域的顶级PI自然会成为临床试验开展的首选。顶尖的KOL的背书,是临床试验质量的保证。尤其在KOL影响力突出的肿瘤领域,大样本量Ⅲ期临床试验的开展需要PI及其团队有丰富的临床试验处理经验。因此大多数疾病领域的Ⅲ期临床试验都会尽量邀请顶尖KOL出任试验PI。

国际多中心临床试验占Ⅲ期临床试验比例
目前在研的临床实验中,国内临床试验和国际多中心临床试验比例大概是2:1。一般来说,Ⅲ期临床试验的入组患者数量大,选择国际多中心的研究方式不仅可以降低临床数据的特异性,而且还有利于患者快速入组。尤其在中国加入ICH,并实现临床数据互认之后,国际多中心临床试验结果可以在全球范围内实现数据互认。这让国际多中心临床试验的价值显著提升。

国内临床试验和国际多中心临床试验的申请者分布
当我们按照国内临床试验和国际多中心临床试验对Ⅲ期临床试验进行分类,进而研究其中的申请者时,我们发现在国内和国际两类临床实验中,表现出申请者的明显差异。国内临床试验主要由国内药企申请,而国际多中心临床试验则主要由跨国药企申请。
由于国际多中心临床试验的高价值,比起在国内开展完整的注册临床试验,跨国药企明显更加乐于将国内纳入全球多中心研究中,作为其中的一部分开展临床试验。
国内药企以国内临床试验为主,这也与国内的药品研发趋势相关。正如我们前一段分析的,目前国内药企的关注点仍然在解决方案相对成熟,市场规模较大的领域。因此在Ⅲ期临床试验阶段的产品中,有大量的仿制药品和跟随创新产品。这些产品的国外市场早已发展成熟,国内企业即使完成了国际中心临床试验,也很难打入国际市场。因此这一部分医药企业只需要完成国内的临床研究,将自己的产品打入国内市场即可。
对于国内的创新药企,选择开展国际多中心临床试验自然是更好的选择。现阶段创新药企业仍然大量选择国内临床试验,更多的受限于经费开支。国际多中心临床试验的入组人数往往达千人级,涉及全球十几个国家的数十个临床站点,各方面开支都较国内临床试验高得多。因此大多数创新药企业都还是选择先在国内完成Ⅲ期临床试验。

27项在研的国内企业申请的全球多中心Ⅲ期临床试验
随着国内医药创新能力的提升,国内药企也开始有先头部队向国际多中心临床试验方向布局。逐渐这些全球临床试验的价值也开始得以体现。比如成功实现了中国创新药出海的百济神州BGB-3111(泽布替尼)。
早在2016年就开启了曲妥珠单抗全球多中心Ⅲ期临床试验的复宏汉霖(该临床试验当前状态仍显示为进行中),其产品在国内获批上市的日子应该也已经不远。复宏汉霖已经顺利取得了欧盟GMP认证,欧洲药品管理局(EMA)人用药品委员会(CHMP)对该药的上市也已经给予肯定意见。该药在国内的审批环节也已经进入审批中的状态。复宏汉霖很有机会在2020年内实现曲妥珠单抗生物类似药在中国和欧洲相继上市。
在近两年大火的PD-1单抗方面,国产已经上市的几款PD-1单抗也开始尝试通过国际多中心临床试验实现自己的出海之路。百济神州、君实生物、恒瑞医药都已经开展了国际多中心Ⅲ期临床试验,并且在适应症的选择上,也都选择了K药和O药获批较晚,甚至目前还未获批的适应症,比如鼻咽癌、肝癌、食管癌等。
总体来看,在高价值的药物产品研发上投入国际多中心临床试验逐渐成为了行业趋势。目前我们统计的27项相关临床试验中,有14项在2019年开展,占总数的一半以上。随着国内在创新药领域的投入力度不断加大,国际化临床试验势必会形成未来的大趋势。
PD-1/PD-L1适应症大战愈演愈烈
在六款已经申报上市的PD-1单抗均先后获批上市之后,2019年底至2020年又迎来了两款PD-L1单抗的获批上市。PD-1/PD-L1单抗的适应症竞争进入白热化。各家药企都不遗余力的投入资金到临床试验上。而目前仍未申报上市的几款产品,也都在寻找自己与其他产品差异化的布局方向。

PD-1单抗Ⅲ期临床试验情况
六款已经上市的PD-1单抗中,两款进口产品通过将国内纳入全球临床实验中,在国内开展了大量的Ⅲ期临床试验。国内企业则主要布局在国内临床试验上,并辅以少量的国际临床试验,通过自己的优势适应症在海外寻求突破。
除了已经获批的产品之外,还有7款PD-1单抗产品已经进入Ⅲ期临床试验阶段,分别是复宏汉霖的HLX10、赛诺菲的cemiplimab、康方生物的AK105、神州细胞的SCT-10A、基石药业的CS1003、翰中生物的HX008和康宁杰瑞的KN035。其中HLX10和cemiplimab有机会成为下一款在国内获批上市的PD-1单抗。
复宏汉霖的PD-1单抗HLX10作为其主推的第一款自研创新药,虽然研发进展略微靠后,但是依靠新生物标志物和联合用药机制上的探索,仍然会是一款非常有竞争力的PD-1单抗产品。
赛诺菲的cemiplimab由赛诺菲和再生元(Regeneron)联合开发,是全球范围内获批的第三款PD-1抑制剂,最初在2018年9月获美国FDA批准用于治疗皮肤鳞状细胞癌(CSCC)。但是赛诺菲在国内的临床研究布局却并不是皮肤癌方向,而是选择了目前其正在海外主力推进的非小细胞肺癌适应症。这可能意味着cemiplimab在国内的临床研究,更多的是为了其在全球范围内的适应症扩充提供更多的患者来源,而不是闯入中国市场。

PD-L1单抗Ⅲ期临床试验情况
如果说2018年是中国肿瘤免疫治疗元年,那么2020年就是PD-L1单抗元年。2019年底至2020年上半年,阿斯利康的英非凡和罗氏的泰圣奇两款进口PD-L1单抗产品接连获批上市,像极了2018年接连获批的欧狄沃和可瑞达。按照2018年的发展趋势,国产PD-L1单抗也应在2020年迅速跟进,与进口产品同台竞技。
但是从目前的进展上看,国内的PD-L1单抗都还没有申报NDA,估计在2020年内获批的可能性不大。但是基石药业的CS1001和恒瑞医药的SHR-1316最早的一项Ⅲ期临床试验都在2018年开启,在2020年内完成并提交NDA的可能性还是比较高。因此预计2021年,国产PD-L1单抗将正式进入市场。
在Ⅲ期临床试验开展方面,罗氏为泰圣奇配备了19项在研的Ⅲ期临床试验,这一数字甚至超过其他所有PD-L1单抗Ⅲ期临床试验的总数。从这样大量的投入上看,罗氏对于中国的PD-L1单抗市场似乎志在必得。英非凡作为国内首个获批的PD-L1单抗,并没有大量铺开Ⅲ期临床试验,而是聚焦与肺癌、肝癌、宫颈癌等几个核心适应症领域。
第三款进口PD-L1单抗,默克和辉瑞共同研发的Avelumab也已经在Ⅲ期临床试验阶段,但是与cemiplimab一样,看起来更像是全球临床试验的延伸,而没有明确的国内申报计划流出。

2020年上半年获批的PD-1单抗新适应症
2020年上半年,除了PD-L1单抗的获批之外,PD-1单抗的适应症也得到了大量扩充。与此前获批适应症的大量重叠不同,2020年上半年获批的六项适应症昭示着PD-1单抗开始向新的肿瘤领域进军。肝癌、胃癌、食管癌、尿路上皮癌等符合条件的患者,均可以使用相应的PD-1单抗进行治疗。

PD-1/PD-L1单抗Ⅲ期临床试验的适应症类型分布
PD-1/PD-L1单抗的几大热门适应症均开始有产品获批。几乎所有的PD-1/PD-L1单抗都配备了肺癌相关的Ⅲ期临床试验,目前为止也已经有5款产品先后获批了肺癌领域的适应症。其他大多数热门适应症也都已经有相应的产品获批。
接下来将会着力竞争的几大适应症,主要集中在乳腺癌、头颈癌、鼻咽癌和肾癌四个领域。

PD-1/PD-L1单抗在几个终端适应症上布局的临床试验
在竞争最激烈的乳腺癌方面,泰圣奇几乎拥有着绝对的优势。2019年3月泰圣奇获美国FDA批准成为治疗三阴性乳腺癌的首款免疫疗法。积极的临床布局也使泰圣奇更加遥遥领先。2018年4月,泰圣奇在国内开展三阴性乳腺癌的国内Ⅲ期临床试验,并且随后又在2019年增加了两项相关临床试验,是PD-1/PD-L1单抗中开展国内Ⅲ期乳腺癌适应症研究最早,而且研究数量最多的一个。
肾癌方面基本也是进口产品占优势,欧狄沃与泰圣奇2018年就已经开展了Ⅲ期临床试验,而拓益才刚刚开始。
鼻咽癌作为一种在国内尤其高发的肿瘤类型,有三款PD-1单抗正在向这一方向布局,并且都是国产产品。其中拓益的优势比较明显,Ⅲ期临床试验已经接近尾声,在科创板招股书中君实生物的产品计划中显示,预计将于2020年下半年递交鼻咽癌适应症的NDA申请。
头颈癌适应症主要是三款PD-L1单抗之间的竞争,正大天晴的TQB2450或许有机会在这一适应症上超过Avelumab和泰圣奇。
来源:动脉网 作者:郝翰
为你推荐
 资讯
礼来65亿美元建设休斯顿药品制造设施
美东时间9月21日,礼来宣布已开始建设耗资65亿美元的休斯顿制造设施,该设施将生产Foundayo及其他小分子药物和先进疗法的API。
2026-09-22 17:29
 资讯
百利天恒:触发第二笔2.5亿美元里程碑付款
2023年12月,百利天恒就iza-bren的开发与商业化权益与BMS达成全球战略合作,潜在总金额最高 84 亿美元。按照协议,BMS支付8亿美元不可退还、不可抵扣的首付款,外加两笔各2 5...
2026-09-22 16:10
 资讯
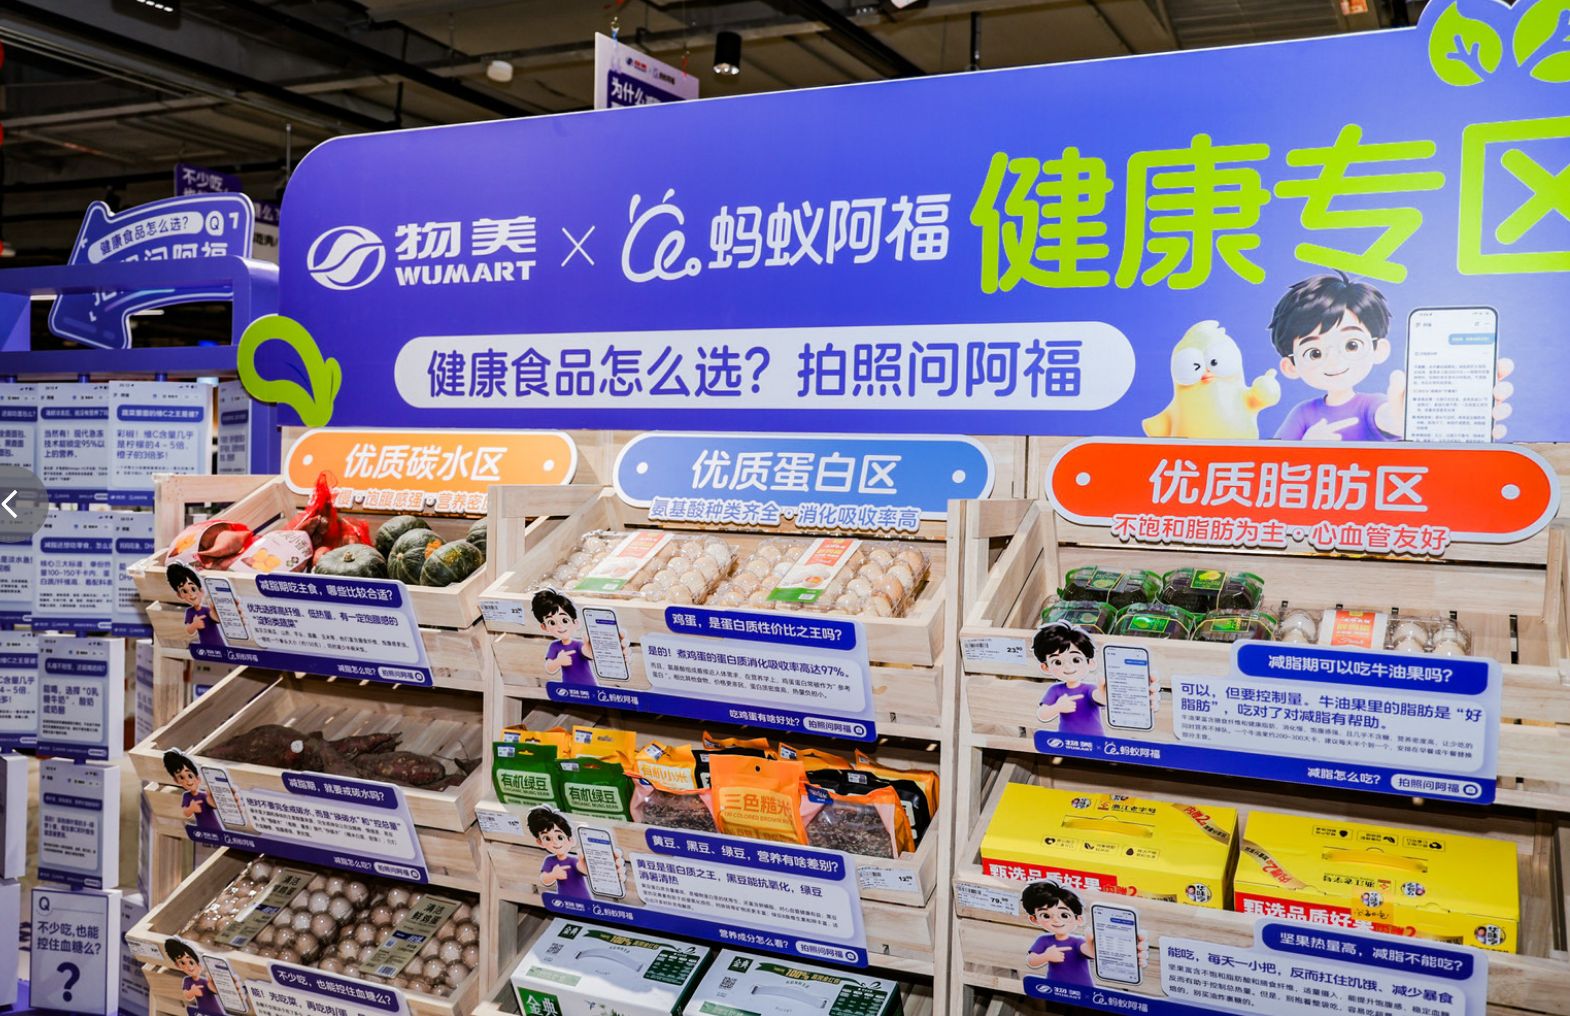
全国2000多家超市上线“蚂蚁阿福健康专区”
9月22日,医谷网获悉,全国已有2000多家超市门店陆续推出“蚂蚁阿福健康专区”,包括盒马、物美、Olé、银座、新天地、中商超市、重庆百货、大张、红府等多家连锁与区域零售品牌。
2026-09-22 15:00
 资讯
诺和诺德裁员1.3万人
9月21日,在伦敦资本市场日,诺和诺德公布重磅调整:本轮企业重组累计裁员1 3万人,超过此前9000-1000人的预期,也是公司近年力度最大的一次组织瘦身,裁员人数约占原有总人数的15%。
2026-09-22 14:55
 资讯
又有两家核药公司合并
9月21日,Telix Pharmaceuticals 宣布签署战略协议,收购德国同位素技术企业 ITM Isotope Technologies Munich SE 100%股权。
2026-09-22 11:44
 资讯
艾力斯伏美替尼新适应症上市申请获受理
公司递交的甲磺酸伏美替尼片用于具有表皮生长因子受体(EGFR)外显子19缺失或外显子21(L858R)置换突变的非小细胞肺癌(NSCLC)成人患者肿瘤切除术后的辅助治疗新适应症上市申请获得受理。
2026-09-22 10:50
 资讯
【直播】周二上午10点:2026医保数据发布系列公开课—医保数据赋能医疗机构发展(福州)
国家医保局:2026医保数据发布系列公开课—医保数据赋能医疗机构发展(福州)。
2026-09-21 17:47
 资讯
上海首个医疗机构自行研制使用体外诊断试剂获批上市
近日,由国家儿童医学中心、上海交通大学医学院附属上海儿童医学中心自主研发的第二类体外诊断试剂——四项抗癫痫药物浓度测定试剂盒(液相色谱串联质谱法)正式获批上市。
2026-09-21 15:57
 资讯
翰森制药银屑病临床试验III期成功
9月21日,翰森制药发布公告,公司自研酪氨酸激酶2(TYK2)选择性变构抑制剂HS-10374,在用于成人中重度斑块状银屑病的关键性III期临床研究中达到共同主要终点。
2026-09-21 13:47
 资讯
央视曝光回流药,司美格鲁肽为涉案金额最大品种
9月19日,央视《新闻调查》节目《阻断回流药》,报道了由广州医保部门联合公安机关侦破的收药倒药案件。警方当场扣押涉案药品8000余盒,其中涉案金额最大的品种,就是近年来被无...
2026-09-21 13:23
 资讯
国家药监局 海关总署在北京口岸开展进口药品通关电子化试点
经研究决定,自公告发布之日起,在北京口岸开展进口药品(含药材)通关电子化试点工作。进口药品(含药材)通关电子文书与纸质文书具有同等法律效力。试点期间,原有纸质文书继...
2026-09-21 11:33
 资讯
手术机器人公司思博慧医宣布完成近亿元Pre-A+轮融资
近日,思博慧医宣布完成近亿元Pre-A+轮融资。本轮由诺庾资本领投,浦东创投、片仔癀盈科基金、同杨基金、太湖空天动力启明星跟投。所获资金将主要用于全自动磁控介入手术机器人...
2026-09-20 15:35
 资讯
国家卫健委、国家中医药管理局联合发布《关于进一步加强罕见病防治工作的通知》
到2026年底前,各省、自治区、直辖市及新疆生产建设兵团均应当至少依托1家省属及以上医院开设罕见病门诊,辖区内300万人口以上的地市均应当至少依托1家医院开设罕见病门诊,安排...
2026-09-20 13:47