1
单抗类似药
自2000年以来,我国上市的单抗类药品超过20个。2017年注射用重组人Ⅱ型肿瘤坏死因子受体-抗体融合蛋白和巴利昔单抗进入医保目录,2017年和2018年谈判药品中都有单抗产品进入医保。
国内目前上市生物类似药最多的产品是安进的“恩利”(注射用依那西普),国内厂家上市的生物类似药是注射用重组人Ⅱ型肿瘤坏死因子受体-抗体融合蛋白,2005年三生国健率先上市,目前已有3家企业获批。

2017年全球排名10大药品中共8个生物药,都是单抗;单抗之王修美乐继续以184亿美元继续排名第一,罗氏当家品种三大单抗销售额虽然有所下降,但总销售额也接近200亿美元。原研药的市场潜力如此吸引,生物类似药的研发不仅仅是中国,在全球也呈现蓬勃之势。生物类似药空间大、重磅多、壁垒高,降价幅度低(10%~35%),可以获得更大的市场和更高的利润,是许多企业布局其中的原因。

目前国内生物药研发主要集中在利妥昔单抗(非霍奇金型淋巴瘤)、曲妥珠单抗(乳腺癌)、贝伐珠单抗(结直肠癌)、阿达木单抗(类风湿性关节炎、强制性脊柱炎)、依那西普(类风湿性关节炎)和英夫利西单抗(类风湿性关节炎)这6大类产品。
以目前较热的CD20靶点为例,该靶点抗体药物可以分为三代:第一代代表品是利妥昔单抗、替伊莫单抗,主要是鼠源或者嵌合单抗;第二代人源化单抗奥法木以及第三代的阿妥珠单抗(Fc片段经过糖基化修饰),治疗领域也不仅仅局限于非霍奇淋巴瘤,还包括多发性硬化症,免疫性血小板减少症等。
从第一代利妥昔单抗的生物类似药申报注册情况就可以了解国内的高水平重复有多热:共14个厂家进入了注册申报进度,其中10个厂家已启动临床,申报生产的仅上海复宏汉霖和上海中信国健。2015年临床自查核查启动,上海中信国健自查撤回之后,接盘的三生国健2018年重启了该产品的临床试验。第二代人源化单抗上海医药也申报重组抗CD20人源化单抗注射液并获批临床。第三代阿妥珠单抗(Fc片段经过糖基化修饰)目前百奥泰已经申报重组Fc糖基化修饰抗CD20人源化单抗注射液并获批临床了。

表一:第一代利妥昔单抗尚未报产申报临床的企业
新获批产品国内生产厂家亦早已布局。帕妥珠单抗注射液在国内2018年12月才获批,帕妥珠单抗注射液主要通过抑制HER2异源性和同源性二聚化产生抗HER2作用,帕妥珠可与HER2胞外区域Ⅱ结合,该区域是二聚化形成的关键区域。咸达数据V3.5发现,早在2014年齐鲁制药、2016年丽珠都申报了重组抗HER2结构域Ⅱ人源化单抗注射液,此案例从侧面反映了我国医药企业的立项调研很早就紧跟FDA的进度了。
2
PD-1/PD-L
截止至2018年12月25日,国家药品监督管理局共批了3个PD-1上市,分别是进口的纳武利尤单抗、帕博利珠单抗和国产特瑞普利单抗。目前报产的还有恒瑞卡瑞利珠(SHR-1210)、信达信迪利单抗,百济神州替雷利珠单抗(tislelizumab/BGB-A317)。此外,国内已超过30款PD-(L)1抗体处于IND或是临床开发等不同阶段。

表二:国内已上市的PD-1产品
PD-(L)1表现高反应率的适应症主要在霍奇金淋巴瘤,促纤维增生性黑色素瘤,梅克尔细胞癌等,反应率在50~90%。表现中等反应率的适应症类型在非小细胞肺癌,头颈癌,胃食管癌,肾细胞癌,肝癌,宫颈癌等。百济神州、恒瑞、信达以PD-1临床反应率较高的霍奇金淋巴瘤申请有条件批准上市,君实则为黑色素瘤。
百时美施贵宝纳武利尤单抗8月28日正式开卖,定价良心,100mg/10ml 9260元 ; 40mg/10ml 4591元,每年费用在33.2-44.2万人民币之间,约为香港(58-76.7万人民币)费用的58%。9月19日,默沙东公司的帕博利珠单抗零售价为100mg/4ml 17918元,一年的治疗费用,不同体重大概在30-60万。
特瑞普利单抗注射液,中文商品名为拓益,业内消息称其定价5000-6000元/240mg。如果售价按照5000-6000元/240mg计算,国产PD1的价格只有K/O药的约20%-50%,一年用下来患者可以省下至少十几万元,一年费用约为12~15万元左右。
3
CART
中国CART扎堆的主要是CD19靶点,该靶点国内申报临床的产品就有20个。相对于欧美CART是各种下一代技术的尝试,如异体、可控制、加单抗开关、新靶点等等,中国的研发方向较为同质化。
2018年南京传奇(金斯瑞)9月27日因阎火研究(Flaming Research)的做空报告导致股价下跌。报告中的质疑点包括认为金斯瑞生物科技缺乏创新研发CAR-T疗法的教育和产业经验;传奇生物的专利申请屡遭碰壁,目难以形成专利保护体系;ASCO上公布的临床数据涉嫌造假;管理层选择高位套现,并且通过隐蔽的子公司股份支付方式窃取公众股东利益。
阎火研究所质疑的问题其实是国内创新药企业的一些共性问题:生物创新药在实验室阶段成果喜人,但是工业化生产基本难以实现放大;知识产权体系建立不系统;国内的临床研究结果总是成功的。

表三:靶点CD19的CART产品
4
扎堆原因探索:媒体追捧?企业转型需求?
原因一:媒体吹捧?
互联网时代下专业媒体对新技术新产品的宣传可以作为投资热度一种侧面反映。美国学术界、产业界和投资界谈到技术高潮与低谷的时候,互联网、大数据和人工智能常常会引用高德纳咨询公司(Gartner)推荐的技术成熟曲线(The Hype Cycle)。值得注意的是,“Hype”的本意并不是指成熟度。Hype在英语中指的是宣传,更倾向于代指一种过分吹捧、夸张的宣传方式。
成熟度曲线展示的新兴技术会经历的五个关键阶段,分别是技术触发期、期望膨胀期、幻觉破灭谷底期、启蒙爬升期和生产高峰期。
技术触发期(Technology Trigger)时,技术刚刚诞生,还只是一个概念,不具有可用性,无法评估商业潜力。媒体有所报道,引起了外界的兴趣。在此阶段,随着媒体大肆的报道过度,非理性的渲染,产品的知名度无所不在,然而随着这个科技的缺点、问题、限制出现,实际失败的案例大于成功的案例。
期望膨胀期(Peak of Inflated Expectations)时,技术逐步成型,一些激进的公司开始跟进。媒体开始大肆报导,产品的知名度达到高峰。早期公众的过分关注演绎出了一系列成功的故事——当然同时也有众多失败的例子,但是面对失败趋势,仅部分公司采取了补救措施,而大部分却无动于衷。当技术处于膨胀期最高峰时,媒体会对其的前景十分乐观,大部分会出现被吹捧过度的情况,投资者们纷纷涌入,满怀热情地投资这些技术。生物制品市场潜力、媒体的报道、高技术门槛、科技论坛等等都给了国内企业对单抗类似药、PD-1/PD-L1、CART的市场非常高的期望。
泡沫幻灭期(Trough of Disillusionment)时,技术的局限和缺点逐步暴露,发现这项技术还有很多瓶颈,远没有它所宣称的那样好,对其的期望会降低到冰点。大部分被市场淘汰或者失败,只有那些找到早期用户的公司艰难存活。媒体报道逐步冷却。投资者们也纷纷因为失去希望而撤出这个市场;
启蒙爬升期(Slope of Enlightenment)时,技术优缺点越来越明显,细节逐渐清晰,越来越多的人能更理性地分析它能真正的做出些什么,社会对其的评价也会逐渐回暖。随着第二代和第三代产品出现,可复制的成功使用模式出现,在市面上受到主要媒体与业界高度的注意。
生产高峰期(Plateau of Productivity)时,经过不断发展,技术标准得到了清晰定义,使用起来越发方便好用,市场占有率越来越高,进入稳定应用阶段。业界有了公认的一致的评价。

从目前的媒体报道,PD-1/PD-L1和CART已经进入期望膨胀期。但是对于中国新药行业而言,中国式的创新在上市前绝少失败报道,第一代生物药往往要在前面几家上市后才面临价格战,价格战后才会正式进入泡沫幻灭期,最后导致后来的在研厂家纷纷打退堂鼓,最后是先获批的生产厂家瓜分市场,这就是为什么一家企业没有获批前在国内是竞争最激烈的时候,因为大家总抱有自己的成果会在获批前列的期望。同样的情况不仅仅发生在创新药领域,仿制药一致性评价预计也会面临同样的起伏。
原因二:企业转型所迫?
除了媒体报道,市场潜力以外,中国药企急需差异化转型也是投资过度的原因。原本国内在生物制药CDMO领域并没有什么基础,随着外资品牌开始进军和传统企业新设立业务板块,国外的生物制药研发和生产领域的科学家趁机选择创业,这才一下出来如此多的企业参与竞争。
由于生产厂家数多导致竞争恶劣,在中国2004年左右上市的生长激素、EPO、GCSF第一代生物药价格战后最终国内合计销售额不足10亿左右,远远低于国际同类药品水平。对于同质化严重的价格战,国内企业认为普通固体常释剂型这类低水平的建设已经投资过度了并且开始打价格战了,如果要获得更高利润应该投向更高水平的产业。绝少企业会选择投资规模化产能,提高效率方面降低产业链整体水平出发赚取利润的方向。
例如“4+7”带量采购后,原料制剂生产一体化的企业更能赢得医疗机构采购的机会,业内的不少评论都认为产业成熟是原料制剂生产一体化,但是参考汽车、电子等行业,真正产业成熟的标志应该是专业的原料药价格购买难度不大,质量过关,价格有竞争性。国内目前产业普通固体常释剂型是过度投资了,但是由于环评、原料药关联审评制度等相关政策因素,国内制剂企业购买原料的成本过高,中小企业很难在供应链管理竞争中获得优势。
原因三:政府基金引导?
政府的投资基金激励导向也容易导致过度投资,其中的表现包括工业园区的项目也同质化严重。例如同类产品布局一个园区:上文所说的PD-1/PD-L1,国内共有20余家企业获批临床,7家位于苏州工业园区。生物制药的CDMO在各地园区遍地开花:苏州、上海、杭州、聊城、广州、深圳、佛山各地都纷纷有所布局。
5
小结
医药行业是门好生意,在企业从5000家到1000家甚至往100家淘汰的过程中,为了生存,企业都纷纷扎堆市场潜力大利润高的项目。但是毕竟市场容量是有限的,最后能“剩者为王”的往往是综合实力较强的,执行到位的企业。
2019年随着几个国产PD-1的获批,PD-1/PD-L1预计是最早爆雷的方向,单抗类似药预计将在2020年左右爆雷。任何好的技术都会经历过这些起起伏伏的阶段。无论是作为从业人员还是投资者,在选择技术的方向上时都应更加理性:处于膨胀期的技术不一定是下一代技术的风口;而处于幻灭期的技术可能需要更多的投资、特殊的机遇例如增加适应症、联合用药获批才能发挥出自己的价值。
来源:E药经理人
作者:白小空
来源:E药经理人 作者: 白小空
为你推荐
 资讯
医药工业发展十五五规划
规模以上医药工业企业营业收入超过3 5万亿元,创新药产业规模增速年均达到20%以上,全球年销售额超10亿美元的品种数量达到5个以上;年营业收入超过100亿元的医药工业企业数量达...
2026-09-18 13:45
 资讯
全球首个核药仿制药获完全批准
9月14日,Curium宣布Bexlutry([177lu]氧奥曲肽,研发代号:PNT2003)获得FDA批准上市。该药物是Lutathera的仿制药,也是全球首个获批上市的核药仿制药。
2026-09-18 11:58
 资讯
康方生物第4个ADC获批临床,加速布局IO+ADC方向
近日,康方生物(9926 HK)宣布,其自主研发的创新双抗ADC药物AK158D1(EGFR Trop2 双抗ADC),已获得国家药品监督管理局药品审评中心批准,开展用于治疗晚期恶性实体瘤的I期临床研究。
2026-09-18 11:18
 资讯
体内CAR-T出海
近日,河北森朗生物科技有限公司(森朗生物)与美国Tempest Therapeutics(Tempest)签署独家选择权协议,授权Tempest可独家引进森朗生物CD7靶向慢病毒载体平台及多款体内CAR-T候选药物。
2026-09-17 17:15
 资讯
迈英诺医药完成超 2 亿元 A 轮融资,全球首个局部给药泛 JAK / 泛 Trk 多靶点抑制剂进入中美 II 期临床
本轮融资由阳光融汇资本领投,厦门金圆产业链基金、厦门市心血管产业基金、博行资本、建发新兴投资、沃美达资本、朗煜投资、厦门高新投跟投
2026-09-17 16:23
 资讯
华东医药携手美柏生物,ECM胶原蛋白MB007独家战略合作落地
就细胞外基质(Extracellular Matrix,ECM)胶原蛋白MB007产品在中国市场达成独家战略合作
2026-09-17 16:17
 资讯
全球范围内,达芬奇SP单孔手术系统首获新适应症
直观医疗近日宣布,达芬奇SP单孔手术系统经阴道妇科手术适应症已获得欧盟CE认证,这是该系统在全球范围内首次获批此适应症。
2026-09-17 16:17
 资讯
《医药代表管理办法》备案政策问答(二),非首次备案医药代表因学历、专业不符合《办法》规定可否备案
9月16日,国家医药代表备案平台发布《备案政策问答(二)》。国家药监局收集、整理了部分与备案相关的问题,进行解答。
2026-09-17 11:08
 资讯
字节跳动Anew Labs完成2.9亿美元融资
本轮融资由原红杉中国HSG、IDG资本和高瓴投资领投,五源资本担任联合领投方。其他投资者还包括高榕创投、春华创投、博裕资本,以及战略投资者SBP Group和国资背景的上海未来产...
2026-09-17 10:36
 资讯
诺华前中国总裁张颖出任传奇生物 CEO
纳斯达克上市细胞治疗企业传奇生物(Legend Biotech,股票代码:LEGN)于 9 月 15 日正式官宣,董事会任命张颖(Ingrid Zhang)担任公司首席执行官(CEO),任命自当日生效。
2026-09-16 19:41

 资讯
聚焦罕见病创新与患者可及,2026年“中法医学日”活动在京举行
近日,2026年“中法医学日”活动今日在北京国家会议中心举行,来自中法医疗健康领域的政策研究者、临床专家、患者组织代表及产业界代表等逾百位嘉宾参会,围绕“健康与创新:...
2026-09-16 15:05
 资讯
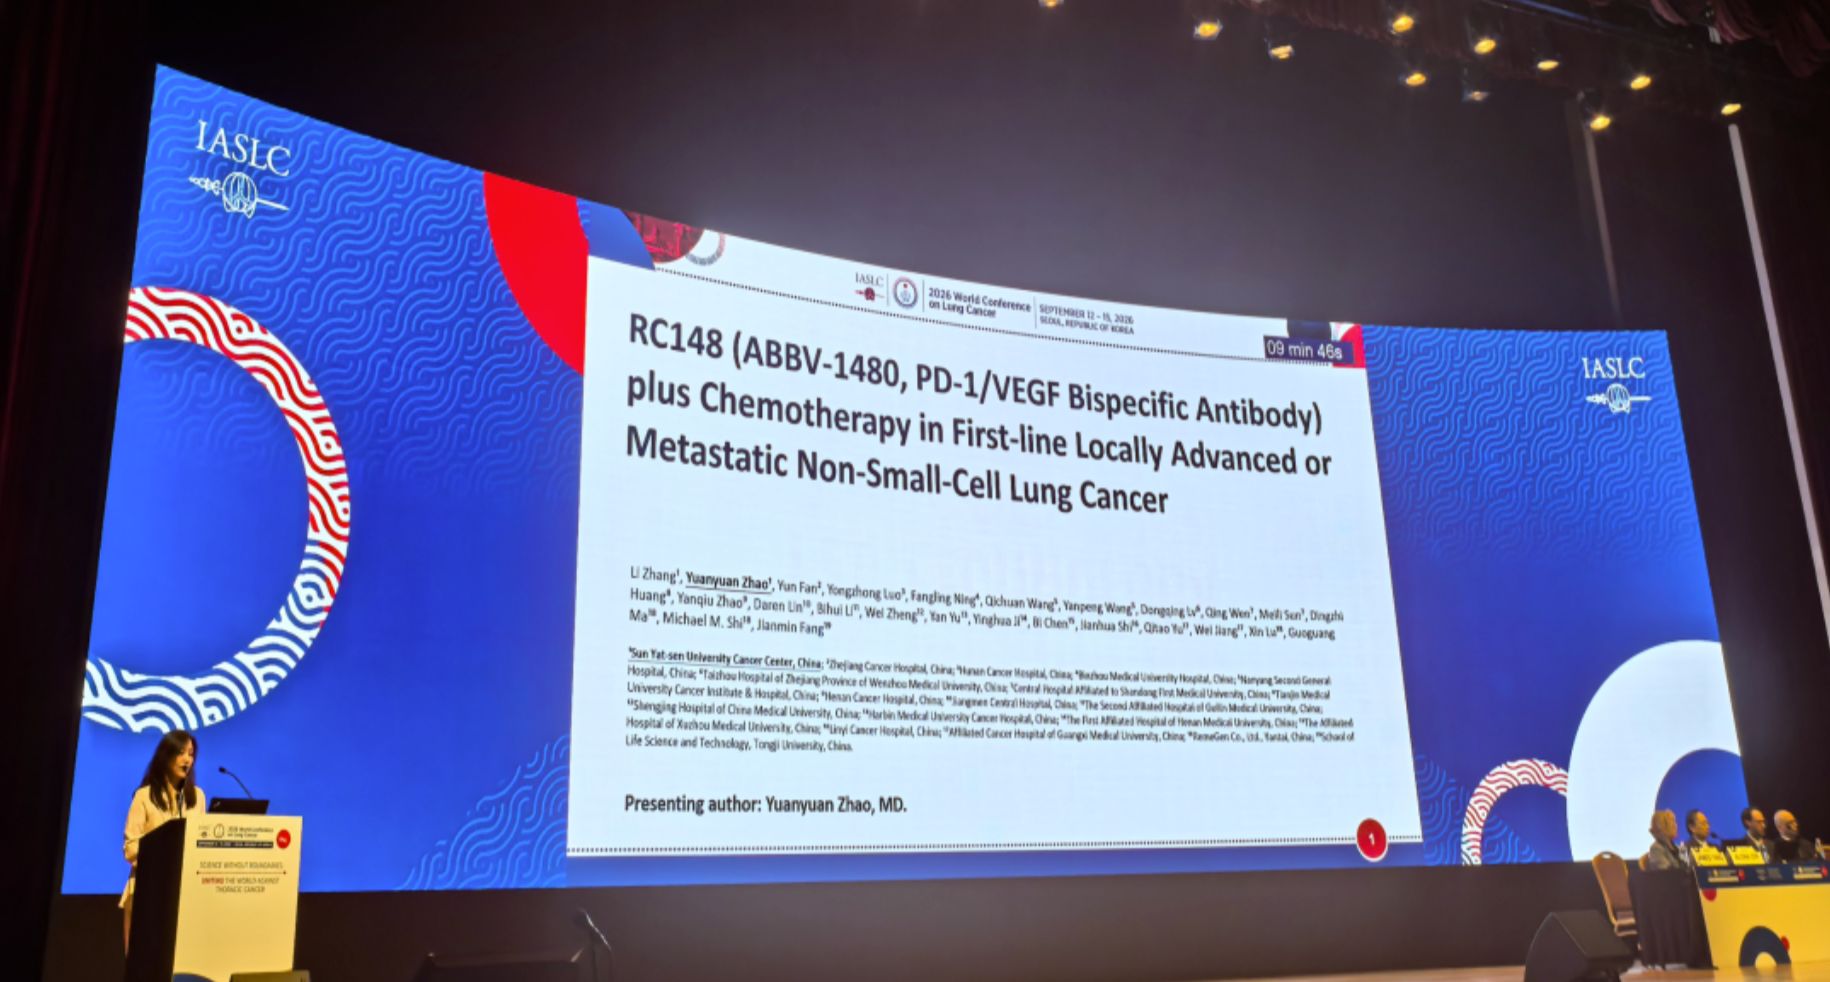
荣昌生物PD-1/VEGF双抗RC148一线治疗鳞状和非鳞状非小细胞肺癌Ib期临床数据
近日,在2026年世界肺癌大会(WCLC 2026)上,荣昌生物公布了其PD-1 VEGF双特异性抗体RC148一线治疗鳞状和非鳞状非小细胞肺癌的Ⅰb期临床数据(RC148-C002研究)。
2026-09-16 14:36
 资讯
我国将首次制定全国统一的医保医疗服务项目目录,第一批目录工作方案发布
9月16日,国家医保局正式印发《国家基本医疗保险医疗服务项目目录(第一批)制定工作方案》,我国将首次制定全国统一的医保医疗服务项目目录,进一步规范医保支付范围,提升保障...
2026-09-16 11:45
 资讯
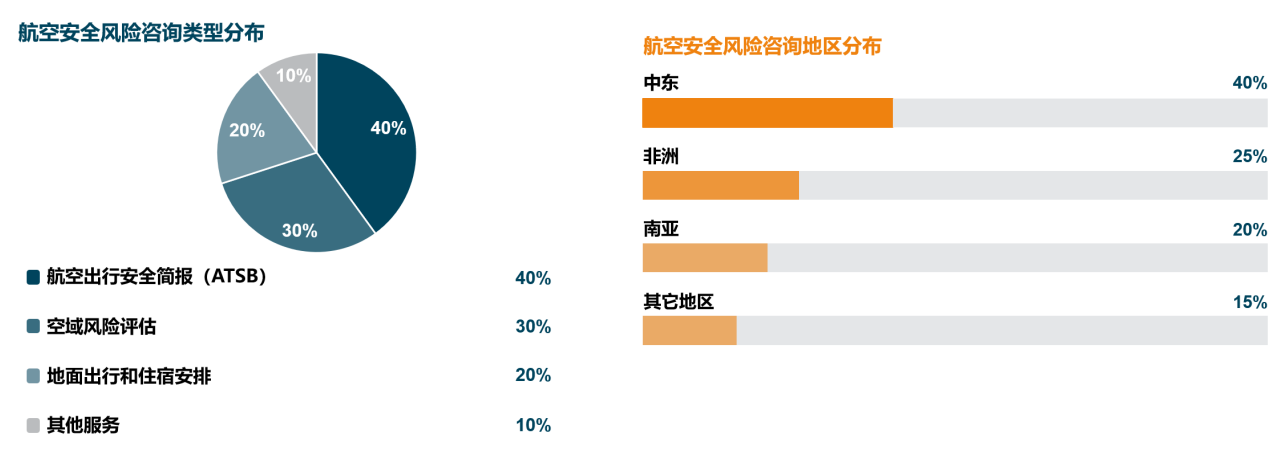
2025年航空援助核心洞察报告
近日,国际SOS旗下的航空医疗与安全风险管理服务商MedAire发布《2025年航空援助核心洞察报告》,为航空公司及公务机运营商配置保障资源、管理运营风险提供参考。
2026-09-16 11:22
 资讯
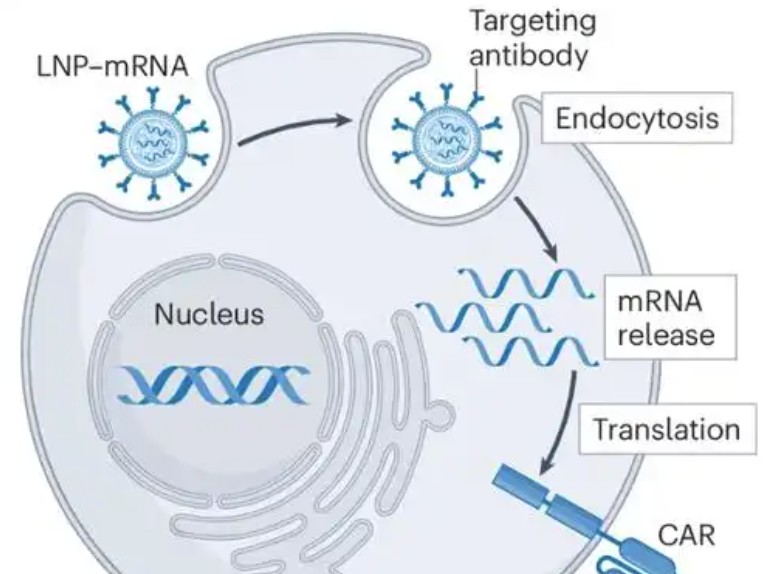
驯鹿生物一款in vivo CAR-T获FDA临床试验许可
9月16日,驯鹿生物宣布,其基于自研平台InTelliCARTM开发的靶向CD20 in vivo CAR-T产品IASO208的新药临床试验申请(IND)获FDA默示许可,拟用于治疗复发 难治性B细胞非霍奇...
2026-09-16 10:18