
一、行业定位&分类
整个医药流通领域分为医药批发(To B)和医药零售(To C),每一种模式又分线上医药电商(B2B、B2C)和传统线下。2017年全国七大类医药商品销售总额2万亿元,同比增长8.4%,增速放缓。其中药品零售市场4003亿,同比9%,B2C药品销售(OTC、处方药)140亿左右,相较线下还处于相对早期。

二、行业现状
医药电商行业按照“销售的品类结构”以及“政策”可大致分为“OTC和非药品”、“处方药”领域。
1、OTC和非药品
市场:2017年市场现有空间约300亿元,其中OTC药品约占60亿左右,已经度过了前几年GAGR 60%以上疯狂增长的时代,当前维持在30%平稳增速。潜在市场空间理论上是千亿级别的,和线下零售药房相互竞争、交叉、融合。
竞争格局:行业属于完全竞争市场,竞争格局已定,阿里、京东等大流量企业以及好药师、快方送药、叮当送药等OTO企业为第一梯队,细分垂直的医药电商为第二梯队,一些大型连锁药房自建电商网站属于第三梯队。
2、处方药
整个处方药电商可分为“医生处方药”和“非医生处方药”,后者是传统的医药电商所切入的领域。
“医生处方药”市场的核心驱动力为医生、处方权,当前主要在院内销售,占整个医药流通份额的80%,处方外流大趋势下至少能给院外带来2000亿的增量,其中部分处方会通过“处方共享平台”或者“互联网医院”导流给线上。
(当前政策仅允许在线慢病复诊,慢性病药品8000亿元,GAGR 8%,占整个药物市场的53%,其中口服剂占49.1%,复诊药品至少占据2/3以上,约2600亿。
医生是慢病药品销售的核心驱动力,全国319万医生,包括助理医生,其中慢病医生占36%,大约110万,正常情况当20多万医生在网上开单时,这个行业就会爆发。目前在线开单的医生不足5万人。)
“非医生处方药”是指患者自身清楚应该买什么药,驱动力是患者,这块也是传统的医药电商所切入的领域。17年现有市场份额不足80亿,GAGR 30%+。
竞争格局:行业玩家第一梯队为京东、1药网、健客网、康爱多、好药师、七乐康,平均销售在7-10亿元,相差不大。第二梯队为健一网、仁和药房网、国药在线,销售额处于2-5亿元。(注:阿里健康不自营处方药)
3、发展驱动力及瓶颈
1)需求是第一驱动力:
美国用了20年使得药品网购渗透率达到36%,2017年我国药品网购渗透率仅仅为7.4%,在底层技术完善以及C端客户大消费方式的转变下,预计我国的进程将会大大缩短。
2)政策是把双刃剑:
OTC药品:这一块没有任何政策风险,从销售方式上和正常网络购物没有任何区别。
处方药:自2014年起,“网售处方药”一直在“松绑”和“收紧”中反复,短短四年之内已进行了五次修改。其背后是线下实体药店和线上医药电商两派以“用药安全”为焦点的利益纷争。我们对政策预判是:长期来看,网售处方药会逐步放开。短时间内,处方药网销会有几个限制特点:区域性-避免跨省监管、连接互联网医院、黑白名单。
2018年7月,“互联网+医疗健康”《通知》明确定调,鼓励有条件的医疗机构推进“智慧药房”建设,实现处方系统与药房配药系统无缝对接。线上处方经药师审核后,医疗机构、药品经营企业可委托符合条件的第三方机构配送。
3)医保支付制度欠缺:
线上消费尚且不能使用医保支付,但部分城市正在试点,这个进程任重而道远。
三、行业地图

四、行业阶段及趋势
1、发展阶段
我国医药电商已进入快速发展阶段,这时期呈现三个特点:“政策-逐步完善”、“产业-格局基本形成”、“公司-多业态差异化”。

图源:动脉网
医药电商To C端的头部企业已经初步形成,很难出现新兴的企业。整个医药电商行业在从“单一网售药品服务”的1.0模式,转型为“以药品销售服务为基础,延伸SaaS、金融、诊疗、健康管理等系列增值服务,构建药品流通服务的产业生态和”医+药“融合的2.0模式。简而言之,1.0拼的是渠道流量,2.0拼的是服务(药企、医院、药店、病人)。
1.0:阿里京东等第三方平台企业逐步由平台走向自营,在OTC、非药品领域对垂直医药电商挤压严重。1药网、健客、七乐康等垂直医药电商逐步提高处方药品的销售比例。
2.0:阿里、京东构建”B2C、OTO、B2B“等药品流通服务的产业生态。1药网、七乐康、健客网积极拓展互联网医院,提高诊疗服务以加强客户粘性。康爱多、平安万家等针对诊所、药店、医院等开展新零售。
2、发展趋势
1)”医+药“融合
从药切入医:当前医药电商基本都在扩展”医“这条线,他们最终的诉求依然是卖药,短期内药品肯定是主要营收。其路径大致有两种:其一是向上游获取处方,如七乐康、健客、1药网的互联网医院,上药云健康的处方药流转平台;其二是布局线下院边店、药房托管、DTP药房等迎接处方药外流,如国药在线,妙手医生,健客等。
从医切入药:以”在线问诊“为主的移动医疗平台在发展的过程中向药品切入,他们的优势在于庞大的医生以及患者基数。但是需注意政策鼓励支持在线复诊,线上首诊很难转化为实际的处方药订单。
2)以”客户“为中心的全渠道营销模式
最初一直在纠结医药电商到底是该分到互联网医疗还是医药流通领域?现在看可能医药流通领域更加适合一些,因为他在这个行业面临的是更加真实的竞争环境,不只是线上各企业之间的竞争,更多的是线上与线下的竞争。
那从我们投资的角度,到底是投资线下还是线上B2C,抑或是O2O呢?可能都不重要,这仅仅是一个手段,真实的行业生态已经告诉了我们答案——阿里健康战略投资漱玉平民、安徽华人健康;国药、一心堂、老百姓、九州通等积极扩展B2C、O2O业务。对标美国,从1990年末开始出现第一批网络电商,伴随着线下零售市场并购整合集中度不断提高的进程,其渗透率也发展到今天的36%。
五、投资逻辑
1、行业:政策逐步明晰,渗透率较低,潜在市场空间巨大,行业增速较快;
2、竞争格局:头部企业凸显,各自拥有差异化优势;
3、企业:对比分析企业当下”各渠道获客成本&转化率“、”客户粘性“、”产品品类结构&毛利率“、”各品类销售品种的集中度“、”估值“。
来源:高特佳投资
作者:葛战一
来源:高特佳投资 作者: 葛战一
为你推荐
 资讯
2026年国家医保和商保新增药品名单,CAR-T细胞治疗首次纳入
11月14日,2026年《国家基本医疗保险、生育保险和工伤保险药品目录》以及《商业健康保险创新药品目录》正式对外发布。
2026-11-14 14:23
 资讯
依视路星趣控亮相第九届进博会,展示本土儿童青少年近视管理中期研究新进展
展会现场,依视路星趣控不仅重磅分享了最新的本土临床研究中期成果,还全面展示了覆盖近视前期干预及配戴管理的全周期近视管理产品矩阵
2026-11-13 17:17
 资讯
一图读懂明日2026创新药高质量发展大会,2026国家医保目录和2026商业健康险创新药品目录将发布
指导单位:国家医疗保障局、江苏省人民政府;主办单位:江苏省医疗保障局、苏州市人民政府。
2026-11-13 15:50
 资讯
荣昌生物与Vor Biopharma达成新的授权合作
2026年11月12日,荣昌生物发布公告,与Vor Biopharma(Vor Bio)签署许可协议修订案,将自主研发的新一代长效BAFF APRIL双靶点抑制剂RC298纳入双方合作,Vor Bio获得RC298在...
2026-11-13 13:45
 资讯
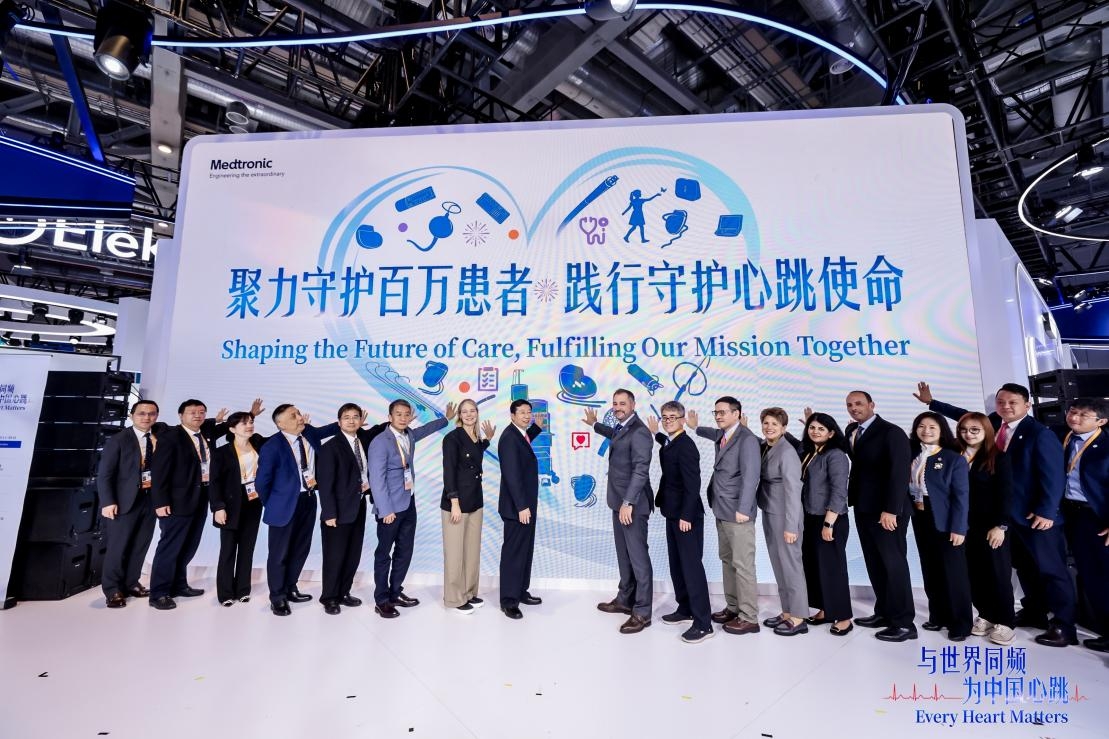
美敦力全谱系心律管理方案亮相进博,汇聚全球与本土创新
11月6日,美敦力在第九届中国国际进口博览会(以下简称“进博会”)举办“与世界同频,为中国心跳”心电节律疗法展台活动,展示覆盖心脏消
2026-11-13 11:19

 资讯
亦立医药宣布完成近4亿元人民币A轮融资
11月12日,亦立医药,宣布完成近4亿元人民币A轮融资。本轮融资由华盖资本领投,康君资本联合领投,博裕创投、德联资本、信成基金、海邦投资、柏睿资本、深天使、远翼投资共同投...
2026-11-12 12:55
 资讯
一药二嫁纠纷起结束
11月11日晚间,汇宇制药发布公告,其与同源康医药签署《和解协议书》,双方将一揽子、终局性解决围绕创新药TY-9591产生的全部合作争议及未决诉讼案件,同源康需向汇宇制药支付合...
2026-11-12 10:54
 资讯
博瑞医药BGM0504注射液两项降糖Ⅲ期临床研究取得积极结果
11月11日晚,博瑞医药发布公告,其自主研发的GLP-1 GIP受体双重激动剂BGM0504注射液,在一项旨在评估其在中国2型糖尿病(T2DM)初治人群中有效性和安全性的III期临床研究(项目...
2026-11-12 10:00
 资讯
中保协相关负责人就商业医疗保险示范条款和商业健康保险药品保障推荐清单(第一版)答记者问
11月10日,为贯彻落实全国卫生与健康大会精神和金融监管总局《关于推动健康保险高质量发展的指导意见》要求,推动商业健康保险更好服务国家战略和民生保障,中国保险行业协会制...
2026-11-11 17:43