高占比的销售费用已然成为医药企业IPO进程中的拦路虎。
4月17日晚间,证监会发布《第十七届发审委2018年第64次会议审核结果公告》,海南中和药业股份有限公司(以下简称“中和药业”)首发未通过,发审委对其存在的销售费用率较高、业务推广费占比较高等问题提出询问。
《中国经营报》记者发现,中和药业主营产品之一胸腺法新平均出厂价格为63.12元。以2017年中和药业49.68%销售费用率计算,其直接成本和利润仅31.76元。其中,31.36元用于药品销售。数据显示,该产品在云南省的中标价格为80.3元,这意味着,48.54元用在了药品流通环节,占到了中标价的60%。
招股书显示,近年来中和药业销售费用和销售费用率连年上涨,2017年达到3.49亿元,占营业收入近一半。其中,大部分由业务推广费用构成。2017年其委托或自行举办的学术会议高达2701次。而这些销售费用是否借着“学术推广”名义变成金钱包裹的处方?值得关注。
对于上述问题,本报记者致函中和药业,但截至发稿未收到回复。
高额销售费用
3年4000余次学术会议,中和药业的招股书把医药行业畸形的销售费用率问题带进了公众的视野。
中和药业主要从事多肽类及核苷类药物的研发、生产和销售。3月19日,公司在证监会网站更新招股说明书,拟在上交所公开发行不超过4010万股,计划募集不超过5.65亿元,以建设综合药品制剂项目和综合研发质检中心项目等两个募投项目。
招股书显示,2015年~2017年,公司实现营业收入分别为3.53亿元、4.99亿元和7.03亿元,归母净利润分别为1.41亿元、1.83亿元和2.16亿元。
自招股书发布以来,其高额销售费用持续引发公众质疑。2015年~2017年,中和药业销售费用分别为1.01亿元、1.78亿元和3.49亿元,占营业收入比重分别为28.70%、35.66%和49.68%;其中,业务推广费为主要构成,分别为0.88亿元、1.61亿元和3.27亿元,占销售费用的比重分别为86.77%、90.64%和 93.46% ,累年增长。
公司业务推广费主要分为学术会议、终端开发、市场调研、渠道维护等,其中学术会议费用的占比逐年飙升。2015年~2017年,公司学术会议及宣传费用分别为2308.85万元、8359.91万元和18491.49万元。从举办频次来看,委托推广服务商举办学术会议分别为332次、1095次和2676次;公司自行举办学术会议分别为8次、22次、25次。3年累计举办学术会议4158次,其中2017年达到2701次。
中和药业目前销售的主要为制剂产品,销售模式包括经销模式、配送商模式和直销模式。中和药业称,为适应“两票制”的改革方向和公司精细化营销管理之需要,2014 年底开始,公司积极推行配送商模式。该模式下,公司主导负责产品的专业化推广并承担相应费用,使得市场推广费在报告期内大幅度增加。
对比中和药业招股书中列举的同行业可比公司可以看到,以翰宇药业为例,其2017年销售费用为4.09亿元,占营业收入比例32.83%。广生堂2017年销售费用为1.39亿元,占营业收入比例47.44%。双成药业尚未发布2017年年报,其2017年上半年销售费用为1475.35万元,占营业收入比重19.30%。中和药业2017年销售费用率均高于上述同行业可比公司。
一位医药行业人士告诉记者,“两票制”影响下,药品流通环节减少,药企只能更多选择“高开高返”的销售模式,即企业直接以高价开发票给配送商,之后再返利给中间商,这样一来,中间的销售推广费用就要由企业承担。
此外,证监会在1月5日下发的《海南中和药业股份有限公司首次公开发行股票申请文件反馈意见》中要求公司补充披露业务推广费支出的对手方情况,是否存在直接汇入供应商及无商业往来第三方账户的情形。但招股书并未对这一情况进行说明。
发审委再次要求中和药业说明合作推广服务商的选取标准,相关协议、管理制度及其执行情况;合作推广服务商服务情况,主要市场推广模式、市场推广工作内容、付费标准等;业务推广费大幅增加的原因,是否与收入和业务规模相匹配;报告期学术会议从2015年的332次增长到2017年的2676次的原因及合理性,学术会议相关内控制度及其执行情况;业务推广费使用是否存在不当利益安排,是否能够有效防范商业贿赂风险,相关内控制度是否健全有效等。
毛利率近90%
能够为销售费用留下如此巨大发挥空间的,是其低廉的成本。
2015年~2017年,中和药业毛利率持续上升,综合毛利率分别为83.65%、86.41%和89.35%。2017年,同行业上市公司多肽药物毛利率平均为78.49%,中和药业为89.92%;核苷类药物毛利率平均为80.97%,中和药业为85.60%,明显高于同行业上市公司平均水平。
中和药业称,公司多肽药物整体的销售毛利率高于同行业上市公司,主要与公司中标价格以及公司近年来实行两票制下的销售模式出厂价格相对较高有关,而核苷类药物的毛利率与同行业相差不大。
以中和药业主营产品之一胸腺法新(1.6mg)为例,招股书显示,其包含直接材料、直接人工和制造费用的单位成本仅6.19元,毛利率达到90%以上。对此,发审委要求中和药业说明报告期主营业务收入逐年增长、毛利率高于同行业可比公司平均水平的原因及合理性;对比同行业可比公司情况,说明不同销售模式及“两票制”对主要产品毛利率的影响。
记者梳理发现,胸腺法新平均出厂价格为63.12元。以2017年中和药业49.68%销售费用率计算,其直接成本和利润仅31.76元。数据显示,该产品在云南省的中标价格为80.3元,这意味着,48.54元用于药品流通环节。若以西藏地区117.57元的中标价计算,这一数值更是高达85.81元,占到了药价的73%。
与之对应的是,胸腺法新经销商模式的销售平均单价为34.37元,而配送商模式的销售平均单价达83.40元。配送商模式下,公司主导参与各地的药品招标,相应区域内的市场推广由公司自行承担,配送商只负责产品的配送工作。也就是说,上述两种模式下高达49.03元的价格差均是市场推广费用。
相比之下,中和药业的研发投入和管理费用显得捉襟见肘。2015年~2017年,公司管理费用分别为1815.08万元、4075.17万元和3810.06万元,占营业收入比重分别为5.14%、8.17%和5.42%;其中,研发费用分别为799.72万元、2412.03万元和1306.08万元,占营业收入的比例分别为2.27%、4.84%和1.86%,2017年不升反降。
发审委为此要求中和药业在管理费用率明显低于同行业可比上市公司平均水平、研发投入较少的情况下,说明其原因及合理性。
来源:中国经营报 作者:阎俏如 曹学平
为你推荐
 资讯
联影医疗三季报
报告显示,前三季度公司实现营业收入105 80亿元,同比增长19 43%;扣非净利润9 42亿元,同比下降10 49。不过第三季度好于上半年,营收35 29亿元,同比增长24 12%,较上半...
2026-10-29 16:16
 资讯
君实生物PD-1特瑞普利单抗适应症转常规批准,累计内地获批上市13项适应症
10月29日,君实生物发布公告,公司近日收到国家药监局核准签发的《药品补充申请批准通知书》,批准特瑞普利单抗注射液单药适用于含铂化疗失败包括新辅助或辅助化疗12个月内进展...
2026-10-29 15:10
 资讯
海正药业与炫景生物达成siRNA平台及管线授权合作,交易金额最高9.9亿元
公告显示,海正药业拟引进苏州炫景生物科技有限公司及其全资子公司北京炫景瑞医药科技有限公司的小核酸开发专利技术平台,以及其处于临床前早期开发阶段的产品RGN6669。
2026-10-29 10:54
 资讯
创新收入高增近五成,华东医药当期兑现与管线储备双向突破
报告显示,2026年1-9月公司实现营业收入330 19亿元,同比增长1 09%;实现归母净利润27 72亿元,同比增长0 87%;实现扣非归母净利润27 90亿元,同比增长3 57%。
2026-10-28 21:15
 资讯
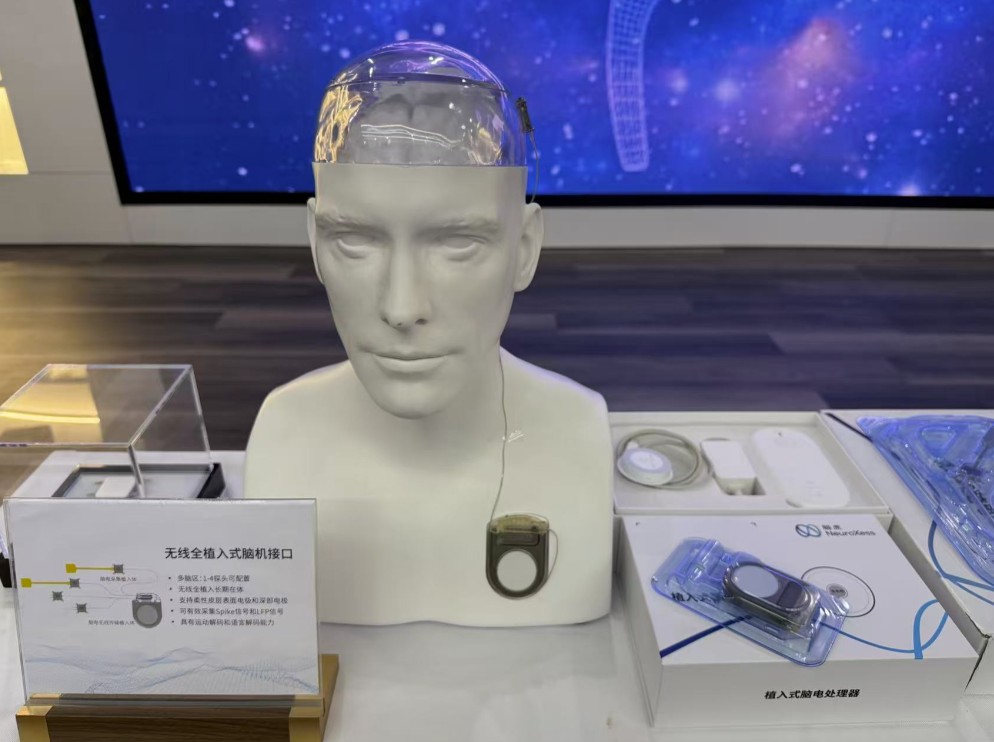
脑虎科技完成7亿元人民币B轮融资
本轮融资由国投聚力、深创投、勤智资本联合领投,中芯聚源、黄浦投资、基石资本、IDG资本、曦晨资本、钧犀资本、华福证券、华赛智汇、众为资本、江西金控等知名机构跟投,盛大、...
2026-10-28 17:53
 资讯
香雪生命科学TCR-T XLS-103注射液获批第三个IND批件
近日,香雪制药子公司香雪生命科学TCR-T细胞治疗产品XLS-103注射液获得CDE的临床试验许可,获批适应症为用于治疗基因型为HLA-A*11:01,肿瘤新生抗原KRAS G12V 突变阳性的晚期结直肠癌。
2026-10-28 16:36
 资讯
科伦博泰芦康沙妥珠单抗第七项适应症上市申请获受理
10月27日,科伦博泰发布公告,核心产品TROP2ADC芦康沙妥珠单抗(佳泰莱)一项新适应症上市申请获国家药监局受理,用于联合帕博利珠单抗一线治疗PD-L1TPS
2026-10-28 14:16
 资讯
42例长期植入、注册临床完成入组, 阶梯医疗加速全侵入式脑机接口临床进程
2026年8月,WRS 01多中心注册临床试验也已完成全部受试者入组,产品进一步进入面向注册上市的系统性验证阶段。
文/张蓉蓉 2026-10-28 12:29
 资讯
维适平首次亮相全国性学术年会,聚焦创新口服治疗与AI赋能,探索UC全病程管理新路径
随着溃疡性结肠炎(UC)诊疗需求受到持续关注,如何在控制疾病活动的同时,兼顾长期疗效、安全性、用药便利性与规范化管理,成为临床实践中的重要议题。
2026-10-28 12:12
 资讯
恒瑞医药仿制药业务继续保持下滑状态
10月27日晚间,恒瑞医药发布2026年三季报,2026年前三季度,公司营业收入为244 09亿元,同比增长5 26%;归属于上市公司股东的净利润为69 23亿元,同比增长20 38%。
2026-10-28 10:51
 资讯
恒瑞医药携64项创新成果亮相 ESMO,持续探索肿瘤治疗新路径
2026 年 10 月 27 日,2026 年欧洲肿瘤内科学会(ESMO)年会近日于西班牙马德里圆满举办。
2026-10-27 16:27
 资讯
君赛生物TIL疗法诺吉仑赛注射液申报上市
根据君赛生物消息,10月23日(西班牙当地时间),在欧洲肿瘤内科学会(ESMO)上,君赛生物以最新突破摘要(Late-Breaking Abstract, LBA) (LBA55) 口头报告形式公布诺吉仑赛...
2026-10-27 15:24
 资讯
取消2个国家集采药品中选资格并将相关企业列入违规名单
近期,2家国家组织药品集采中选企业未能按集中带量采购协议供应约定采购量,经相关部门约谈督促,仍无法满足医疗机构需求。
2026-10-27 12:00