国内慢性肾病患者和癌症患者众多。促红细胞生成素(EPO)是体内红细胞增殖、分化以及维持外周循环红细胞数量正常的最主要的造血生长因子,临床上主要用于:肾功能不全所致的贫血,非骨髓恶性肿瘤应用化疗引起的贫血。中国慢性肾脏病(CKD)的患者人数估计约为1.2亿,其中肾性贫血是影响CKD患者生活质量的最常见并发症,全国每年新发肿瘤病例约为312万例,约50%的化疗患者会出现贫血。
全球EPO市场06年达到顶峰后逐年下降。自1989年Amgen公司上市第一个rhEPO产品以来,rhEPO药物就因其良好的抗贫血效果而迅速增长,到2006年时全球rhEPO药品销售额达到峰值126亿美元,成为当时最成功的基因工程生物制品。后由于仿制药的竞争、产品价格下降等因素,市场规模缓慢降到2013年的69亿美元。
Amgen公司市场份额过半。2013年全球EPO市场中,Amgen公司以38.6亿美元的占据了近56%的市场份额,处于市场绝对领先地位;强生子公司Ortho Biotech的Procrit产品,销售额为13.6亿美元,市场份额约为20%;Kyowa Hakko Kirin(日本协和麒麟公司)的NESP/ESPO产品销售额为6.2亿美元,市场份额约为9%;Roche公司的rhEPO产品销售总额为10.5亿美元,市场占有率为10.5%。 目前欧美市场呈现长效和短效EPO产品并存的格局,长效EPO代表产品有安进的Aranesp(每周一次)和罗氏的Mircera(聚乙二醇倍他依泊汀)每月注射一次。
05-13年国内rhEPO市场CAGR 14%。国内的rhEPO市场是自1992年从国外进口药品开始的,由于rhEPO在贫血领域的优良效果再加上国外药企的专业化学术推广,其临床应用率稳步上升。1998年,第一个国产EPO-沈阳三生制药的“益比奥”上市。2005-2013年,国内样本医院rhEPO的销售额由1.2亿元增加到3.3亿元,年复合增长率为14%。
国产产品垄断国内EPO市场。国产rhEPO以明显的价格优势迅速占领了国内医院90%的市场,沈阳三生的rhEPO产品“益比奥”在国内样本医院市场自2005年就占据了半壁江山,随后几年其份额在不断扩大,到2013年“益比奥”在国内样本医院的份额达到了65.6%,处于该领域的绝对领先地位。日本协和麒麟公司的rhEPO产品“利血宝”一直处于国内样本医院市场的第二位,但是其份额却在不断降低,其在国内样本医院的份额由2005年的34.2%逐年降到2013年的11.5%。
一、促红细胞生成素(EPO)概述
1.EPO简介
促红细胞生成素(Erythropoietin,简称EPO),主要生物学作用抑制骨髓红系祖细胞凋亡、刺激网状红细胞释放进入血液循环、并刺激细胞内蛋白质合成,是体内红细胞增殖、分化以及维持外周循环红细胞数量正常的最主要的造血生长因子。 在胚胎早期,胎儿肝脏是胎儿EPO的主要来源,出生后EPO合成由肝脏转变为肾脏。成年机体EPO主要来源于肾脏由肾小管及管旁毛细血管内皮细胞及间质细胞合成分泌,不过约有10-15%的EPO来自于肾外,主要合成器官为肝脏,由肝中央静脉周围肝细胞及肝枯否细胞产生,另外有研究发现骨髓中的巨噬细胞和中枢神经系统中的星形胶质细胞可能以旁分泌方式亦可合成EPO。
2.EPO的生理作用
EPO最主要的作用是促进骨髓中红系祖细胞的存活、增殖和分化以调控红细胞的生成。另外EPO还有多种非造血功能,如器官保护作用,促进系祖细胞的增殖、分化和成熟、调控神经元部分功能、调节细胞内的钙浓度及免疫调节功能等。

3.EPO药物的发展历程
自1906年法国科学家Carnot和Deflandre发现EPO来,人们在这一个多世纪中对EPO的认识不断深入并取得了许多巨大的成果。 1989年6月,Amgen公司利用基因工程技术成功研制并上市了全球首个重组人促红细胞生成素(rhEPO)产品——Epogen(阿法依泊汀),主要在治疗肾性贫血、恶性肿瘤放化疗导致的贫血等症状疗效显着。 2001年9月,Amgen公司的一种“高糖基化”的长效重组促红素产品——Arnesp(阿法达贝泊汀)获得FDA批准,并于2002年正式上市。 2007年11月,Roche公司上市了另外一种长效重组促红素产品——Mircera(聚乙二醇化的倍他依泊汀)。

4.rhEPO的临床应用

5.我国慢性肾脏病(CKD)及癌症患者众多
近年来,我国的CKD的患病率逐年增高,已成为影响公众健康的问题之一,根据北京大学及浙江大学调研数据:CKD的总患病率为10.8%(10.2-11.3),因此,中国慢性肾脏病的患者人数估计约为1.195亿(1.129-1.250亿)

其中肾性贫血是影响CKD患者生活质量的最常见并发症。有研究表明随着肾功能的降低(CKD期数的增加)贫血的发生率是增加的。其中CKD3期患者有接近一半(49.9%)存在贫血,血透析患者贫血发生率至少较非CKD患者高10倍。
全国肿瘤登记中心发布的《2012年中国肿瘤登记年报》显示:全国每年新发肿瘤病例估计约为312万例,平均每天8550人,全国每分钟有6人被诊断为恶性肿瘤。化疗仍为目前肿瘤治疗的最重要手段,约50%的化疗患者会出现贫血。
二、全球rhEPO市场逐年萎缩
1.全球rhEPO市场06年达到顶峰后逐年下降

自1989年Amgen公司上市第一个rhEPO产品以来,rhEPO药物就因其良好的抗贫血效果而迅速增长,到2006年时全球rhEPO药品销售额达到峰值126亿美元,成为当时最成功的基因工程生物制品。
2001-2013年期间,全球rhEPO的销售额先是由63亿美元增加到2006年的峰值126亿美元,后由于仿制药的竞争、产品价格下降等因素,市场规模缓慢降到2013年的69亿美元。
2.Amgen公司市场份额过半
2013年全球rhEPO市场中,Amgen公司以38.6亿美元的占据了近56%的市场份额,处于市场绝对领先地位,其短效产品Epogen虽已上市了25年,但销售额仍达到19.5亿美元,市场份额为28.3%,成为该单品销售第一的药品;紧跟其后的是其长效产品Aranesp,销售额为19.1亿美元,约占27.7%的市场份额;位居第三的是强生子公司Ortho Biotech的Procrit产品,销售额为13.6亿美元,市场份额约为20%;Kyowa Hakko Kirin(日本协和麒麟公司)的NESP/ESPO产品销售额为6.2亿美元,市场份额约为9%;Roche公司的rhEPO产品销售总额为10.5亿美元,市场占有率为10.5%,其中其子公司Chugai-Pharm(中外制药)的rhEPO产品Epogin/NeoRecormon销售额为5.8亿美元,新一代的聚乙二醇长效EPO产品Mircera的销售额为4.7亿美元。


三、全球主要rhEPO产品的销售情况
1.安进公司的Epogen
Epogen(阿法依泊汀,epoetin alfa)是Amgen公司于1989年6月上市的全球首个rhEPO-α产品,主要用于治疗慢性肾功能衰竭引起的贫血、恶性肿瘤放化疗导致的贫血症状等,并获得了良好的市场反响。 相关背景介绍:在公司成立初期,Amgen出于资金流动的需求将Epogen的在亚洲的市场权以3亿美元现金卖给了日本协和麒麟公司,之后又将Epogen授权给强生公司。强生公司可在美国销售rhEPO,但只能针对除肾性贫血之外的其它贫血症状(主要是癌症),不过其在欧洲市场没有症状限制。强生公司付给Amgen数百万美元,并保证在未来支付专利使用费,强生子公司Ortho Biotech将这种药物取名为Procrit进行推广。 Amgen公司的Epogen在1992年的销售额为5.06亿美元,在2004年时达到最高峰为26亿美元。2013年Epogen的销售额为19.53亿美元。

2.安进公司的Aranesp
Arnesp(阿法达贝泊汀,darbepoetin alfa)是Amgen公司于2001年9月获得FDA批准上市的一种“高糖基化”的长效rhEPO--α产品,长效原理是将人促红细胞生成素经部分修饰的氨基酸序列并在其分子中加附了新的糖链、由此使之呈现更长的血清半衰期和持续的促红细胞生成活性后,因此其促进红细胞生成的能力大大优于第一代rhEPO。 Arnesp在上市当年的销售额为4150万美元,不过到2002年就达到了4.2亿美元,一年时间内就增加了9倍之多,足以证明其在市场上的欢迎程度,Arnesp销售额在2006年达到最高峰为41.2亿美元。2007年,在一系列研究中提示Aranesp促进肿瘤生长和增加癌症患者的死亡几率。引发包括美国参议院在内的全美各界对这一“重磅炸弹”药品安全性的质疑,美国保险公司和Medicare相继把Aranesp(癌症化疗)从报销名单撤出,但后续的研究表明Aranesp不会加快癌症患者死亡。2013年,Arnesp的销售额下降到19.11亿美元。

3.强生的Procrit/Eprex/Erypo
Procrit/Eprex/Erypo (阿法依泊汀,epoetin alfa)是Ortho Biotech(强生子公司)在Amgen公司推出新药Epogen后陷入资金短缺后通过支付数百万美元的专利费获得的与Epogen本质一样的rhEPO-α产品,Ortho Biotech公司将这种药物取名为Procrit进行推广。不过根据协议Procrit/Eprex/Erypo在美国销售的适应症只能针对除肾衰竭之外的其它病症(主要是癌症),其在欧洲则没有限制用途。 由于Procrit/Eprex/Erypo的上市时间与Epogen一样,都是在1989年6月,其在随后二十多年中给Ortho Biotech(强生子公司)带来了非常可观的回报。由于强生公司拥有较为完善的销售网络,Procrit/Eprex/Erypo在2001年的销售收入为34.3亿美元,甚至高于Amgen公司Epogen当时的收入21.1亿美元。Procrit/Eprex/Erypo随后在2001-2006年的收入均保持在30亿美元以上,并在2002年达到峰值为42.7亿美元。2013年Procrit/Eprex/Erypo在全球的销售收入为13.7亿美元。

4.麒麟协和的ESPO/NESP
ESPO(阿法依泊汀,epoetin alfa)是Kyowa Hakko Kirin(日本协和麒麟制药公司)早期研发上市的第一代rhEPO-α,该药目前唯一一个在国内rhEPO市场中能够占据一席之地的进口药。 NESP(阿法达贝泊汀,darbepoetin alfa)是日本协和麒麟公司在2007年上市的第二代长效促红素(与Amgen的Arnesp本质一样),也具有更持久的治疗效果。 阿法达贝泊汀(Amgen的商品名:Arnesp)由日本协和麒麟制药和Amgen两公司于1996年开始共同研发的,而协和麒麟制药于以NESP为商品名在日本于2007年上市。 2005-2013年期间ESPO/NESP销售额是稳步上升的,2013年其在全球的总销售收入为6.2亿美元。

5.Epogin/NeoRecormon
Epogin/NeoRecormon(epoetin beta,倍他依泊汀)是日本中外制药公司(于2001年被Roche收购)推出的新型rhEPO-β,可以每两周注射一次,而阿法依泊汀(epoetin alfa)则需要一周注射多次。 Epogin/NeoRecormon在2005年销售收入达到最高峰为25.1亿美元,2013年其在全球的销售收入为5.8亿美元。

6.罗氏的Mircera
Mircera(聚乙二醇倍他依泊汀)是Roche公司在2007年11月上市的一种革命性的长效rhEPO-β,其本质为聚乙二醇化的倍他依泊汀,通过聚乙二醇修饰的倍他依泊汀大大延长了药物作用时间。Mircera是目前唯一一种每月只需打一针的持续红血球生成素受体激动剂(continuous erythropoietin receptor activator,简称C.E.R.A)。 Mircera自2007年上市以来,销售额一直处于快速增长状态,其在全球的销售收入由2008年的5700万美元增加到2013年的4.8亿美元。

四、国内rhEPO市场情况
1.05-13年国内rhEPO市场CAGR 14%
国内的rhEPO市场是自1992年从国外进口药品开始的,由于rhEPO在贫血领域的优良效果再加上国外药企的专业化学术推广,rhEPO药品慢慢被国内医院所接受,其临床应用率稳步上升。 但是进口rhEPO治疗费用非常高昂,当时国内的经济还正处于发展之中下,大部分患者难以承担,其应有的临床和社会价值远未体现出来。而且当时国内的CDK的发病率处于上升趋势,大多伴有肾性贫血,因此国内潜在的rhEPO市场空间要比当时的规模大得多。 国产化的rhEPO市场的开端是以沈阳三生制药公司在1998年上市“益比奥”产品为标志的,紧接着山东阿华生物药业、南京华欣药业生物公司开发的rhEPO产品“佳林豪”、 “宁红欣”也进入医院市场。随后上海克隆生物、成都地奥制药、北京四环生物、华北制药和深圳斯贝克等16家企业先后获得SFDA颁发的rhEPO药品注册证。国产rhEPO以明显的价格优势迅速占领了国内医院90%的市场,对提高贫血病人、肿瘤化疗患者的恶性贫血病人的生存质量起到了优异的效果,而目前进口的rhEPO中只有日本协和麒麟公司产品还在国内占有一席之地。 2005-2013年,国内样本医院rhEPO的销售额由1.2亿元增加到3.3亿元,年复合增长率为14%。

2.国产产品垄断rhEPO市场
沈阳三生的rhEPO产品“益比奥”在国内样本医院市场自2005年就占据了半壁江山,随后几年其份额在不断扩大,到2013年“益比奥”在国内样本医院的份额达到了65.6%,处于该领域的绝对领先地位。 而日本协和麒麟公司的rhEPO产品“利血宝”一直处于国内样本医院市场的第二位,但是其份额却在不断降低,其在国内样本医院的份额由2005年的34.2%逐年降到2013年的11.5%。 2013年的国内样本医院市场中,华北制药的rhEPO产品“济脉欣”以5.9%的份额位居第三,四环生物的“环尔博”、凯茂生物的“怡宝”分别以3.7%、3.5%位于第四和第五位。

3.国内主要rhEPO产品情况
3.1.益比奥
“益比奥”是沈阳三生于1998年上市的重组人促红素注射液(表达系统为CHO细胞)。2013年其在国内样本医院的销售额达到2.2亿元,市场份额为65.6%,而且PDB数据显示其2014年第一季度的占有率略微上升为67.7%,在国内的rhEPO市场处于绝对领导地位。 而且沈阳三生正在研发的第二代长效重组人促红素(NuPIAO),该产品的分子中含有更多的N糖基化位点,以及更多的碳水化合物和唾液酸,体内半衰期延长,药效将明显提高。目前NuPIAO已经完成了工程细胞的悬浮驯化,获得悬浮细胞株、建立种子库、确立纯化工艺、制定制剂处方、完成试验动物的药效研究,于2010年向中国药监局申请I期临床试验。

3.2.利血宝(协和麒麟)
日本协和麒麟制药公司的rhEPO产品ESPO(中文名:利血宝)是唯一一个在国内市场占据一定地位的进口产品,其在2005-2013年的样本医院的销售收入都处在3000万元以上,市场地位仅次于沈阳三生位居第二,不过最近几年其在国内的份额处于不断下降的趋势。2013年利血宝在国内样本医院的销售收入为3767万元,市场份额为9.5%。

3.3.济脉欣
济脉欣是华北制药上市的rhEPO产品,其2013年在国内样本医院的销售额为1939万元,市场份额为5.9%。

3.4.环尔博
环尔博是四环生物上市的rhEPO产品,其2013年在国内样本医院的销售额为1204万元,市场份额为3.7%。

来源:招商医讯
为你推荐
 资讯
美敦力创新医疗器械射频与脉冲双能量消融系统获批
近日,国家药品监管局批准了美敦力公司Medtronic, Inc 一次性使用磁定位标测双能量消融导管、心脏双能量消融系统、三维心脏电生理标测系统、一次性使用体表参考电极创新产品注册申请。
2026-10-30 15:42
 资讯
迈瑞医疗的三季报
报告显示,前三季度实现营业收入270 97亿元,同比增长4 89%;归母净利润71 84亿元,同比下降5 10%;经营活动现金流净额82 97亿元,同比增长14 08%。第三季度单季收入93 5...
2026-10-30 14:42
 资讯
盐野义拟出售在华仿制药业务
据业内消息,盐野义拟将所持南京长澳制药有限公司、深圳市联诚医药有限公司各100%股权,全部转让给浙江高跖医药科技股份有限公司。交易完成后,盐野义将彻底退出中国仿制药生产...
2026-10-30 14:08
 资讯
礼来三季度业绩超预期,再次上调全年业绩指引至910亿-920亿美元
10月29日,礼来公布2026年三季报,第三季度营收为243 97亿美元,同比增长39%;净利润64 51亿美元,同比增长16%。前三季度,礼来累计营收671 7亿美元,同比增长46%,净利润为2...
2026-10-30 10:23
 资讯
靶点LGR5
Petosemtamab(EGFR×LGR5)为一种靶向表皮生长因子受体(EGFR)和富含亮氨酸重复序列的G蛋白偶联受体5(LGR5)的在研IgG1双特异性抗体。
2026-10-30 09:15
 资讯
联影医疗三季报
报告显示,前三季度公司实现营业收入105 80亿元,同比增长19 43%;扣非净利润9 42亿元,同比下降10 49。不过第三季度好于上半年,营收35 29亿元,同比增长24 12%,较上半...
2026-10-29 16:16
 资讯
君实生物PD-1特瑞普利单抗适应症转常规批准,累计内地获批上市13项适应症
10月29日,君实生物发布公告,公司近日收到国家药监局核准签发的《药品补充申请批准通知书》,批准特瑞普利单抗注射液单药适用于含铂化疗失败包括新辅助或辅助化疗12个月内进展...
2026-10-29 15:10
 资讯
海正药业与炫景生物达成siRNA平台及管线授权合作,交易金额最高9.9亿元
公告显示,海正药业拟引进苏州炫景生物科技有限公司及其全资子公司北京炫景瑞医药科技有限公司的小核酸开发专利技术平台,以及其处于临床前早期开发阶段的产品RGN6669。
2026-10-29 10:54
 资讯
创新收入高增近五成,华东医药当期兑现与管线储备双向突破
报告显示,2026年1-9月公司实现营业收入330 19亿元,同比增长1 09%;实现归母净利润27 72亿元,同比增长0 87%;实现扣非归母净利润27 90亿元,同比增长3 57%。
2026-10-28 21:15
 资讯
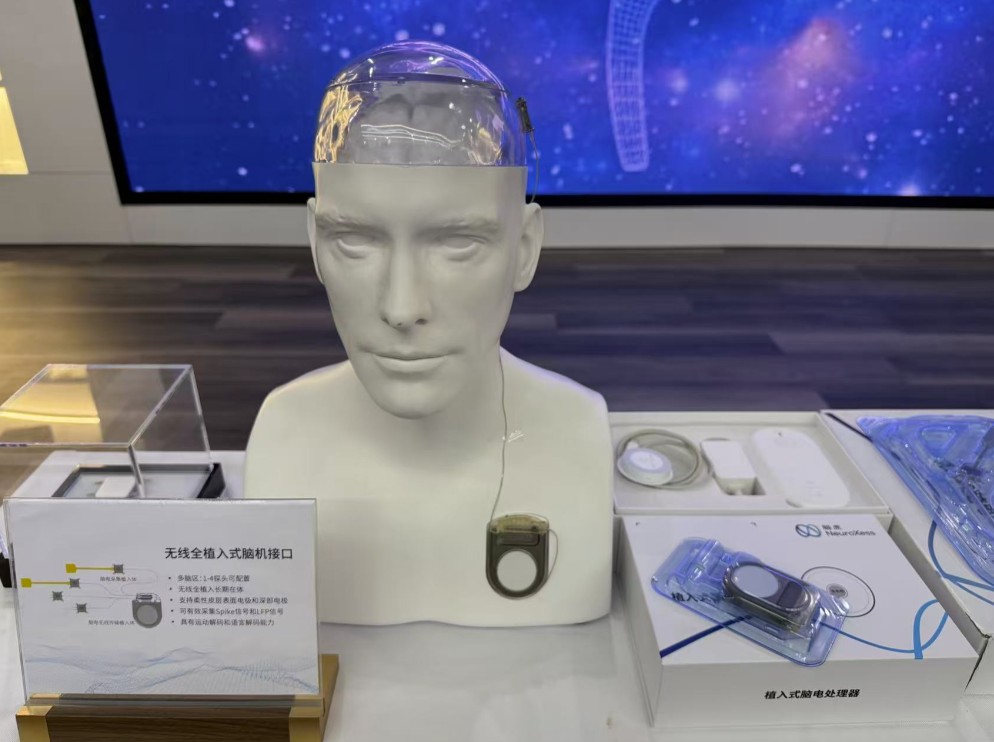
脑虎科技完成7亿元人民币B轮融资
本轮融资由国投聚力、深创投、勤智资本联合领投,中芯聚源、黄浦投资、基石资本、IDG资本、曦晨资本、钧犀资本、华福证券、华赛智汇、众为资本、江西金控等知名机构跟投,盛大、...
2026-10-28 17:53
 资讯
香雪生命科学TCR-T XLS-103注射液获批第三个IND批件
近日,香雪制药子公司香雪生命科学TCR-T细胞治疗产品XLS-103注射液获得CDE的临床试验许可,获批适应症为用于治疗基因型为HLA-A*11:01,肿瘤新生抗原KRAS G12V 突变阳性的晚期结直肠癌。
2026-10-28 16:36
 资讯
科伦博泰芦康沙妥珠单抗第七项适应症上市申请获受理
10月27日,科伦博泰发布公告,核心产品TROP2ADC芦康沙妥珠单抗(佳泰莱)一项新适应症上市申请获国家药监局受理,用于联合帕博利珠单抗一线治疗PD-L1TPS
2026-10-28 14:16
 资讯
42例长期植入、注册临床完成入组, 阶梯医疗加速全侵入式脑机接口临床进程
2026年8月,WRS 01多中心注册临床试验也已完成全部受试者入组,产品进一步进入面向注册上市的系统性验证阶段。
文/张蓉蓉 2026-10-28 12:29
 资讯
维适平首次亮相全国性学术年会,聚焦创新口服治疗与AI赋能,探索UC全病程管理新路径
随着溃疡性结肠炎(UC)诊疗需求受到持续关注,如何在控制疾病活动的同时,兼顾长期疗效、安全性、用药便利性与规范化管理,成为临床实践中的重要议题。
2026-10-28 12:12
 资讯
恒瑞医药仿制药业务继续保持下滑状态
10月27日晚间,恒瑞医药发布2026年三季报,2026年前三季度,公司营业收入为244 09亿元,同比增长5 26%;归属于上市公司股东的净利润为69 23亿元,同比增长20 38%。
2026-10-28 10:51