过去几年我们看到了三级医院的快速膨胀,近年来政策速度加快,一方面限制三级医院,一方面扶植基础医疗,最近的政策包括一些地区对三级医院限号以及基层报销比例增加,为的都是刺激基础医疗的发展。社区卫生中心和一级医院是受到这些有利政策的主要对象之一。而处在中间的二级医院则处于一种尴尬的境地,过去几年二级医院的增速一直慢于一级医院和社区卫生中心,2009年到2013年二级医院的整体医疗服务收入为14%,低于一级医院的19%和三级医院的24%,以及社区卫生中心的16%。
另一方面,乡镇卫生院也同样处于尴尬的境地。在门诊上乡镇卫生院的增长速度比不过村卫生室,村卫生室作为农村地区基础医疗门诊的主要职能,2009年到2013年之间的门诊服务量增长了7%,高于乡镇卫生院的3%。住院上则明显有大病向县级医院集中的趋势。乡镇卫生院是基层住院的主体,历年来一直占基层住院人数的90%以上,但其入院人数增长在2010年到2013年之间只有3%,而县级医院为14%。
问题于是产生:这些尴尬的出于中间地带的医疗机构到底如何生存下去?面对两个大头(三甲和基础医疗),我们是否真正需要这些处于中间的服务?
挑战:三甲和基层两头夹击
处于中间地带的医疗机构普遍有一个问题,其运作模式和定位是规模较小的医院,希望有多种科室,既有门诊也有住院,麻雀虽小,五脏俱全,却忽略了一个问题:缺乏明显的特征。
首先是地理位置上面对基层不具备优势。二级医院在城市里受到社区卫生中心的竞争,社区卫生中心在布点上更加贴近用户,加上政策未来往基层报销方面倾斜,社区卫生中心很可能成为城市中首要的基层发展板块。
比方说,广东省自4月1日开始实行了一系列对基层医疗的支持措施,包括:“职工医保参保人到社区医院门诊就医,门诊统筹报销比例为80%;若经社区首诊并经转诊后30日内,再到其他选定医疗机构门诊就医,报销比例为55%,而不经社区医院首诊和转诊,直接去其他门诊就诊,则报销比例为45%。”有媒体报道这些措施导致二级医院的门诊量开始下降,而社区卫生中心的门诊量开始显着上升。未来的政策扶持可能持续将二级医院挤到市场的角落里。
基础医疗有政策支持,而往上这些中间地带的医疗机构又比不过大型医院。二级医院的定位一直是模糊的,能力上比不过三甲,又没有特色。同时,乡镇卫生院虽然一直受到政府补贴,但在门诊上乡镇卫生院没有村卫生室在地理上的优势,而一旦遇到复杂的病症,病人会倾向于跳过医学能力不强的乡镇卫生院,直接去县级医院。因此面临两头夹击,中间地带的医疗机构到底怎样才能有出路?
未来几年也许我们会看到一轮中间地带医疗机构的兼并改组潮,尤其在城市里,二级医院可能是很好的改组对象,他们必须要重新进行市场定位,挖掘特色才能存活下来。
场景一:缩小规模,成为专科
事实上,二级医院在建立的时候有很多本身就是专科医院,但是过去五年三级医院进行了装备竞赛,扩张科室,快速做大规模产生虹吸效应,加强专科实力的同时也挤压了二级医院的生存空间。同时在一些大城市的医联体效应让很多二级医院丧失了人才,优秀的专科医生不断往三级医院流动,最后二级医院失去了核心竞争力。
二级医院的重新专业化定位可能必须针对一些需求大,服务供给小,又能长期存活的项目,比如康复和糖尿病。这些领域的特征是需求不断增长,病人需求量大但服务不足,小型的基础医疗诊所虽然也能满足部分需求,但康复和糖尿病管理比起其他基础医疗更加专业,而且病人的服务需求是长期的,完全可以打造专科基地来进行服务。
这同样可能是乡镇卫生院的机会。在慢性病等更加专业的门诊上,村卫生室的能力明显不够应对这些问题,加上慢性病的管理需要更为全方位的医学服务,因此乡镇卫生院在处理这类需要长期专科治疗的病例上可能更有优势。因此,假如把乡镇卫生院定位为基础门诊服务和大病服务之间的专科桥梁可能更为合理,尤其是在康复、慢性病等专科治疗上。
场景二:连锁医疗机构
另外一种出路或许是利用现有设施和人才资源,改造成特殊的连锁医疗服务机构,比如急诊处理中心,或者是日间手术服务中心。目前这些中间医疗机构的问题就是没有特色,以至于受到大医院和更小规模的医疗机构的双重压力,未来的中间地带并不能以规模来分,而是以职能来分的,类似日间手术中心、检查中心和急诊处理中心等专业机构可以作为医疗服务链条上的一环,跑量以降低成本,而且更加专业。大型医院未来面临政府不断收缩期规模的压力,也可能寻找合作外包的对象,这会给中间层带来机会。
场景三:科研教学中心
对于一些有实力的中间地带医疗机构,也许他们可以转型成为科研教育中心。中国目前极度缺乏专业的医疗服务人员培训,比如护士,还分为专科护士,重症护士等不同领域,还有专业的职能比如康复师。这些需求不断增大的领域一直没有出现专业的培训、再教育机构。
另一方面的机会则是科研。中国的医生考核一直不分治病和科研,科研是职称评定的必要条件,这就导致一些医病能力很强但对科研兴趣不大的医生浪费了大量的精力,而真正想做研究的医生没有很好的土壤,因为他们必须看大量的病人。随着医生就业环境的变化,未来有可能会出现专业的科研支持机构,来帮助对有科研兴趣的医生,并且对接商业和研究方面的资源。
结论
未来处于中间地带的医疗机构无法避免一轮洗牌,他们必须改变自己的战略定位才能保证生存下去。目前看起来最好的出路是寻找专业的领域,无论是成为专业职能的中心还是走专科道路,中间地带的医疗机构必须要挖掘和大医院以及基础医疗不同的竞争点,这中间可能会出现一轮兼并潮。
来源:村夫日记
为你推荐
 资讯
拜耳进博会达成两项合作,共筑肿瘤协同创新生态
2026年11月8日,第九届中国国际进口博览会期间,拜耳分别与上海临床创新转化研究院(ACITS)、全球健康产业创新中心(GHIC)达成战略合作,
2026-11-08 21:33
 资讯
诺华进博之约:从延长生命到拓展生活,多方共探慢粒“无治疗缓解”新生态
2026年11月8日,在第九届中国国际进口博览会期间,围绕慢粒治疗目标的持续进阶,主题为“诺”守慢粒,奔赴“治愈”之路的科普活动于诺华展
2026-11-08 18:06
 资讯
舒华博OCEANIC-STROKE研究中国人群数据发布,为降低卒中风险提供本土循证依据
2026年11月7日,第九届中国国际进口博览会(进博会)期间,拜耳在展台举办“舒华博研发故事与中国人群数据发布”活动,分享全球首个(First
2026-11-08 14:17
 资讯
从病毒性肝炎到罕见肝病,吉利德携手多方共话肝病防治新成果
2026年11月8日,第九届中国国际进口博览会期间,全球领先的生物制药企业吉利德展示了其在肝病领域的多款创新疗法,其中包括全球同类首创的
2026-11-08 09:33
 资讯
归来有声|从进博首展到全球回响,RDN患者故事纪录片进博首映
2026年11月6日,第九届中国国际进口博览会期间,美敦力冠脉及肾动脉交感神经消融业务运营部门在进博展台成功举办了“归来有声”RDN创新主题
2026-11-08 09:28
 资讯
诺华公司九赴进博会,深化合作伙伴关系,拓展多元合作边界
在第九届中国国际进口博览会(以下简称“进博会”)上,全球创新药物公司诺华以“创所未见”为主题亮相。作为连续九年参与进博会的“全勤生
2026-11-07 22:17
 资讯
“前程质远”2026前列腺癌质控水平高质提升项目在第九届进博会签约
2026年11月6日,由北京鸿远慈善基金会主办、拜耳医药保健有限公司支持的“前程质远——2026前列腺癌质控水平高质提升项目”在第九届中国国
2026-11-07 19:59
 资讯
政产学研进博会共议医疗创新价值普惠路径,推动冠脉诊疗迈入 AI 新时代
美敦力冠脉及肾动脉交感神经消融(CRDN)事业部以「从听见心脏到读懂心脏」为主题亮相医疗器械展区,展示了 CathWorks FFRangio系统。
2026-11-07 19:52
 资讯
镁信健康InsRx.ai升级焕新,头部药企携手布局商保准入
随着中国创新药产业步入高质量发展的新阶段,商业化落地的“最后一公里”——市场准入,正在经历一场深刻的底层逻辑重塑。对于药企而言,传
2026-11-07 18:57
 资讯
从单点智能到全链路协同,美敦力泛血管AI全域生态发布
2026年11月6日,在第九届中国国际进口博览会期间,美敦力在展台现场举行了智领未来——泛血管AI全域生态发布活动。中国科学院院士、复旦大
2026-11-07 18:16
 资讯
合力超越,更进一步:葛兰素史克九赴进博, 从“创新产品供给”迈向“健康影响创造”
11月6日,第九届中国国际进口博览会(以下简称“进博会”)期间,葛兰素史克(以下简称“GSK”)展台正式揭幕。连续第九年参展,GSK以“健
2026-11-07 15:04
 资讯
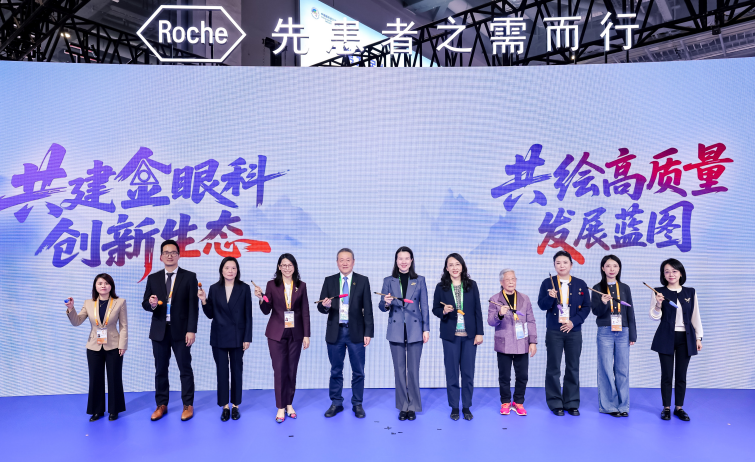
从眼底到全眼科,从供药到赋能:罗氏携手中国眼科学界共建"金眼科创新生态"
2026年11月6日,在第九届中国国际进口博览会上,罗氏制药中国举办 "共建金眼科创新生态 · 共绘高质量发展蓝图 "发布会,携手中国眼科学界
2026-11-07 14:55
 资讯
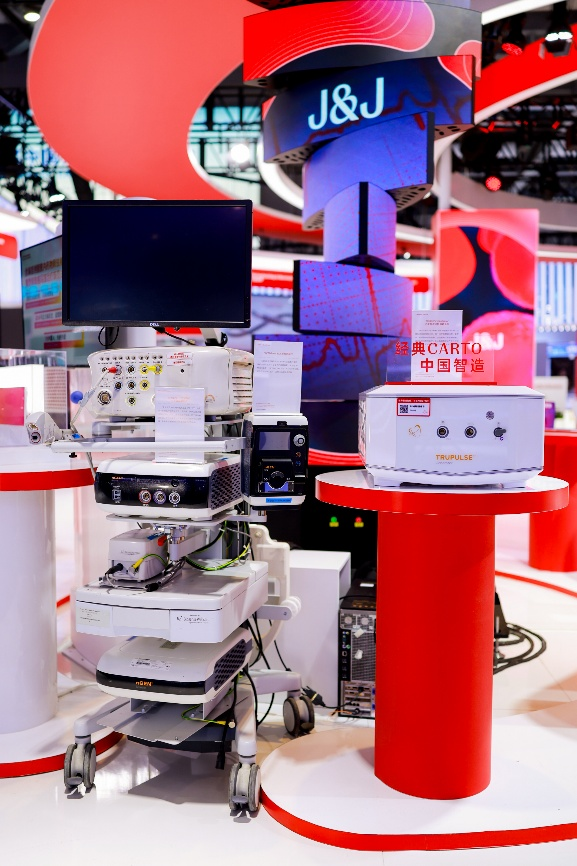
从技术创新到临床能力,强生医疗科技进博共话专业教育新命题
强生医疗科技围绕临床能力成长与专业教育创新展开系列分享与交流,发布《中国青年医师学习曲线研究》趋势洞察初探,并宣布专业教育数字峰会“术科全明星”启航。
2026-11-06 22:43