
多发骨髓瘤(Multiple Myeloma, MM)是第二常见的血液癌,源于单克隆免疫球蛋白过度增殖。多发于老年患者,平均诊断年龄为69岁,目前仍无法治愈,大多数患者终将复发,40年前当化疗和激素开始运用使得MM患者中位生存约为2-3年,近20年随着干细胞移植技术提高和多个药物的批准,患者的中位生存提高到了4-5年。

图1 MM治疗药物及疗效进展
高剂量化疗随后进行自体造血干细胞移植(ASCT)被认为是新诊断MM患者的标准治疗方案,但对约60%的患者不适用,这个比例在欠发达地区还会较高。对于较为前线的治疗方案还是倾向于三药联合,对于可能无法耐受三种药物治疗方案的体弱患者,双药联合是可接受的替代方案。单剂治疗偶尔用于无法耐受类固醇的体弱患者,或用于三药或双药方案控制良好的患者,目的是降低治疗强度,以尽量减少副作用。
表1 多发骨髓瘤三联用法主要方案

注:D 表示地塞米松高剂量,d表示地塞米松低剂量
免疫调节药物和蛋白酶体抑制剂是治疗基石

图2 Nature 预测2022、2027多发骨髓瘤药物市场份额
免疫调节剂(IMiD)中沙利度胺和安全性更好的来那度胺(Revlimid)、泊马度胺(Pomalyst)先后上市;蛋白酶体抑制剂(PI)通过阻止细胞中的酶复合物(蛋白酶体)分解控制细胞分裂的重要蛋白质而起作用,陆续上市了硼替佐米 (Velcade)和卡非佐米 (Kyprolis)。目前IMiD市场份额还是大于PI,在真实世界的研究中发现,IMID和PI为基础的联合分别约为46%和38%,其余的16%使用IMiD +PI。
患者需要这两种不同机制的产品,但IMiD和PI两大代表产品Revlimid 和 Velcade在MM患者一线疗法之争中Revlimid以口服剂型胜出,Revlimid占了新基2/3的收入,Velcade在美国的专利虽然能延长至2022年,但在受到仿药冲击前销量已经从2015年开始下滑,武田寄希望于口服药物Ninlaro来弥补MM市场的下滑。

图3 Revlimid 和 Velcade近年全球销售额
新药进入MM市场策略
新靶点药物进入MM市场通常从难治复发入手,通过与现有的一线治疗联用进入前线治疗市场,例如CD38单抗Darzalex (daratumumab)的因为一线治疗提供了无化疗方案的销售额增速很快,给一线治疗提供了无化疗方案的选择,今年3月杨森也向美国FDA先后提交了两份sBLA申请:基于MAIA(MMY3008)研究,DRd方案作为一线治疗用于不符合ASCT条件的新诊MM患者;Darzalex联合VTd方案,一线治疗符合ASCT条件的新诊断MM患者。目前赛诺菲的CD38单抗Isatuximab也采取类似的研发途径。
另一个靶向附着在骨髓瘤细胞上的SLAMF7蛋白Elotuzumab(Empliciti),目前批准与pomalidomide和地塞米松联用(EPd)于二线以上治疗的患者,对于来那度胺和硼替佐米难治复发的患者是有吸引力的选择。
BCMA是热门新靶点,临床开发阶段包括 CAR-T细胞疗法(bb2121、JNJ-4528、BB21217、JCARH125、LCAR-B38M),ADC(GSK2857916)和BCMA-CD3双抗(AMG 420),目前都主要针对难治复发MM三线以上治疗,由于这部分患者人群较小,所以市场前景并不是很大。
同样不乐观的的还有PD-1抑制剂,单药难治复发MM人群效果不佳, FDA此前也由于出现免疫相关毒性而暂停了多项PD-1抑制剂+ IMID±地塞米松/+ Daratumumab用于难治复发MM的试验。
口服BCL-2抑制剂Venclexta与硼替佐米+地塞米松联用于MM试验(M14-031)因发现患者死亡率达21%而被FDA暂停。
口服核输出蛋白(XPO1)抑制剂Selinexor联合低剂量地塞米松用于对三线以上治疗产生抗性的难治复发MM,已经获得孤儿药授予,尽管安全性遭受FDA质疑且使得NDA的PDUFA从今年4月6日延长至7月6日,能最终被批准的可能性还是比较高,通过孤儿药上市再探索向治疗前线推进的可能性,会使得Karyopharm成为收购热门。
产品组合和地域考虑
从企业研发角度看,开发同类型的药物可以降低风险和有利于产品线管理。早期的MM两大巨头,武田和新基分别占领了PI和IMiD市场,武田面临后续管线缺乏困境,而新基在被BMS收购后MM管线更多元化,加入了Empliciti (elotuzumab),早期管线用也有与Bluebird Bio合作的BCMA CAR-T疗法。
强生的MM管线几乎覆盖了当下热门靶点,前有和武田合作的Velcade,现在CD38单抗Darzalex增长强势,同时还与Legend合作BCMA CAR-T疗法和Genmab合作开发双抗。诺华和赛诺菲都是新加入MM领域的公司,赛诺菲以二代CD38单抗isatuximab参与度比诺华的饱受安全性争议的HDAC抑制剂panobinostat更高。
从地域布局看,亚洲发病率较北美和澳洲都较低,值得指出的是随着MM现在被视为慢性疾病,患者寿命延长和使用这些治疗更长时间,治疗模式与成本是需要考量的重要方面,虽然都以延长生存为理想目标,但对于包括中国在内的发展中国家而言,在早期治疗方案增加治疗收益,也许比增加后续治疗的选择性更具有成本效益。
图4 MM全球发病率

来源:新浪医药新闻
为你推荐
 资讯
手术机器人公司思博慧医宣布完成近亿元Pre-A+轮融资
近日,思博慧医宣布完成近亿元Pre-A+轮融资。本轮由诺庾资本领投,浦东创投、片仔癀盈科基金、同杨基金、太湖空天动力启明星跟投。所获资金将主要用于全自动磁控介入手术机器人...
2026-09-20 15:35
 资讯
国家卫健委、国家中医药管理局联合发布《关于进一步加强罕见病防治工作的通知》
到2026年底前,各省、自治区、直辖市及新疆生产建设兵团均应当至少依托1家省属及以上医院开设罕见病门诊,辖区内300万人口以上的地市均应当至少依托1家医院开设罕见病门诊,安排...
2026-09-20 13:47
 资讯
2016年-2025年:国内化学仿制药累计销售额TOP10
从十年累计销售额来看,TOP10品种合计超过2400亿元,展现了中国仿制药市场雄厚的体量基础。其中,扬子江药业的地佐辛注射液以420 79亿元的累计销售额高居榜首,是榜单中唯一突...
2026-09-20 09:07
 资讯
全球首个专家级通用医疗影像模型,一次识别146种病症
9月18日消息,阿里巴巴达摩院与浙江大学医学院附属第一医院等机构研发出通用医疗影像AI模型DAMO RADAR,并登上国际顶级学术期刊《科学》(Science)。
2026-09-18 17:12
 资讯
金斯瑞与礼来TuneLab达成合作,推动AI制药湿实验服务
根据协议,金斯瑞生物将向Lilly TuneLab参与企业提供湿实验服务,助力其快速生成实验数据,将AI预测转化为生物学验证数据,加速候选药物评估。
2026-09-18 15:51
 资讯
医药工业发展十五五规划
规模以上医药工业企业营业收入超过3 5万亿元,创新药产业规模增速年均达到20%以上,全球年销售额超10亿美元的品种数量达到5个以上;年营业收入超过100亿元的医药工业企业数量达...
2026-09-18 13:45
 资讯
全球首个核药仿制药获完全批准
9月14日,Curium宣布Bexlutry([177lu]氧奥曲肽,研发代号:PNT2003)获得FDA批准上市。该药物是Lutathera的仿制药,也是全球首个获批上市的核药仿制药。
2026-09-18 11:58
 资讯
康方生物第4个ADC获批临床,加速布局IO+ADC方向
近日,康方生物(9926 HK)宣布,其自主研发的创新双抗ADC药物AK158D1(EGFR Trop2 双抗ADC),已获得国家药品监督管理局药品审评中心批准,开展用于治疗晚期恶性实体瘤的I期临床研究。
2026-09-18 11:18
 资讯
体内CAR-T出海
近日,河北森朗生物科技有限公司(森朗生物)与美国Tempest Therapeutics(Tempest)签署独家选择权协议,授权Tempest可独家引进森朗生物CD7靶向慢病毒载体平台及多款体内CAR-T候选药物。
2026-09-17 17:15
 资讯
迈英诺医药完成超 2 亿元 A 轮融资,全球首个局部给药泛 JAK / 泛 Trk 多靶点抑制剂进入中美 II 期临床
本轮融资由阳光融汇资本领投,厦门金圆产业链基金、厦门市心血管产业基金、博行资本、建发新兴投资、沃美达资本、朗煜投资、厦门高新投跟投
2026-09-17 16:23
 资讯
华东医药携手美柏生物,ECM胶原蛋白MB007独家战略合作落地
就细胞外基质(Extracellular Matrix,ECM)胶原蛋白MB007产品在中国市场达成独家战略合作
2026-09-17 16:17
 资讯
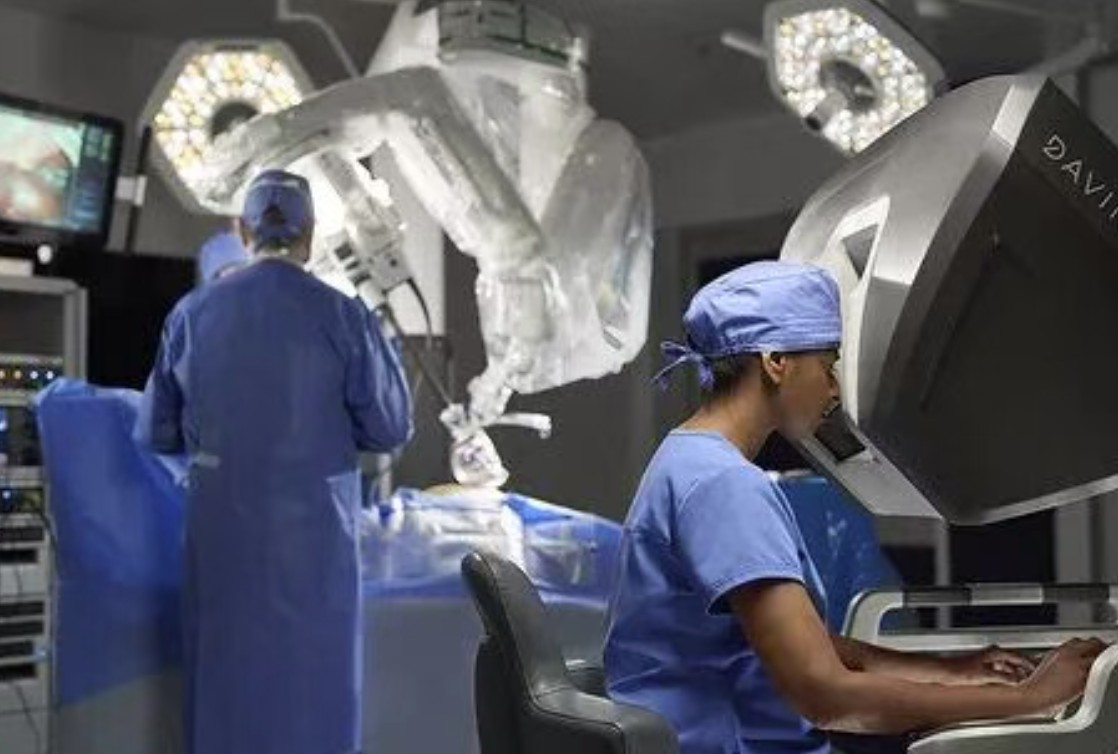
全球范围内,达芬奇SP单孔手术系统首获新适应症
直观医疗近日宣布,达芬奇SP单孔手术系统经阴道妇科手术适应症已获得欧盟CE认证,这是该系统在全球范围内首次获批此适应症。
2026-09-17 16:17
 资讯
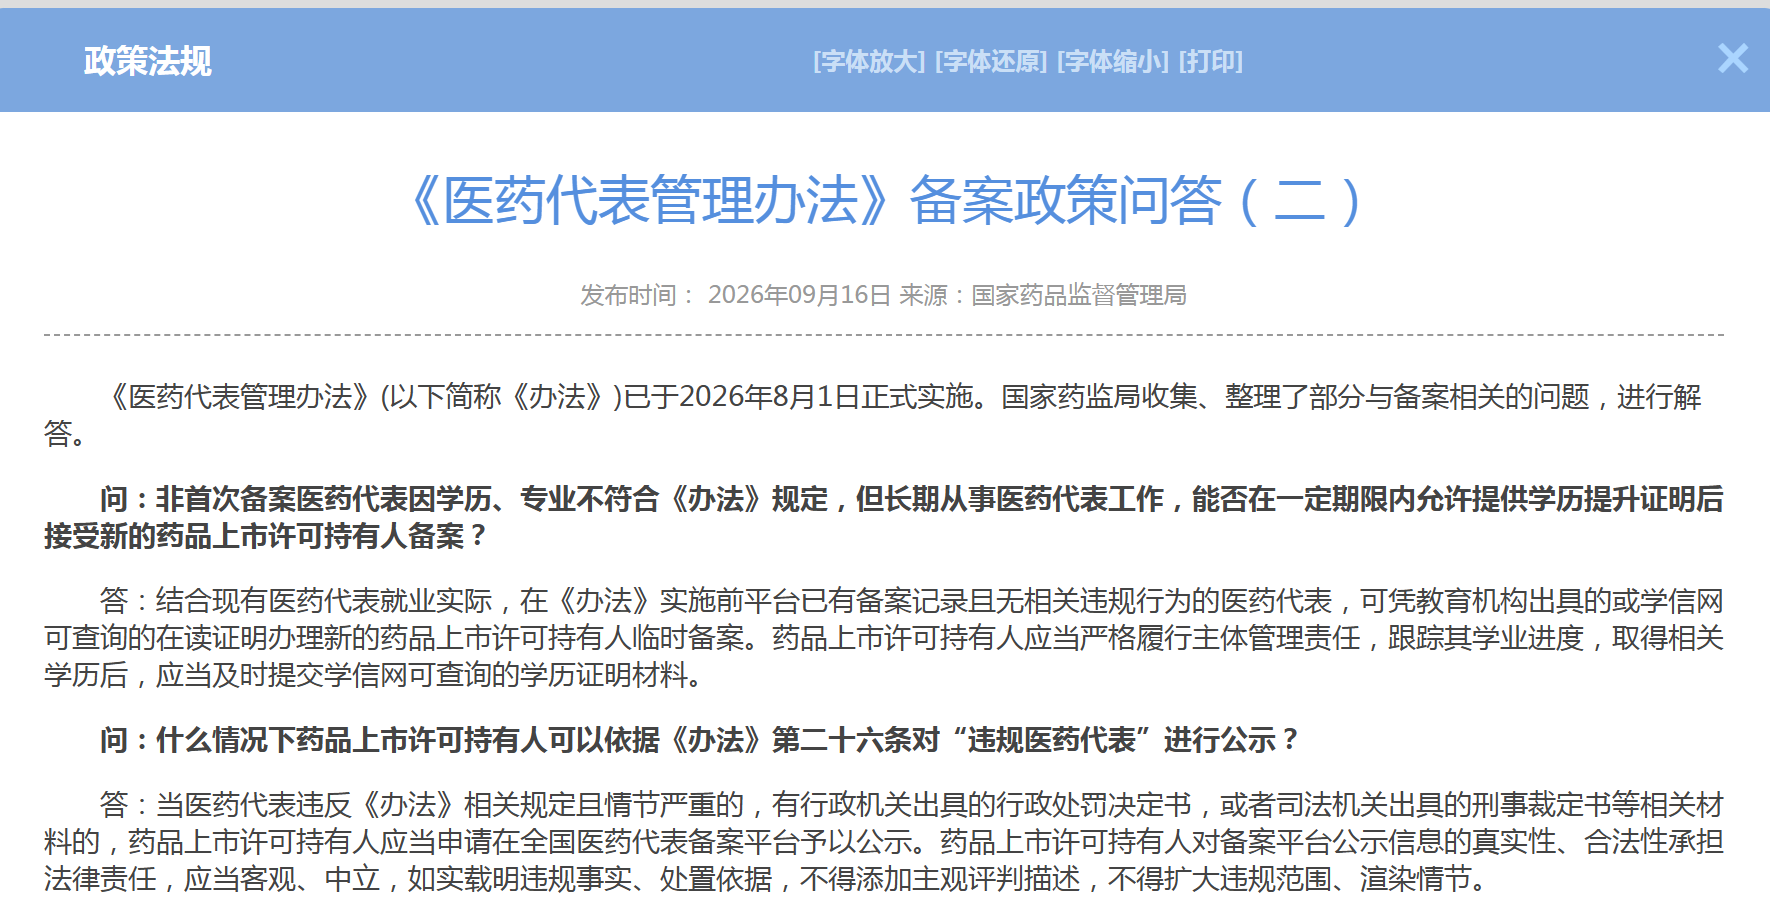
《医药代表管理办法》备案政策问答(二),非首次备案医药代表因学历、专业不符合《办法》规定可否备案
9月16日,国家医药代表备案平台发布《备案政策问答(二)》。国家药监局收集、整理了部分与备案相关的问题,进行解答。
2026-09-17 11:08