
伴随监管政策法规的日趋成熟以及各利益相关方对生物类似药与改良创新生物药的逐渐接受,对生物类似药与改良创新生物药这2类生物药的产业态势有一个清晰全面的了解,有助于生物制药企业制定合理的投资合作发展战略,从而促进其生物药研发和参与区域或全球市场竞争。在对生物类似药与改良创新生物药作清晰定义后,从主要国家或区域市场的研发进展、竞争格局、优劣势以及风险与价值等角度对生物类似药与改良创新生物药的产业态势进行对比分析,以期为相关机构在生物制药行业开展研发、合作、投资、市场活动的发展战略制定与实施提供基于竞争情报的决策支持。
三竞争格局对比分析
伴随多个重磅生物药专利过期或面临到期,2013—2020年成为生物类似药发展的黄金阶段。2013—2015年主要是非单抗类生物药的集中到期时间,生长激素、促红细胞生成素、粒细胞集落刺激因子、干扰素、胰岛素等产品的生物类似药开始陆续上市;2016—2020年则是单抗类生物药迎来专利到期高峰的时间,包括阿达木单抗、英夫利西单抗、利妥昔单抗、贝伐珠单抗、曲妥珠单抗在欧美的专利都在近几年到期,IMS Health发布的生物类似药专题报告预测,2020年生物类似药的全球市场规模有望达到350亿美元[15]。
以全球视野来看,生物类似药市场吸引了包括跨国药企或原研生物药制造商等众多企业参与竞争,根据Biosimilars/BiobettersPipeline Directory统计结果,截至2018年1月1日,至少有28家制药企业的在研项目其生物类似药类产品不少于10个[12],这28家企业中既有辉瑞、诺华、安进等大型跨国药企,也有LG Life Science、Biocon、Mylan等中小型生物技术公司。2014—2017年,虽然利妥昔单抗等几个热门重磅原研生物药的生物类似药在研项目数量均有不同程度的增加,然而由于生物类似药研发门槛高,根据EMA、FDA目前已批准上市的生物类似药相关信息(见表1和表2)可知,领先的参与者集中在诺华(山德士)、辉瑞(赫升瑞)、安进、默沙东(Samsung Bioepis)、Celltrion等少数巨头。截至2018年1月1日,按品种计算,山德士的生物类似药产品管线中上市4个,在研6个。辉瑞在2015年以170亿美元收购赫升瑞之后进入该市场,上市2个品种,在研7个。安进是生物制药行业领先者,其管线中生物类似药获批上市2个品种、在研7个。韩国企业在亚太地区甚至是全球生物类似药市场中占据较为重要的地位,其中Celltrion上市3个品种、在研品种5个,Samsung Bioepis上市3个品种、在研4个。因此,纵观各大公司的在研管线,相比重组蛋白类原研生物药的生物类似药与改良创新生物药在研项目,阿达木单抗等专利即将过期的抗体药物已成为该领域研发热点[16]。
以中国视角来看,根据Clarivate Analytics的数据,目前中国的在研生物类似药数量超过了印度和美国,中国已经成为了拥有生物类似药在研项目数量最多的国家,核心专利数量位居全球第三[1]。2015年是国内生物类似药管理转折点,伴随《生物类似药研发与评价指导技术原则(试行)》出台,相关监管法规政策已经明朗,2017年6月CFDA正式加入国际人用药品注册技术协调会(ICH)接轨国际,大大提高了该领域的研发、生产壁垒。目前复宏汉霖、信达生物、三生国健、海正药业、齐鲁制药等企业的生物类似药研发进展迅速,已经走在了国内同行的前列。但需要特别注意的是,由于国外单抗生物药巨额销售量的示范效应,中国多年前就涌现过开发重组蛋白、单抗等模仿产品的热潮。随着重磅热门单抗的专利保护在2020年前后都相继到期,诸多国内药企早就瞄准该市场扎推研发申报其生物类似药,例如截至2017年4月,CFDA药品审评中心(CDE)受理的单抗药物申报中,针对肿瘤坏死因子-α(TNF-α)、表皮生长因子受体(EGFR)、血管内皮生长因子(VEGF)、人表皮生长因子受体-2(HER2)这4个靶点的在研生物药品种已有85个,占到单抗药物申报总数的75%以上(见图3a)[17]。可见,每一个热门单抗品种都受到众多国内药企竞相仿制,数年后必然会有多个厂家上市同一种生物类似药产品,价格战不可避免,促使未来国内生物类似药的降价幅度很可能会超过欧美市场。这对社会和患者而言是一件幸事,但对相关研发企业而言,竞争加剧使市场份额与投资回报率大大缩水的命运难以避免。因此,生物类似药的未来有可能跟现在诸多化学仿制药一样,逐渐由在资金、技术、品牌等方面占据优势的大中型药企占据市场,小型生物技术公司很难独立将产品研发上市并获得竞争优势与预期回报,需要更好地找准产业分工定位以发挥比较优势。

图3 生物类似药与改良创新生物药的国内外竞争概况
从参与企业规模及其分布来看,根据Biosimilars/Biobetters Pipeline Database的统计[18](见图3b),按照市值或估值区间划分公司规模大小的等级,比较处于不同等级或市值区间的制药企业中分别参与研发或生产生物类似药与改良创新生物药的公司数量可知,截至2016年5月3日,在市值或估值低于1 000万美元的小型制药企业中生物类似药较改良创新生物药略少,而在规模为1 000万至1亿美元市值的制药企业中,前者约是后者的6倍,在规模为市值1~10亿美元的制药企业中,前者约是后者2倍,在规模为1~10亿美元的制药企业中前者约是后者的1.5倍,而在规模为10亿~100亿美元的制药企业中后者约是前者的1.5倍[18]。考虑到当前生物类似药市场主要由制药巨头主导或领先的竞争格局,预计会有一些研发生物类似药的中小型企业由于缺少巨额临床开发费用,最终要么融资困难致进度落后,难以获得预期回报,要么被迫放弃或中止大部分生物类似药在研早期项目,基于制药业比较优势的产业分工,其中部分在研项目进度较快的中小型企业或许会选择主动转让项目、合作开发或被大型企业并购以求存续。从研发项目数量上对比,改良创新生物药领域整体上不如生物类似药的市场竞争激烈[19](见图3d),然而参与研发或生产改良创新生物药的企业中约五分之一规模在百亿美元市值以上,大型企业储备了丰富的改良创新生物药在研项目。据统计[19](见图3c),2014年在研改良创新生物药项目数量最多的10家生物制药企业之中,除了OPKO、Bolder Biotechnology、Flamel Technologies这3家为中小型生物技术公司,其他7家皆为规模市值百亿美金以上的知名跨国制药企业,侧面反映了改良创新生物药作为创新生物药远比生物类似药的研发成本更高,整体难度也更大。然而,也有大量的中小型企业参与改良创新生物药的研发,考虑到改良创新生物药比生物类似药一般更易获得专利保护和市场独占,且具有差异化的临床优势和更强的产品竞争力,改良创新生物药在研项目将更容易获得大型企业的青睐,该产品从而以合作开发、产品授权许可、战略投资或并购的方式得到充足的研发资金支持。因此,大中型企业研发生物类似药的竞争优势更为显着,而中小型企业研发改良创新生物药的优势胜于研发生物类似药。
四风险价值对比分析
监管体系与研发要求方面的差异是生物类似药与改良创新生物药风险与价值比较的决定性因素。生物类似药可根据其药监法规指南按照简化申请途径进行研发和注册审批,重在通过与原研生物药进行多阶段的对比性试验,逐步展示两者的生物相似性或可互换性,在满足一定条件下通过适应证外推可减免部分临床试验或减小临床试验规模;而改良创新生物药目前基本是要求按照新药申请或新生物制品申请途径注册审批,需要完整的临床前研究与临床试验数据证明其作为新产品的安全性和有效性,同时根据不同国家药监法规政策,改良创新生物药若满足一定条件,可获得对于创新药物研发不同程度的激励,例如在美国,若满足要求可获得优先审评、加速审批、快速通道或孤儿药指定等认证激励,并有条件享有不超过5年的专利延长期、数年市场独占期或数据保护期[3]。
因此,虽然生物类似药与改良创新生物药都能利用相应原研生物药的研发知识与成功基础,从而在不同程度上减少研发的损耗风险与成本费用,但由于生物类似药与改良创新生物药的监管途径不同,生产工艺复杂,研发要求也不同[11](见表4),两类生物制品各自不同的风险与价值需要平衡,详见对生物类似药与改良创新生物药的SWOT分析[9-10,18,20](见表5)。

表4 仿制药、生物类似药、改良创新生物药的研发与生产特点差异(以美国为例)
在美国,开发具有可互换性的生物类似药,开发费用更高,所需时间更长


表5 生物类似药与改良创新生物药的SWOT分析对比
五总结与建议
从研发进展与竞争格局角度考虑,目前欧美成熟市场与新兴市场的生物类似药领域的竞争日趋激烈,研发热点已经从结构简单的重组蛋白药物转向了单抗、融合蛋白、胰岛素类似物等结构复杂的生物药,尤其是如阿达木单抗等近几年专利到期的单抗类重磅产品成为各大企业竞逐的焦点,包括国内,针对TNF-α等热门靶点的单抗或融合蛋白类在研生物药品种出现扎堆申报现象[16-17],可能会导致后续同质化,过度竞争使进度落后的相关企业的投资回报不及预期。另一方面,虽然全球范围内有大量的生物类似药项目处于临床前或临床早期,但考虑到目前诸多跨国药企或大型生物制药企业通过战略合作或收购参与竞争并已经占据领先优势,生物类似药市场的后来者多面临竞争劣势及难以盈利的风险,相当一部分在研项目有可能被迫中止研发。生物类似药的未来将有可能跟现在化学仿制药一样,逐渐由在资金、技术、品牌等方面占据优势的大中型药企占据市场,小型生物技术公司很难将产品成功推进到研发上市或获得竞争优势与预期回报。因此,对于小型生物技术公司或创业公司,开发仿制单抗等生物类似药的最佳时机已过,不适合与大中型药企在生物类似药领域正面竞争。而创新药的开发,更多的是需要先进的专利技术平台,专业的研发团队、快速高效的决策机制、有效的团队激励体制,中小型企业去参与创新药物如改良创新生物药或原创生物药的开发反而具有更大的竞争优势[17]。同时,部分有经验但资金实力不够的企业有望通过开展生物类似药或创新生物药的合作外包生产(CMO)或合作定制研发生产(CDMO)业务参与产业分工,在帮助相关研发企业降低风险与投资成本中享受趋势红利[18]。
从风险价值平衡的研发策略角度来说,研发与生产生物类似药虽然整体上比改良创新生物药或原创生物药的成本更低、周期更短,可利用原研药相关研发知识更多,但相比于小分子仿制药,无论是分析测试、临床试验还是生产工艺,对专业化的经验能力要求均更高,不同于化学仿制药能自动替代原研药,临床上生物类似药与原研参照药是否可互换使用也需要更多的临床试验予以证实[20]。进入市场后,生物类似药虽然比原研参照药及其改良创新生物药有价格优势,但同样需要实施品牌化的市场策略乃至必要的学术推广,用以影响专业医师的处方选择[21]。对于资金充足且有研发实力的大中型药企应综合考虑研发生物类似药与改良创新生物药的优劣势,在生物药研发管线布局上,可根据各自聚焦或有市场优势的疾病领域,挑选有较大市场的生物类似药及其适应证重点开发,借鉴辉瑞、诺华、默沙东等跨国药企的经验,高度重视与有生物药研发生产经验的公司以战略合作或投资并购的方式来加快生物类似药研发、注册与上市进度。同时,建议通过与持有特色专利技术平台的中小型公司合作研发或从其引进项目,适当增加改良创新生物药或原创生物药类在研项目数量以平衡中长期的风险与价值。近年相关代表性案例是持有HyFc长效化专利技术平台的韩国Genexine公司先后与天士力、凯茂生物等多家国内企业合作开发长效化重组蛋白药物。
在市场竞争策略方面,可根据市场规模或商业机会大小与竞争激烈程度,在不同的成熟市场与新兴市场采取适应性的市场策略[22]。以商业机会与竞争强度都很大的中国、巴西为例,进入此类市场可考虑通过成立合资公司或合作开发的模式应对激烈竞争,代表性案例有礼来与信达生物、阿斯利康(MedImmune)与药明康德、赛诺菲与JHL Biotech、先声药业与安进建立了合作伙伴关系,这可加快生物药的本土化生产与上市。而在商业机会较小,竞争强度大的韩国、印度市场可考虑授权许可的方式,例如罗氏为应对Dr Reddy的生物类似药Reditux上市对其原研药Rituxan的冲击,与印度本土药企Emcure Pharmaceuticals合作在当地生产第2个Rituxan品牌生物药以低价与Reditux竞争;同时也可考虑从印度、韩国药企尤其是具有全球产品竞争力的企业引进技术或产品,例如约旦企业HikmaPharmaceuticals从Celltrion公司获得部分生物类似药产品在中东、非洲一些国家的商业化权益许可,Mylan与印度公司Biocon合作开发系列生物类似药进入新兴市场。近年来,信达生物、百济神州等国内生物技术公司迅速崛起,将PD-1单抗等改良创新生物药海外商业化权益许可给礼来、新基等跨国药企,有望成为中国生物制药企业沿着生物类似药、改良创新生物药与原创生物药路径走向世界的先行者。
此文改编自《药学进展》2018年6月同题文章,原文由通讯作者郑晓南老师指导撰写,特别感谢《药学进展》授权改编发布。
来源:火石创造
作者:韩佳
医谷链
来源:火石创造 作者:韩佳
为你推荐
 资讯
康方生物第4个ADC获批临床,加速布局IO+ADC方向
近日,康方生物(9926 HK)宣布,其自主研发的创新双抗ADC药物AK158D1(EGFR Trop2 双抗ADC),已获得国家药品监督管理局药品审评中心批准,开展用于治疗晚期恶性实体瘤的I期临床研究。
2026-09-18 11:18
 资讯
体内CAR-T出海
近日,河北森朗生物科技有限公司(森朗生物)与美国Tempest Therapeutics(Tempest)签署独家选择权协议,授权Tempest可独家引进森朗生物CD7靶向慢病毒载体平台及多款体内CAR-T候选药物。
2026-09-17 17:15
 资讯
迈英诺医药完成超 2 亿元 A 轮融资,全球首个局部给药泛 JAK / 泛 Trk 多靶点抑制剂进入中美 II 期临床
本轮融资由阳光融汇资本领投,厦门金圆产业链基金、厦门市心血管产业基金、博行资本、建发新兴投资、沃美达资本、朗煜投资、厦门高新投跟投
2026-09-17 16:23
 资讯
华东医药携手美柏生物,ECM胶原蛋白MB007独家战略合作落地
就细胞外基质(Extracellular Matrix,ECM)胶原蛋白MB007产品在中国市场达成独家战略合作
2026-09-17 16:17
 资讯
全球范围内,达芬奇SP单孔手术系统首获新适应症
直观医疗近日宣布,达芬奇SP单孔手术系统经阴道妇科手术适应症已获得欧盟CE认证,这是该系统在全球范围内首次获批此适应症。
2026-09-17 16:17
 资讯
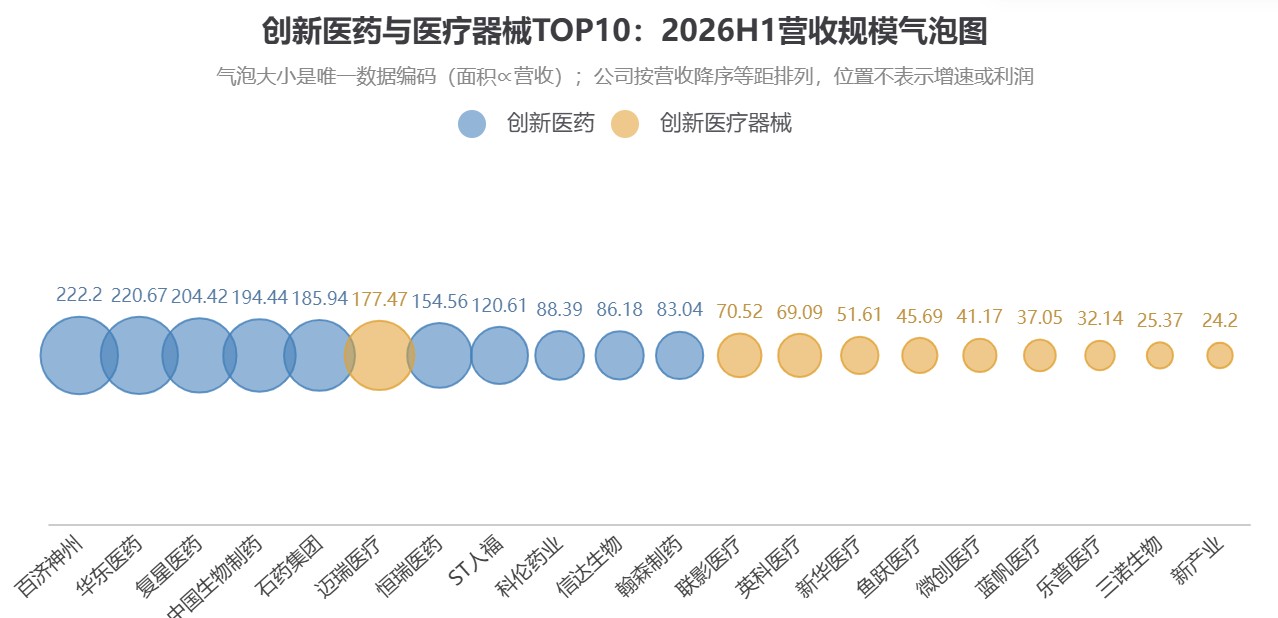
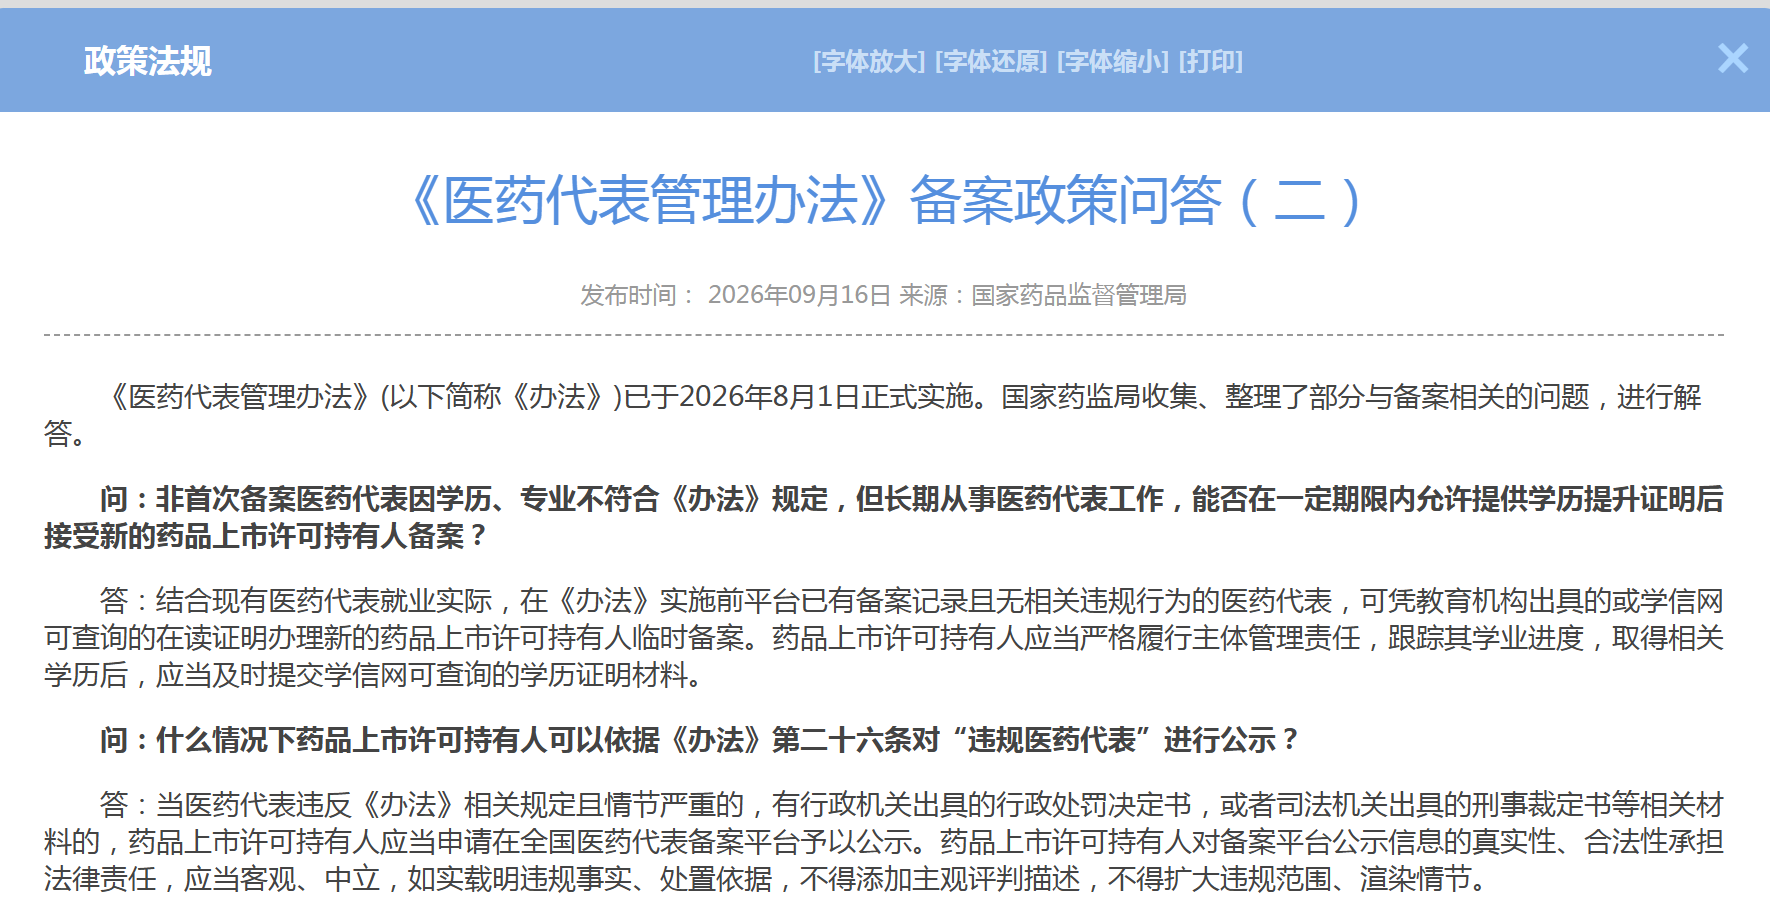
《医药代表管理办法》备案政策问答(二),非首次备案医药代表因学历、专业不符合《办法》规定可否备案
9月16日,国家医药代表备案平台发布《备案政策问答(二)》。国家药监局收集、整理了部分与备案相关的问题,进行解答。
2026-09-17 11:08
 资讯
字节跳动Anew Labs完成2.9亿美元融资
本轮融资由原红杉中国HSG、IDG资本和高瓴投资领投,五源资本担任联合领投方。其他投资者还包括高榕创投、春华创投、博裕资本,以及战略投资者SBP Group和国资背景的上海未来产...
2026-09-17 10:36
 资讯
诺华前中国总裁张颖出任传奇生物 CEO
纳斯达克上市细胞治疗企业传奇生物(Legend Biotech,股票代码:LEGN)于 9 月 15 日正式官宣,董事会任命张颖(Ingrid Zhang)担任公司首席执行官(CEO),任命自当日生效。
2026-09-16 19:41

 资讯
聚焦罕见病创新与患者可及,2026年“中法医学日”活动在京举行
近日,2026年“中法医学日”活动今日在北京国家会议中心举行,来自中法医疗健康领域的政策研究者、临床专家、患者组织代表及产业界代表等逾百位嘉宾参会,围绕“健康与创新:...
2026-09-16 15:05
 资讯
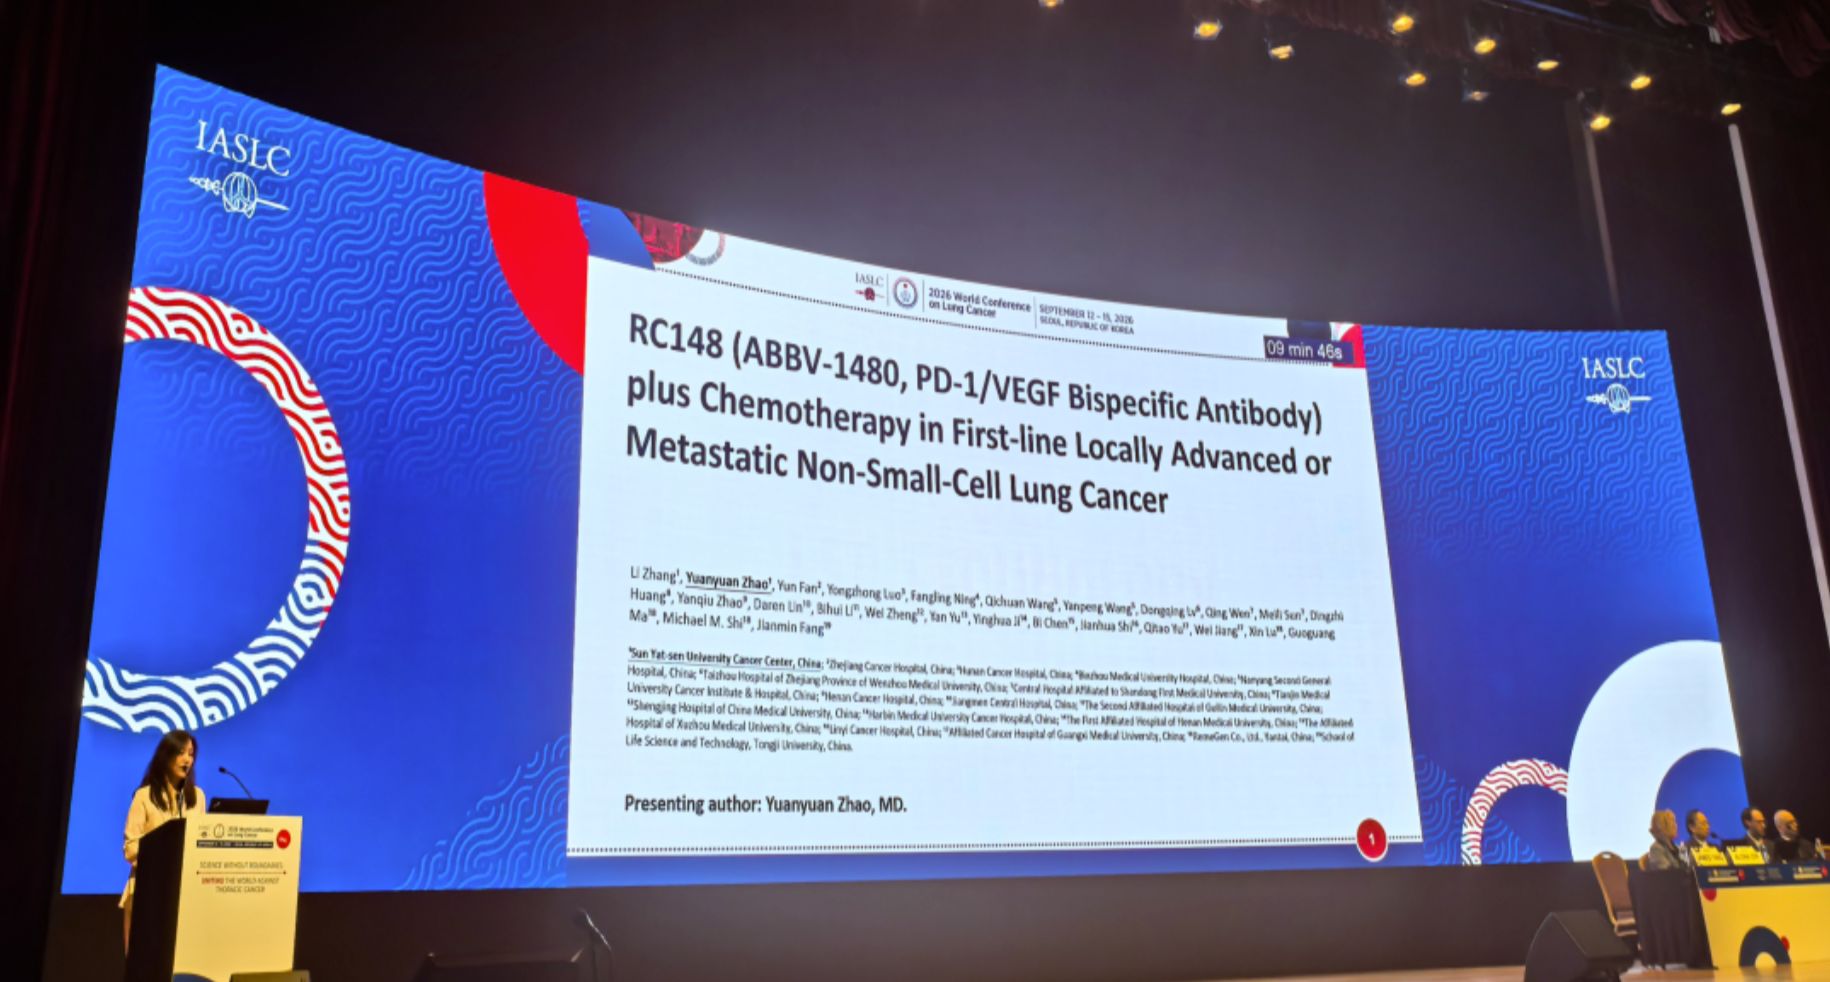
荣昌生物PD-1/VEGF双抗RC148一线治疗鳞状和非鳞状非小细胞肺癌Ib期临床数据
近日,在2026年世界肺癌大会(WCLC 2026)上,荣昌生物公布了其PD-1 VEGF双特异性抗体RC148一线治疗鳞状和非鳞状非小细胞肺癌的Ⅰb期临床数据(RC148-C002研究)。
2026-09-16 14:36
 资讯
我国将首次制定全国统一的医保医疗服务项目目录,第一批目录工作方案发布
9月16日,国家医保局正式印发《国家基本医疗保险医疗服务项目目录(第一批)制定工作方案》,我国将首次制定全国统一的医保医疗服务项目目录,进一步规范医保支付范围,提升保障...
2026-09-16 11:45
 资讯
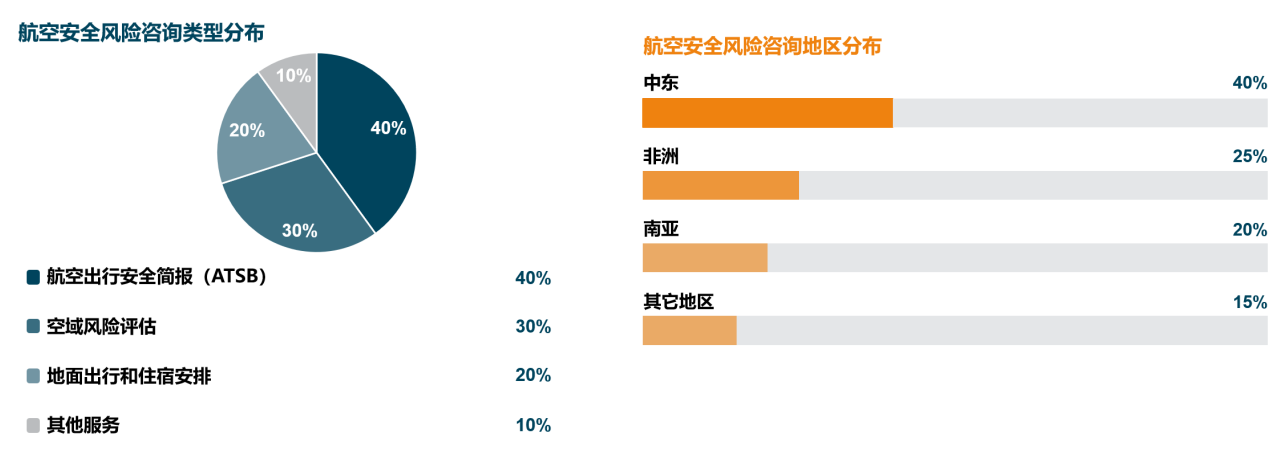
2025年航空援助核心洞察报告
近日,国际SOS旗下的航空医疗与安全风险管理服务商MedAire发布《2025年航空援助核心洞察报告》,为航空公司及公务机运营商配置保障资源、管理运营风险提供参考。
2026-09-16 11:22
 资讯
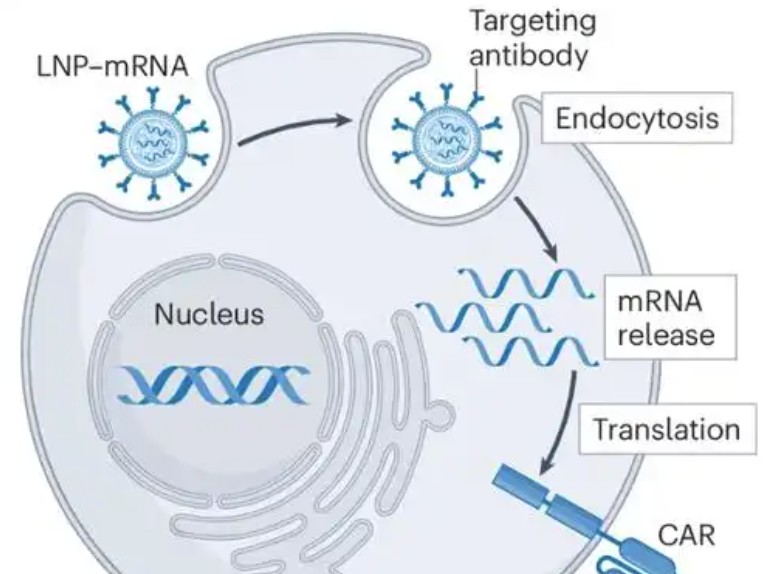
驯鹿生物一款in vivo CAR-T获FDA临床试验许可
9月16日,驯鹿生物宣布,其基于自研平台InTelliCARTM开发的靶向CD20 in vivo CAR-T产品IASO208的新药临床试验申请(IND)获FDA默示许可,拟用于治疗复发 难治性B细胞非霍奇...
2026-09-16 10:18
 资讯
毕井泉被判有期徒刑十四年
央视新闻报道,2026年9月15日,山东省济南市中级人民法院一审公开宣判十四届全国政协原常委、经济委员会原副主任毕井泉受贿案,对被告人毕井泉以受贿罪判处有期徒刑十四年,并处...
2026-09-15 17:29
 资讯
GSK与恩沐生物达成一款TCE药物合作, 最高可达7.5亿美元
葛兰素史克9月15日宣布达成协议,将向恩沐生物收购一款三特异性T细胞衔接器,计划用于治疗多发性骨髓瘤。本次交易总潜在价值最高可达7 5亿美元。
2026-09-15 16:56