
肺癌是我国第一大癌症,每年新发患者超过70万,但是在我国未被满足的临床需求巨大。根据2015年NCCR预估当年国内新发肺部肿瘤病例为73.3万例,占所有新发癌症的17%,是我国第一大癌症。按组织学类型,肺癌分为小细胞肺癌(占比13%-15%)和非小细胞肺癌(几种类型统称,占比85%-87%);其中40%患者诊断时已是晚期,治疗上仍以传统化疗为主,治疗效果较差、毒副反应强,晚期肺癌的两年生存率仅17%,新的药物和治疗方案亟待开发。
另外PD-(L)1抑制剂已经全面进入晚期肺癌治疗领域,非晚期领域拓展使用药市场在不断扩大。目前美国FDA已批准、以及临床结果明显优效的PD-1(L)1治疗方案已经覆盖了晚期肺癌一线和二线治疗。
晚期肺癌二线治疗领域,PD-(L)1抑制剂单药治疗明显优于传统化疗,基本可实现去“去化疗”。
而在一线治疗领域,PD-(L)1抑制剂已在除驱动突变外所有类型肺癌领域显示出比传统治疗更好的临床效果,甚至部分亚型患者可以完全摆脱化疗药物;后续在开发的联合用药有望完全摆脱传统化疗;而在非晚期肺癌领域,化疗后巩固治疗、术后辅助和术前新辅助治疗领域已陆续获批或在开发中,将进一步扩大PD-(L)1抑制剂肺癌市场;从临床角度来看,过去几十年形成的肺癌治疗“金标准”将面临改写。
视线转向国内,国内肺癌市场1+3格局良好,市场空间可达150-170亿元。晚期肺癌的关键领域在于一线治疗,我们认为每一个细分亚型的不同用药方案都应该当成一个新药(新的临床解决方案)。Pembrolizumab是目前在NSCLC领域最大赢家,进入国内将是国产厂家的最大竞争对手;Nivolumab在一线领域多项研究折戟,目前仅限于二线治疗;Atezolizumab的非鳞NSCLC一线治疗为联合贝伐珠单抗的四药联合方案,自有产品协同性提高,但成本相对较高。
国内厂家仅恒瑞、百济和信达布局肺癌的一线治疗并处于领先位置,其中恒瑞医药的亚型覆盖和用药方案最多,部分亚型上具有差异化竞争优势;而后发企业在相同适应症上将面临更大的临床开发难度。
1.进口产品国内肺癌市场布局差异较大
BMS的nivolumab(纳武利尤单抗)已经在2018年6月获得中国NMPA批准上市,商品名欧狄沃,用于晚期非小细胞肺癌(鳞癌/非鳞癌,无EGFR/ALK异常)的二线治疗,其获批数据Checkmate078已在上文论述。Nivolumab成为第一个进入国内肺癌市场的PD-(L)1单抗抑制剂。Nivolumab以及其他在研PD-/L1单抗抑制剂在肺癌其他治疗领域临床开发将在2018-2019年陆续揭晓。
BMS的Nivolumab已获批晚期NSCLC二线治疗,其在晚期NSCLC一线领域仍然充满挑战,Checkmate227国内部分仍在进行中,但根据前期披露的Part1数据,其在一线治疗领域的综合疗效并不理想。
除此之外,其在国内晚期NSCLC一线领域的还有Nivolumab+Ipilimumab联合含铂双药标准治疗(SoC)的方案,该方案采用双免疫单抗联合含铂双药标准化疗,相较于Pembrolizumab的单免疫药物联合含铂双药标准化疗,若要获取更大的综合优势风险较高。Nivolumab针对EGFR突变阳性、T790M阴性晚期NSCLC的二线治疗研究(Checkmate722),国内EGFR突变患者占比较高,而T790M阴性尚无有效的靶向治疗药物,临床需求很大。此外,针对可手术患者术前/术后辅助治疗,Nivolumab亦有布局,但该领域研究所需观察时间较长。
在小细胞肺癌领域,FDA已有条件批准Nivolumab用于晚期小细胞肺癌二线治疗;国内,Nivolumab开展了一项二线治疗即checkmate311,2018年10月14日,BMS公告该研究未达到主要终点OS,Nivolumab将无缘国内晚期小细胞肺癌二线治疗。此外,BMS还在拓展广泛期小细胞肺癌化疗后的巩固治疗,预计在2019-2020年获批。
默克的Pembrolizumab仍然是沿用原有的开发策略,将会是国内企业在该领域最大的竞争者晚期NSCLC二线治疗领域聚焦PD-L1阳性、无EGFR/ALK突变的患者,类似FDA批准的Keynote010。在一线领域,国内共有两项Pembrolizumab三期在研,分别是针对PD-L1阳性的单药方案和针对鳞癌的联合SoC方案;但是却没有覆盖PD-L1阴性的非鳞癌患者。Pembrolizumab是目前在晚期NSCLC领域的bestinindication的PD-(L)1单抗抑制剂,2018年9月12日CDE已经受理其晚期NSCLC一线治疗上市申请,将会成为该领域国内企业的最大竞争对手。
此外MSD与辉瑞合作的PD-L1单抗抑制剂Avelumab在研的一项一线治疗PD-L1阳性的III期临床计划招募65例国内受试者,但是该研究国内患者数较少、其次进度较靠后,后续无太大优势。
罗氏的Atezolizumab有望进入国内晚期NSCLC二线治疗,一线治疗恐失之交臂Atezolizumab已经凭借OAK研究获得FDA批准晚期NSCLC二线治疗,其在国内的二线III期临床亦将于2019年揭晓。针对晚期NSCLC一线治疗领域,Impower150研究也证实ABCP(Atezolizumab+贝伐珠单抗+紫杉醇+卡铂)优于贝伐珠单抗+紫杉醇+卡铂的标准化疗,该方案已向FDA提交sBLA,然而该方案优势并不明显(详见上文分析)。
Impower150研究的286个临床中心无一在国内,其涉及中国人群的一线治疗III期临床有三项,IMpower110和Impower132仅对PFS有获益(详见上文);而另外一项III期临床针对不适合任何含铂双药方案的晚期NSCLC,该适应症患者比例较少。
在NSCLC晚期治疗领域之外,罗氏还开展了一项涉及国内患者术后辅助治疗的III期临床,采用Atezolizumab序贯含铂辅助化疗的用药方案,该研究预计要到2026年才能完成。
阿斯利康的Durvalumab在国内NSCLC市场竞争力较弱,SCLC领域或可获取部分市场如上文所述,阿斯利康的Durvalumab在晚期NSCLC一线治疗领域的开发并不顺利,MYSTIC研究失败。其主要针对中国人群的III期研究,受试者均为PD-L1高表达,尚未得知其PD-L1分层标准是否沿用MYSTIC研究的25%抑或是Keynote024的50%,根据MYSTIC研究的结果推测,该研究很难实现OS和PFS获益。
而针对FDA已批准的IIIA或IIIB期无法手术化疗后巩固治疗的研究并未在国内开展;术后辅助治疗领域国内仅计划招募170名受试者,受试者过少。在小细胞肺癌领域开展了与IMpower133类似的方案,预计在2023年完成,进度上落后较多。
综合进口的PD-(L)1单抗抑制剂在国内肺癌市场的布局情况,晚期NSCLC二线治疗领域,Nivolumab、Pembrolizumab和Atezolizumab均会成为国产PD-(L)1的有力竞争对手;而在晚期NSCLC一线治疗领域,Pembrolizumab可能是唯一的有力进口竞争者,与上文分析的国外市场一致。在非晚期治疗领域,Nivolumab、Atezolizumab和Durvalumab均有布局国内市场,但是该领域研究耗时较长,进口企业并没有多大的领先优势。在小细胞肺癌领域,Atezolizumab和Durvalumab均布局晚期一线治疗,将成为国产产品的有力竞争者。
2.国产PD-(L)1单抗抑制剂紧随进口产品,国产三品种迎战进口产品
国产PD-(L)1单抗抑制剂在肺癌(包括非小细胞肺癌和小细胞肺癌)布局的靠前的主要产品有恒瑞医药的卡瑞利珠单抗、百济神州的替雷利珠单抗、信达生物的信迪利单抗,其余还有君实生物的特瑞普利单抗和基石药业的CS1001,上述仅CS1001为PD-L1单抗抑制剂,其余均为PD-1抑制剂。
目前,恒瑞医药的卡瑞利珠单抗稳健+创新方案进度领先,一线组织学类型全覆盖,联合阿帕替尼二线ORR超过40%晚期NSCLC二线治疗领域,恒瑞医药开展了两项II期临床,分别是卡瑞利珠单抗联合阿帕替尼和卡瑞利珠单抗单药方案。
2018年ASCO年会上,恒瑞医药发布联合阿帕替尼研究的部分数据,纳入研究的27例受试者,其中15例接受卡瑞利珠单抗(200mgQ2W)+阿帕替尼(250mgqd)治疗,另外12例接受卡瑞利珠单抗(200mgQ2W)+阿帕替尼(375mgqd)治疗,治疗过程中阿帕替尼375mg组出现剂量不耐受调整阿帕替尼的剂量,最后17例数据有效,总体客观缓解率41.2%(7/17);中位无进展生存期在阿帕替尼250mg组为24周,375mg组尚未到达;严重不良反应发生率为14.8%(4/27),主要为发热、上消化道出血、疼痛、类感染反应和肺炎。这项结果虽然入组受试者较少,但有几个突出的结果:
首先是27例受试者中有23例携带EGFR突变。其次阿帕替尼低剂量(250mg)组,客观响应率(ORR)30.8%,在上述进口产品获批的晚期NSCLC二线治疗中,绝大部分ORR低于20%。
然后阿帕替尼低剂量(250mg)组的mPFS为24周,接近6个月,而在Pembrolizumab单药二线治疗PD-L1≥50%的晚期NSCLC患者的mPFS仅5.2个月。
最后是治疗相关严重不良反应发生率与进口产品相当。该用药方案有望成为晚期NSCLC(尤其是EGFR突变)的二线治疗治疗最优选择;同时联合阿帕替尼使恒瑞医药的产品产生协同效应,更大的发挥自有产品的价值。
在晚期NSCLC一线治疗领域,联合SoC的基础上探索更创新的治疗方案恒瑞医药针对非鳞NSCLC(排除EGFR/ALK突变)的III临床即将完成,将会成为首个完成晚期NSCLC一线治疗III期临床的国产PD-(L)1单抗抑制剂。其受试者入排标准和用药方案类似Keynote189(联合培美曲塞和卡铂的标准化疗),主要终点为中位无进展生存期(mPFS),成功概率较高,卡瑞利珠单抗有望成为首个进入晚期NSCLC一线治疗领域的国产PD-(L)1单抗抑制剂。在晚期鳞状细胞NSCLC一线治疗治疗领域,入排标准和用药方案参照默克的keynote407,联合SoC治疗,获得优效结果的概率较高。
在上述两项联合联合标准治疗(SoC)的III期外,恒瑞医药还开展了卡瑞利珠联合BP102(贝伐珠单抗)治疗PD-L1阳性的晚期非鳞状NSCLC(EGFR/ALK野生型)II期临床(一线),探索在PD-L1阳性NSCLC更优的治疗方案,同时产生更好的产品协同作用;该方案针对PD-L1阳性患者,类似在Keynote042方案上添加抗血管的BP102,可能做出更优效的结果。
百济神州的替雷利珠单抗方案上紧随Pembrolizumab百济神州的替雷利珠单抗在晚期NSCLC的布局共有三项III期,其中二线治疗领域1项III,替雷利珠单抗对照多西他赛;一线治疗领域2项III期,均为替雷利珠单抗联合含铂标准化疗对照标准化疗,组织学类型上覆盖鳞癌和非鳞癌;3项III期的入排标准和用药方案类似默克的相关研究,试验成功的概率较高,同时一线领域覆盖NSCLC全组织学类型;百济神州的替雷利珠单抗在时间上较恒瑞医药略落后。
信达生物的信迪利单抗紧随百济,一线方案略有差异信达生物针对晚期NSCLC同样有三项III期在研,其中1项二线治疗的III期仅针对鳞状NSCLC;2项III期为一线治疗,其中针对非鳞癌的III期方案与百济神州类似,而针对鳞癌的III期试验方案中,虽然也是联合含铂双药标准化疗(SoC),但是信达选用的SoC是顺铂/卡铂+吉西他滨,不同于默克和百济神州选择的紫杉醇/白蛋白紫杉醇+卡铂方案。其余在NSCLC领域的临床开发产品中,君实生物选择的是EGFR突变型且T790M阴性的非鳞非小细胞肺癌患者在一线EGFR-TKI治疗后进展的二线治疗,用药方案为特瑞普利单抗+培美曲塞+卡铂,目前II期临床预计2019年完成,观察终点为客观缓解率(ORR)。
基石药业的PD-L1单抗抑制剂CS1001则选择的是和阿斯利康Durvalumab获批的不可手术的III期NSCLC(同步/序贯放化疗后未发生疾病进展)巩固治疗相同的策略,参照PACIFIC研究的进度,这项研究预计将在2020年后完成。
小细胞肺癌领域仅恒瑞医药和百济神州有布局,各开展了一项II期临床(二线治疗),恒瑞医药选择的是联合阿帕替尼方案,具有一定创新性;百济神州选择的是联合含铂双药(顺铂/卡铂+依托泊苷),类似IMpower133的IO+SoC方案。
来源:E药经理人 作者:罗佳荣
为你推荐
 资讯
体内CAR-T出海
近日,河北森朗生物科技有限公司(森朗生物)与美国Tempest Therapeutics(Tempest)签署独家选择权协议,授权Tempest可独家引进森朗生物CD7靶向慢病毒载体平台及多款体内CAR-T候选药物。
2026-09-17 17:15
 资讯
迈英诺医药完成超 2 亿元 A 轮融资,全球首个局部给药泛 JAK / 泛 Trk 多靶点抑制剂进入中美 II 期临床
本轮融资由阳光融汇资本领投,厦门金圆产业链基金、厦门市心血管产业基金、博行资本、建发新兴投资、沃美达资本、朗煜投资、厦门高新投跟投
2026-09-17 16:23
 资讯
华东医药携手美柏生物,ECM胶原蛋白MB007独家战略合作落地
就细胞外基质(Extracellular Matrix,ECM)胶原蛋白MB007产品在中国市场达成独家战略合作
2026-09-17 16:17
 资讯
全球范围内,达芬奇SP单孔手术系统首获新适应症
直观医疗近日宣布,达芬奇SP单孔手术系统经阴道妇科手术适应症已获得欧盟CE认证,这是该系统在全球范围内首次获批此适应症。
2026-09-17 16:17
 资讯
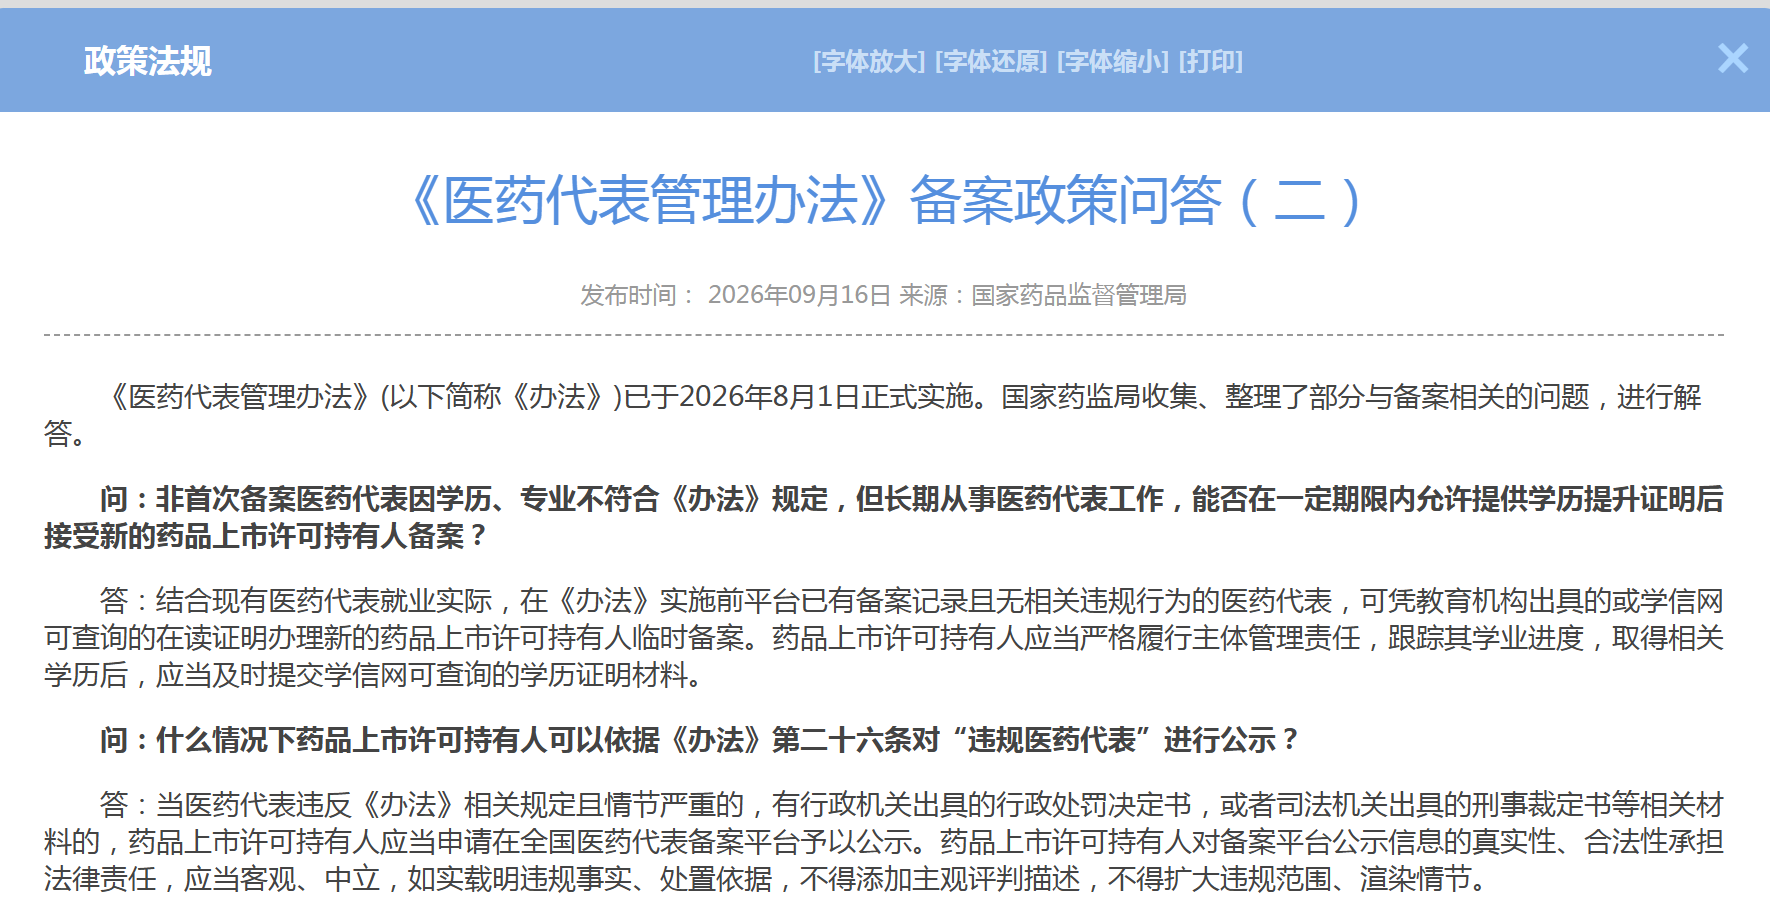
《医药代表管理办法》备案政策问答(二),非首次备案医药代表因学历、专业不符合《办法》规定可否备案
9月16日,国家医药代表备案平台发布《备案政策问答(二)》。国家药监局收集、整理了部分与备案相关的问题,进行解答。
2026-09-17 11:08
 资讯
字节跳动Anew Labs完成2.9亿美元融资
本轮融资由原红杉中国HSG、IDG资本和高瓴投资领投,五源资本担任联合领投方。其他投资者还包括高榕创投、春华创投、博裕资本,以及战略投资者SBP Group和国资背景的上海未来产...
2026-09-17 10:36
 资讯
诺华前中国总裁张颖出任传奇生物 CEO
纳斯达克上市细胞治疗企业传奇生物(Legend Biotech,股票代码:LEGN)于 9 月 15 日正式官宣,董事会任命张颖(Ingrid Zhang)担任公司首席执行官(CEO),任命自当日生效。
2026-09-16 19:41

 资讯
聚焦罕见病创新与患者可及,2026年“中法医学日”活动在京举行
近日,2026年“中法医学日”活动今日在北京国家会议中心举行,来自中法医疗健康领域的政策研究者、临床专家、患者组织代表及产业界代表等逾百位嘉宾参会,围绕“健康与创新:...
2026-09-16 15:05
 资讯
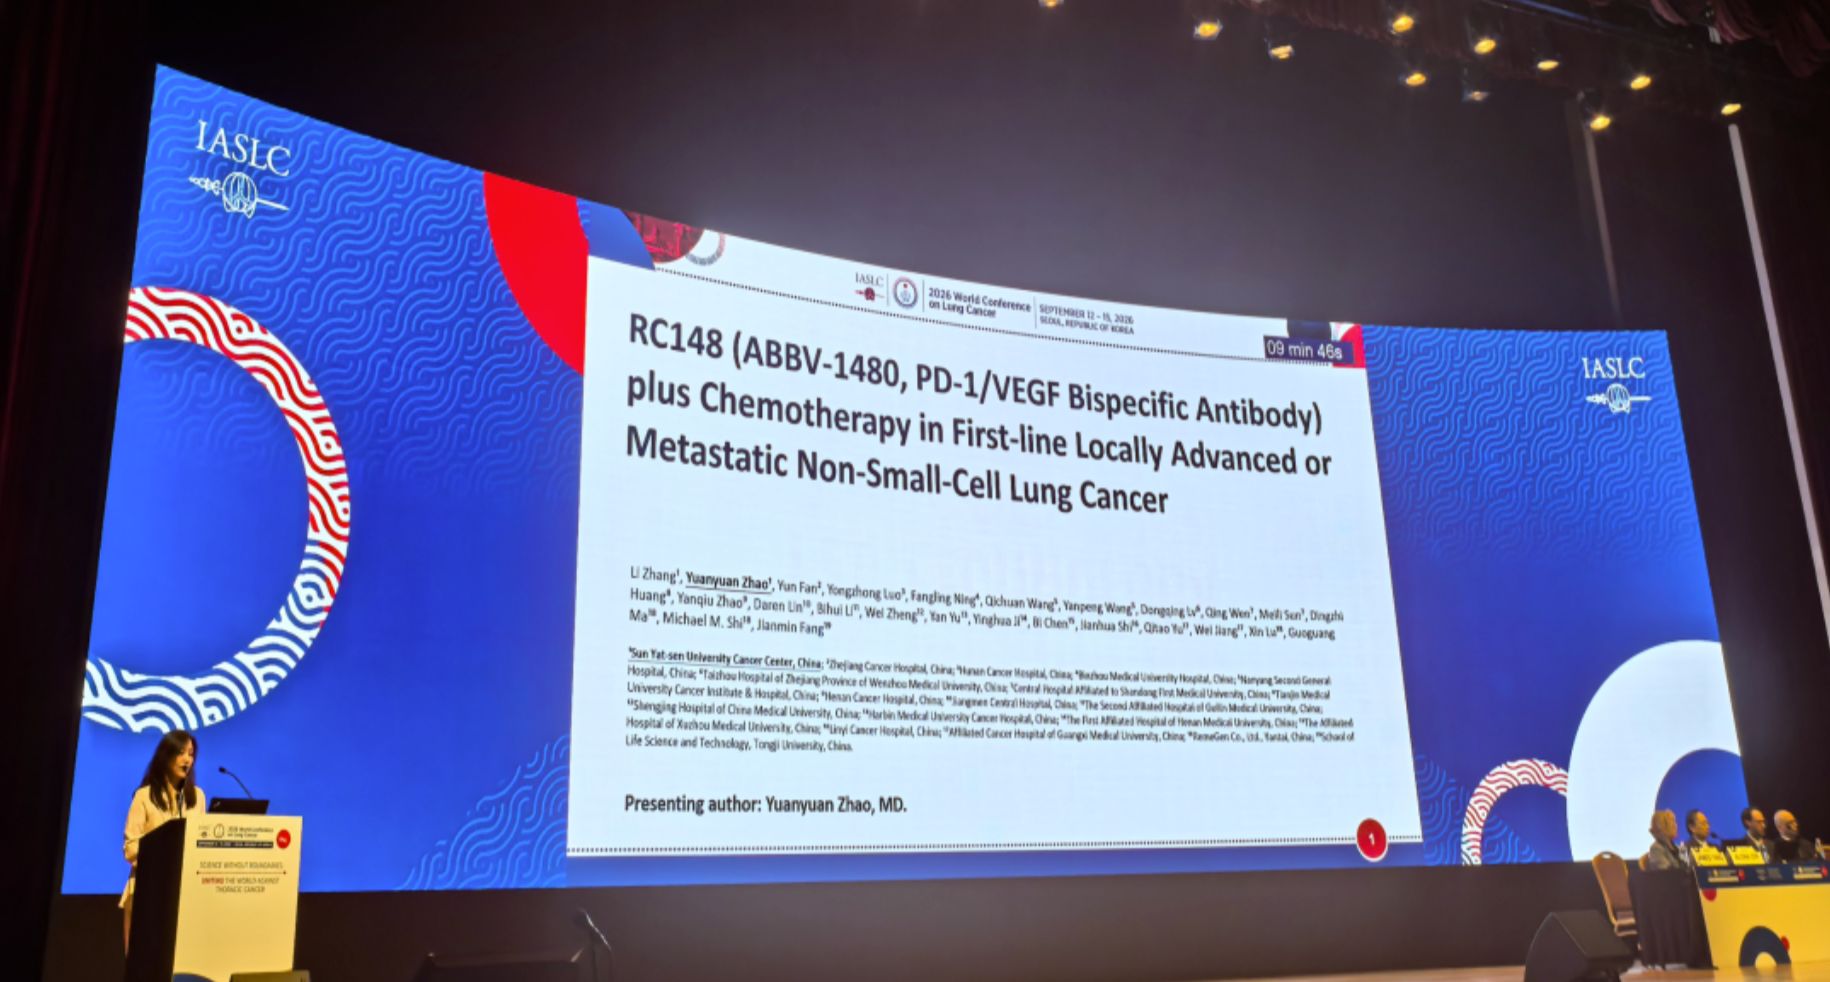
荣昌生物PD-1/VEGF双抗RC148一线治疗鳞状和非鳞状非小细胞肺癌Ib期临床数据
近日,在2026年世界肺癌大会(WCLC 2026)上,荣昌生物公布了其PD-1 VEGF双特异性抗体RC148一线治疗鳞状和非鳞状非小细胞肺癌的Ⅰb期临床数据(RC148-C002研究)。
2026-09-16 14:36
 资讯
我国将首次制定全国统一的医保医疗服务项目目录,第一批目录工作方案发布
9月16日,国家医保局正式印发《国家基本医疗保险医疗服务项目目录(第一批)制定工作方案》,我国将首次制定全国统一的医保医疗服务项目目录,进一步规范医保支付范围,提升保障...
2026-09-16 11:45
 资讯
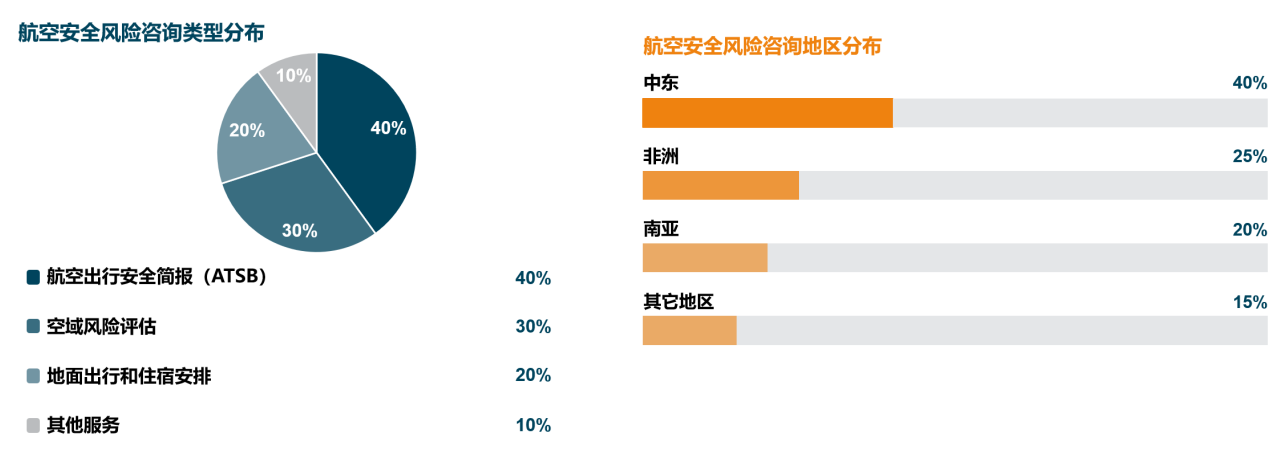
2025年航空援助核心洞察报告
近日,国际SOS旗下的航空医疗与安全风险管理服务商MedAire发布《2025年航空援助核心洞察报告》,为航空公司及公务机运营商配置保障资源、管理运营风险提供参考。
2026-09-16 11:22
 资讯
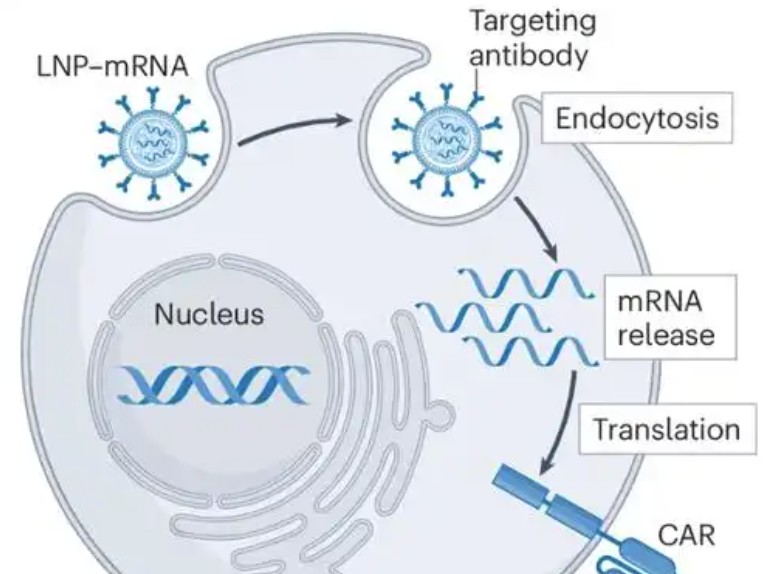
驯鹿生物一款in vivo CAR-T获FDA临床试验许可
9月16日,驯鹿生物宣布,其基于自研平台InTelliCARTM开发的靶向CD20 in vivo CAR-T产品IASO208的新药临床试验申请(IND)获FDA默示许可,拟用于治疗复发 难治性B细胞非霍奇...
2026-09-16 10:18
 资讯
毕井泉被判有期徒刑十四年
央视新闻报道,2026年9月15日,山东省济南市中级人民法院一审公开宣判十四届全国政协原常委、经济委员会原副主任毕井泉受贿案,对被告人毕井泉以受贿罪判处有期徒刑十四年,并处...
2026-09-15 17:29
 资讯
GSK与恩沐生物达成一款TCE药物合作, 最高可达7.5亿美元
葛兰素史克9月15日宣布达成协议,将向恩沐生物收购一款三特异性T细胞衔接器,计划用于治疗多发性骨髓瘤。本次交易总潜在价值最高可达7 5亿美元。
2026-09-15 16:56
 资讯
PD-1+EGFR,SYS6010联合恩朗苏拜单抗I/II期临床研究数据公布
石药创新控股子公司石药集团巨石生物制药有限公司在2026年9月12日-9月15日于韩国首尔举办的2026年世界肺癌大会(WCLC)中,以口头报告形式公布SYS6010联合恩朗苏拜单抗I II期临床研究数据。
2026-09-15 15:40