
外资进入内地投资医院目前看起来有多种不同的模式,概括来讲,分为公立医院改制引入新资本模式、民营加公立编制模式、香港模式、高端模式、外资综合性医院,以及连锁诊所等。
目前还没有特别成熟能够大规模扩张的模式,市场仍然处于试水阶段。此外,国家政策逐步松动对外资进入的标准,对市场是一个利好,但市场仍有不少“隐形的网”,要想真正做大还需要时间。
先来盘点一下外资进入内地的各类模式。
1.公立医院改制+引入外资
这是早期外资进入内地一个比较传统的模式,这种模式通过和当地政府合作,改制公立医院,引入境外资本以及国外先进的技术和服务理念。
这种模式的代表有慈溪的慈林医院,今年六月,中美合资慈林医院在慈溪开业,这家医院由美国医疗集团(Hospital Corporation of America)旗下CHC Healthcare投资70%,慈溪政府占股30%,属于外资加公立医院改制的路线。
这种模式的好处是直接获得了医保定点资格以及医生的公立医院编制,没有撬动体制内外区别给医生带来的影响,过度比较平稳,服务于大众的根本思路和价格都没有改变。
这种模式引入外资的目标主要在技术和服务上,但由于外资成为大股东,未来在管理风格可能存在挑战,比如医病和行政管理的分开以及服务理念的树立。要改变体制内医生的传统思路和服务手法是最大的困难,中外方在运营理念上的冲突也可能成为风险。如何在中国体制内的大环境下,走出以病人服务为核心的道路仍有一定难度。
2.民营+公立编制
最近福建审批通过了一个新医院项目,是由福建中福实业有限公司和台北振兴医院共同出资10亿元建设福建严复纪念医院,据健康界报道,该医院目前已获得500个自收自支的事业编制名额。
这种模式和前面一种思路类似,在整体框架上尽量向体制内靠拢,这对于吸引和留住有经验的医生是有利的,毕竟大部分医生仍然跳不出事业编制的框架,走出体制所失去的职称评定、科研机会以及退休福利也是大部分医生的顾虑。
可这种模式和第一种一样,在运营上能够获得的革新仍然有限。虽然台资进入可以引入服务理念,但由于延续体制内的编制和管理手法,在整体模式上很难取得突破。当然这种模式可以在电子化服务、医患沟通以及服务模式上做出改革,但由于医保支付的局限、医生编制的传统性,要获得根本突破并不容易。
和第一种模式一样,这两种模式共同的困境仍然是如何在体制内运营,避免以药养医,给医生足够动力去做服务。
3.香港模式
相比前两种没有跳出传统框架的模式,香港模式迈出了更大的一步。去编制化,以高薪养医生,全科打包门诊为先,有需要的才转到专科。
这种模式完全打破了传统医院的思路。对病人其实也是一个理念培养和教育的过程。长期来看,全科专科分流的模式可以大大提高服务流程的效率,避免病人挂错号也避免医生头痛医头脚痛医脚的局限性。价格打包透明其实也是有利的,比起传统模式中医生开处方受到盈利压力影响,这种全科打包模式医生更能够为病人实际需要考虑,病人也不用担心医生乱开药。
但革新仍然需要市场慢慢去接受,比如说大部分人仍然不习惯预约就诊。虽然高薪,很多医生也对这种去编制的医院望而怯步。此外,打包收费的全科模式在内地的认同感还不高,加上缺乏转诊机制,香港模式只能在医院内部进行分流,要在大环境上让用户接受还需要时间,对医院的盈利也会持续造成压力。
4.高端医院
这类医院定位一个比较窄的市场,包括外籍人士以及本土高端人士。医院规模较小,服务完全是国外的模式,质量比较高,但在复杂病例治疗上没有足够的专科能力,尤其是手术,采取和公立医院合作转诊的模式进行。
比较典型的例子是和睦家,虽然现在已经被复星收购,高端是其起家的路子。还有德国阿特蒙集团和银山资本在上海自贸区设立阿特蒙医院,配备外籍医生,主打外籍及商业医疗险购买者,这是一种比较保守的思路,可以稳妥地占领一定市场,但规模有限。
这类医院在市场上的品牌已经被树立为高端,并非普通人看的起,很多人都买有高端医疗保险。即使其服务能力被很多中产用户认同,价格和地理位置都成为阻碍其大规模扩张的原因。
5.外资综合性医院
美国哥伦比亚大学基金会在香港注册成立的嘉会医疗控股有限公司和挚信投资合资筹建上海嘉会国际医院会是第一家以美国标准建立的外资医院。
虽然现在嘉会国际医院的定位还不得而知,但从其地理选址上(位于上海市区)和规模上(500张病床)来看,更有可能希望打开广阔的普通中产阶级市场,而不是向前一类高端医院那样局限于一个狭窄的市场。
外资加PE的模式给外资在医院运营上更多话语权,引入国外管理和运营理念上也比较有利。但要想服务更广阔的中端市场,最关键的问题仍然是体制内外的取舍问题。
首先是医生的编制,假如和香港模式一样做到去编制,要维持医院比较大的规模,同时做到专科全科兼备,如何吸引好医生是一个问题。另外就是价格,定位中端意味着要向医保靠拢,如何在国外理念上运营医院,避免靠药品盈利,但又不至于定价太高吓跑中端用户,是最大的问题。
这类医院未来的潜力很大,市场蛋糕非常大。中端用户可以为了服务质量和方便接受一定的溢价,差异化是吸引中端用户的根本。
6.连锁诊所
有几类投资者都想进入连锁诊所。一个是高端医院想扩大覆盖地同时往下走,开始投资开诊所,比如和睦家和美中宜和都在做。
另一个则是本土创业的医生,吸引风投建立连锁诊所。比如以家庭医生服务和妇儿服务为主的连锁诊所卓正医疗,近期获得了来自经纬中国等创投基金的B轮融资,模式是打包内科全科的家庭医生服务。
此外还有想要进入这个领域的境外资本,未来在新建连锁诊所品牌上的步伐可能加快。
基础医疗是医改大力支持的一部分,中国医疗体系的困境之一就是缺乏转诊机制,导致医疗资源被不平衡占用。连锁诊所的模式作为全科基础治疗的开端,差异化竞争的根本是服务和品牌。这块市场处于空白,但未来投资可能会加快。
隐形的网
尽管资本投资医院有多种路径,但仍然面对多个隐形的网。
首先,虽然政策在逐步放开,对外资进入医院也是鼓励的,在牌照审批上有简化的趋势。但是除了审批,还有各类许可证需要申请,所需要的时间比较长,审批涉及到各个部门,不光是卫生局,还涉及土地、金融、社保等方面。加上外资投资的细则目前还没有出来,资本真正大举进入还要时间。
此外,隐形的网还包括体制对医生的限制。中国缺乏一个私立医院服务网络。目前的私立医院要么服务水准有问题,用户信任程度不高。要么就是主打高端,局限于很小的一个市场。背后原因很大程度上是医生没有自由身,体制内外的很多区别让许多医生不愿意跳出来,无编制对于很多医生来说仍然很难接受。这导致民营医院发展两极分化。
找不到好人才,一些低端的民营医院选择通过多点执业的游医来运作,但事实证明这种方法非常危险,医疗安全无法保证,服务也做不好。品牌形象很差,不太可能做大。
另一方面一些医生愿意跳出体制,但选择的对象大都是最高端的私立医院。这类医院针对的人群很窄,对医生的要求也不一样,比如针对外籍人士的医院和诊所需要中英文人才,在服务理念上也很不一样。这些医院不太可能服务大众,吸引的人才也只是一小部分。
目前除了高端医院和少量诊所,大部分私立医院的路子还是走大而全,和公立医院直接竞争,缺乏错位。这导致私立医院前期投资大,规模庞大,人才压力很大,既要做到基础治疗,又要走专科的路线,和公立医院硬碰硬去争,难度很大。这张人才的隐形的网会继续阻碍民营医院的发展。
再次,隐形的网还有支付方式。中国不像英国那样,在公立医院的体系之外有一个比较成熟的私立医院网络以及商业医疗保险,提供差异化服务。中国缺乏成熟的医疗保险产品,要么是针对高端人士的全球医疗保险,要么就是针对大病的定额赔付产品,没有针对普通人日常就医的医疗保障产品。
目前的私立医院要么走医保的路子,要么走高端商业保险的路子,中端市场是个空白。中端人群的特点是对服务要求高,看重品牌,为了服务质量可以接受一定的溢价,但便捷和高质量服务是核心。比如和睦家儿科,走得正是服务路线,也是很多父母选择和睦家儿科的原因。但这类服务价格过高,不是一般大众可以接受,覆盖程度和地理范围也很有限。
要么自费,要么购买昂贵的医疗保险,缺乏一个很好的医疗保障体系对私立医院中端市场的发展是一个很大的阻碍。
最后,隐形的网还有用户的理念。比如,培养用户预约就诊这个细小的环节仍然需要时间,但在大城市的中青年人群中可能推行起来难度相对较低。
而在电子化支付上,目前虽然被银行、金融公司和互联网公司看好,但由于医保强大的力量和接入难度,真正做到医保和电子支付联动仍然需要时间。
此外,用户对多级问诊的理念接受也需要一定时间。尤其在缺乏国际化的地区,要想让大众接受初级医疗和转诊,需要教育和一些激励措施,比如用服务快速通道吸引全科就诊,用透明价格和贴心服务鼓励用户接受打包付费的模式等手段。市场发展需要经历学习曲线(learning curve)。
这些隐形的网仍然会是资本进入私立医院的挑战,但大方向仍然是向好的。中国医疗服务市场缺口极大,而且中国地域广阔,人群结构需求不同,从小型诊所,到专科医院,再到综合性医院,分层次分规模的医疗服务都有机会。但要培育一个比较成熟的私立医院服务市场,仍然需要政策框架进一步细化,以及对用户的教育和引导。
文/村夫日记
来源:村夫日记
为你推荐
 资讯
全球首个 AI 脑机接口医疗器械行业标准正式发布
国家药监局正式批准发布 YY T 2029—2026《脑机接口医疗器械 用于人工智能算法的脑电数据集质量要求与评价方法》医疗器械行业标准
2026-09-14 19:09
 资讯
未来五年,扩大优质医学本科和硕士招生规模,全面落实适龄女童HPV疫苗的免费接种
未来五年,将通过优质医学本科和硕士扩大招生规模、农村订单定向医学生的培养、大学生乡村医生专项计划等,医教协同,继续扩大医学生培养数量。同时进一步增强岗位吸引力,在薪...
2026-09-14 17:28
 资讯
康方生物依沃西头对头K药总生存期超预期
研究结果显示:较帕博利珠单抗,依沃西一线治疗PD-L1阳性晚期非小细胞肺癌(NSCLC)显著延长患者总生存期(OS),达到预设统计学显著性并具有明确临床获益;预设亚组分析总体上...
2026-09-14 16:13
 资讯
化学药品的有效期如何管理?
考虑到化学药品的稳定性考察指标仅为关键代表性指标,并不能涵盖药品所有组成成分(包括原料、辅料等)及包材的质量,稳定性考察条件也不能涵盖所有的应用场景和药物储存环境等。
2026-09-14 11:31
 资讯
朱保国退休,健康元与丽珠集团同日更换董事长
9月12日,健康元与丽珠集团同时发布公告,64岁的“太太口服液”创始人朱保国因退休原因,辞去两家上市公司的董事长及所有相关职务。不过朱保国仍为健康元、丽珠集团的实际控制人。
2026-09-14 10:38
 资讯
国家医保局再曝河北医科大学第二医院医药购销商业贿赂案
国家医保局分析近3年医药购销领域商业贿赂案源信息,发现部分医疗机构内部教育管理宽松软,其工作人员收受失信企业商业贿赂次数较多、金额较大、持续时间较长。
2026-09-13 20:30
 资讯
国内首个大型IMSD科普艺术展《一起刷新自在》在沪开幕
本次活动以患者影展为核心载体,搭配三大主题互动以及三大疾病领域的科普,生动呈现患者从身心受困到奔赴自在生活的全新历程
2026-09-12 19:11
 资讯
一省要求基药配备使用占比不低于70%
《关于做好基本药物优先配备使用工作的通知》要求省级卫生健康行政部门要结合药品使用监测数据和地方实际,统筹指导各级公立医疗卫生机构确定基本药物配备品种数量占比、基本药...
2026-09-12 10:42
 资讯
周六上午10点:2026医保数据发布系列公开课—3.0版分组方案地方落地专题分析(合肥)
国家医保局:2026医保数据发布系列公开课—3 0版分组方案地方落地专题分析(合肥)
2026-09-11 18:08
 资讯
国家医保局召开手术机器人专家座谈会
9月11日上午,国家医保局组织召开手术机器人专家座谈会,华科精准、上海微创、美敦力、直观复星、深圳精锋、北京天智航、史赛克等7家国内外手术机器人厂家代表,广东省人民医院...
2026-09-11 15:04
 资讯
8款产品拟纳入创新医疗器械特别审查程序
9月9日,国家药品监督管理局医疗器械技术审评中心发布创新医疗器械特别审查申请审查结果公示(2026年第15号),共有8款产品拟纳入创新医疗器械特别审查程序。
2026-09-11 14:29

 资讯
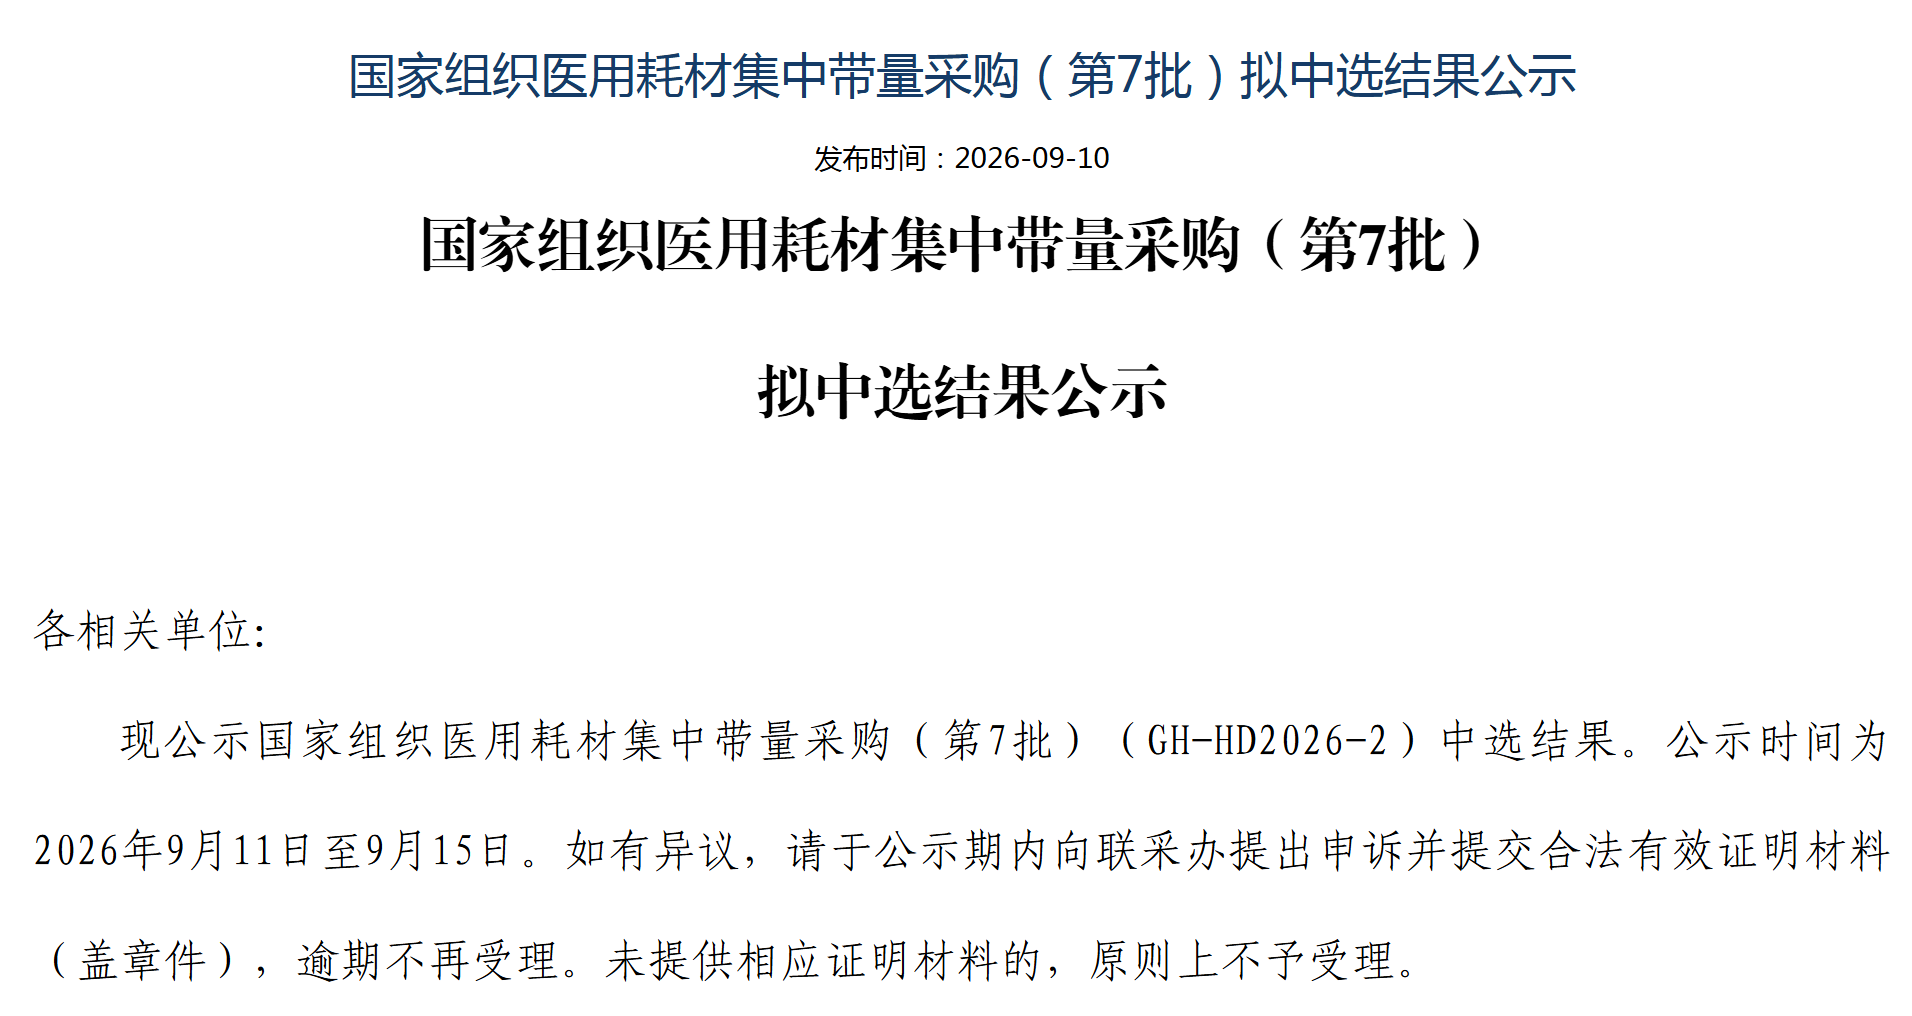
医用耗材第七批国家集采拟中选结果发布
9月10日,第七批国家组织医用耗材集中带量采购在天津正式开标。本次集采共纳入23种消化介入类医用耗材,共有156家企业的558个产品投标,最终148家企业的517个产品中选。
2026-09-10 22:26
 资讯
华东医药自研ADC HDM2005入选国家科技重大专项
HDM2005项目进度位居全球临床研发第一梯队,且是国内首款获得FDA快速通道资格认定的靶向受体酪氨酸激酶样孤儿受体1(ROR1)的 ADC在研产品。
2026-09-10 18:55
 资讯
翰宇药业GLP-1R/GIPR/GCGR三靶点临床试验申请获受理
9月10日,翰宇药业发布公告,公司与深圳碳云智肽药物科技有限公司合作开发HY3003注射液近日收到国家药品监督管理局核准签发的临床试验申请《受理通知书》,受理号为CXHL2601095...
2026-09-10 17:45
 资讯
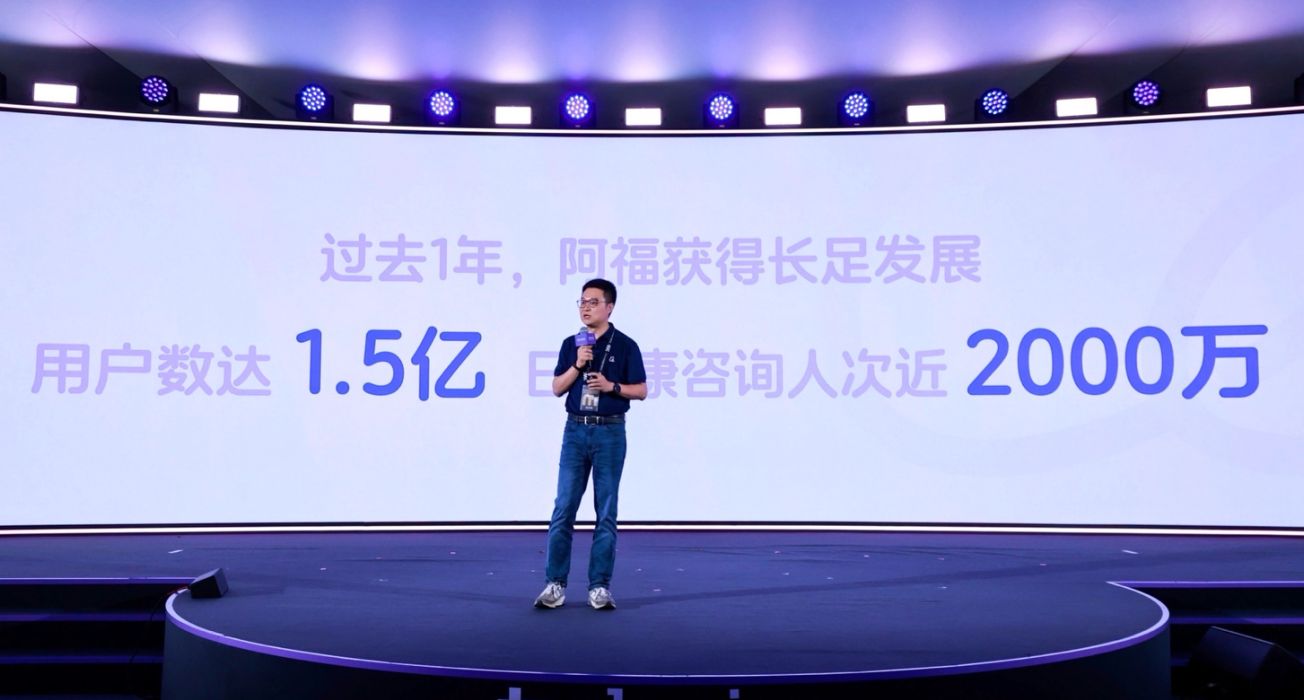
蚂蚁阿福最新用户数达到1.5亿
9月10日,在上海外滩大会健康产业发展见解论坛上,蚂蚁集团副总裁、蚂蚁健康事业群总裁张俊杰披露,基于在健康管理服务上的持续探索,蚂蚁阿福App最新用户数已达1 5亿,用户单...
2026-09-10 16:17
 资讯
中国首个且唯一,诺和盈获批代谢相关脂肪性肝炎适应症
适用于治疗代谢相关脂肪性肝炎(MASH)伴中重度肝纤维化(符合F2-F3期纤维化)的非肝硬化成人患者,成为首个且唯一获批用于治疗MASH的GLP-1RA类药物。
2026-09-10 12:43
 资讯
阿斯利康重磅乳腺癌新药获FDA批准
9月4日,阿斯利康宣布,其Etcamah(camizestrant)与细胞周期蛋白依赖性激酶(CDK) 4 6 抑制剂(哌柏西利、瑞波西利或阿贝西利)联合用药已获美国 FDA 加速批准,用于治疗在...
2026-09-10 10:37
 资讯
英矽智能首款AI药物完成III期临床首例患者给药
9月10日,英矽智能宣布其首款AI药物Rentosertib(ISM001-055 INS018_055)III期临床试验(CTR20262475,NCT07687459)已在中国北京协和医院完成首例患者入组并给药,同日上...
2026-09-10 09:56