
随着2015年Vizient完成对Medassets的收购,GPO市场的整合迎来高峰。但之后的市场发展却呈现日益碎片化的现象,寡头的份额正在被逐步蚕食。产生这一现象的主要原因是医疗机构对GPO 的普遍不满。大型医疗机构纷纷开设自己的GPO,或者索性在部分产品的采购上直接绕过GPO。
GPO(Group Purchasing Organizations)是药品集中采购组织的简称。GPO是受到支付方控费挤压下的产物,因此在支付方控费压力较小的早期发展非常缓慢,虽然已有百年历史,但到1962年仍然只有10家。第一次数量上的扩张是1970年代,那是因为随着大量营利性医院的进入推动了对成本的控制,GPO超过了100家。但真正的爆发是在1983年全美开始实施DRG付费之后。DRG是按照病组对医院的打包支付模式,在每一个病组上,如果医院不能控制好成本就会出现亏损。除了人力成本,产品成本是医院的第二大成本,医院出现了对产品控费的直接动力。到了2016年,GPO的数量超过了600家。
伴随着GPO的增长,市场的整合也加强了。截至2001年,全美80%的急性期医院的订单掌握在6家最大的GPO公司手里,年订单金额达到250亿美元。但到了2017年,最大的GPO公司Vizient一家的年订单金额即高达1000亿美元。据HSCA(Healthcare Supply Chain Association)估计,GPO在美国医院采购中的渗透率达73%,2016年总采购金额可达3062亿美元。2014年,Dobson DaVanzo & Associates预计,到2022年,GPO可以为医疗机构节约8644亿美元。
虽然GPO确实为医疗机构节约了一部分费用,但是与PBM一样,作为中间人的GPO为了自身的利益也损害到了他们的客户利益。
1986年,美国国会通过了Medicare anti-kickback safe harbor的条款,将GPO从供应商(Vendors)收取管理费的行为列入“联邦反回扣法”的豁免条款。这推动了GPO业务的暗箱操作。GPO的营收主要来自采购金额3%的管理费,做大采购金额是其收入增长的关键,因此,在过去十多年增长放缓的情况下,单纯为医疗机构降低成本就能做大的市场消失了,现状显然不符合GPO自身增长的要求。
GPO往往要求和其签约的医疗机构的50-95%的采购量是在签约期必须保证的,而且不可以再向其他GPO或直接向厂商采购。同时,GPO依靠自己的体量和厂商签订排他性条款,控制产品的准入,并要求按照采购量支付回扣。通过如上操作,GPO一面通过对医疗机构进行捆绑来获取体量,并运用这一体量去和药企谈判,从而通过产品准入获得更高的回扣。在这一过程中,GPO并不是为了医疗机构的利益考虑,而是首先从自身的利益出发来推高采购金额,以便获得更多的管理费,这其实与GPO成立的初衷是背离的。
GPO的这一问题引发了医疗机构的日益关注,很多机构开始开始绕过GPO来开展采购。比如,作为德州最大的非营利性医疗网络,Baylor Scott & White在2018年3月直接向厂商采购关节和心血管器械,比使用GPO节约了3200万美元。
随着美国医改的推进,医院更多需要的是如何去适应价值医疗对其的冲击,这需要对供应链进行再造,传统的GPO越来越不能适应市场的需求,这就引发了市场的改变。变革是从两个方向展开的,但都是围绕着医院自身的需求展开的。一方面,医院更关注再入院率等核心考核指标,这就要求供应链跟着改变,大型医院往往会雇用GPO来做咨询以便进行供应链流程再造,但很多大型医疗却成立了自己的采购部门,绕开GPO来自己进行采购。另一方面,面对日益高涨的药价,大医院结盟自己开设药企,直接掌控药价。
就第一方面来看,大型医疗集团纷纷成立了自己的GPO部门,导致这一市场竞争日益激烈,也缩减了大型GPO的体量,这对GPO带来了很大的压力。大型医疗网络Intermountain Healthcare (Intalere)、 UPMC (Pensiamo)和Mercy (ROi)都成立了自己的GPO并为其他医疗机构提供GPO服务。而小型GPO也日益活跃,他们主要是为细分市场提供服务,比如执业医生偏好的某些产品。
同时,大型GPO也开始为客户提供咨询服务,这主要集中在病人管理和成本控制等方面,特别是在价值医疗关注的再入院率等领域。当然,GPO也可以为大型医院系统内部供应链流程的标准化进行咨询,比如,Vizient就为Indiana University Health提供了类似的服务。而大型器械厂商飞利浦则直接为医院提供PHM管理软件以应对价值医疗的挑战。
由于GPO的增长逐步放缓,大规模的并购是市场发展的趋势。但并购进一步加大了GPO的话语权,从而为医院的成本控制带来了冲击。以骨科植入物为例,其实际成本只占售价的32%,超过40%的费用是销售和行政成本,这迫使更多医院脱离大型GPO并成立区域性的GPO机构,为自身和这一地区的其他机构提供服务。
新型的GPO对这一市场也带来了不同的元素,比如Pensiamo就为会员提供基于分析工具的供应链管理服务,而不再是原先目录式的采购列表,这也符合之前提到的GPO日益切入咨询服务并提供一站式服务的趋势。
总之,在支付方日益强势的控费推动下,医院为应对自身发展危机加强了对GPO的控制成本需求,作为中间人的GPO如果延续原先的依靠客户自肥的模式很难再获得大型医院的青睐。在大规模并购达到高潮的时刻,市场也迎来了碎片化的新竞争态势。区域性和一站式服务将成为GPO新特色,支付方最终再次推动了GPO市场的变革。
来源:村夫日记
作者:Latitude Health
来源:村夫日记
为你推荐
 资讯
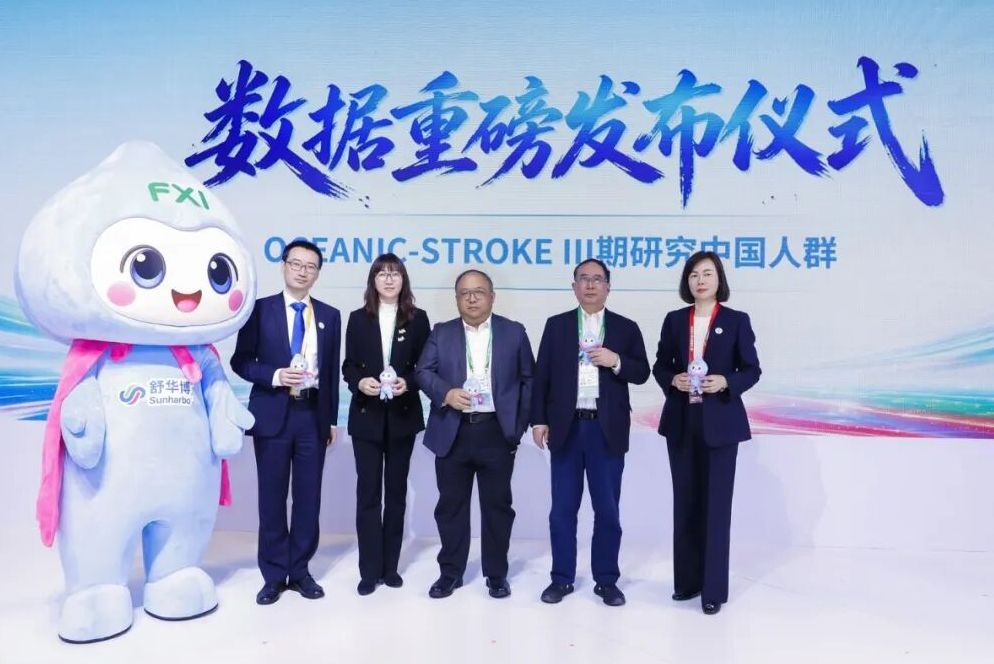
舒华博OCEANIC-STROKE研究中国人群数据发布,为降低卒中风险提供本土循证依据
2026年11月7日,第九届中国国际进口博览会(进博会)期间,拜耳在展台举办“舒华博研发故事与中国人群数据发布”活动,分享全球首个(First
2026-11-08 14:17
 资讯
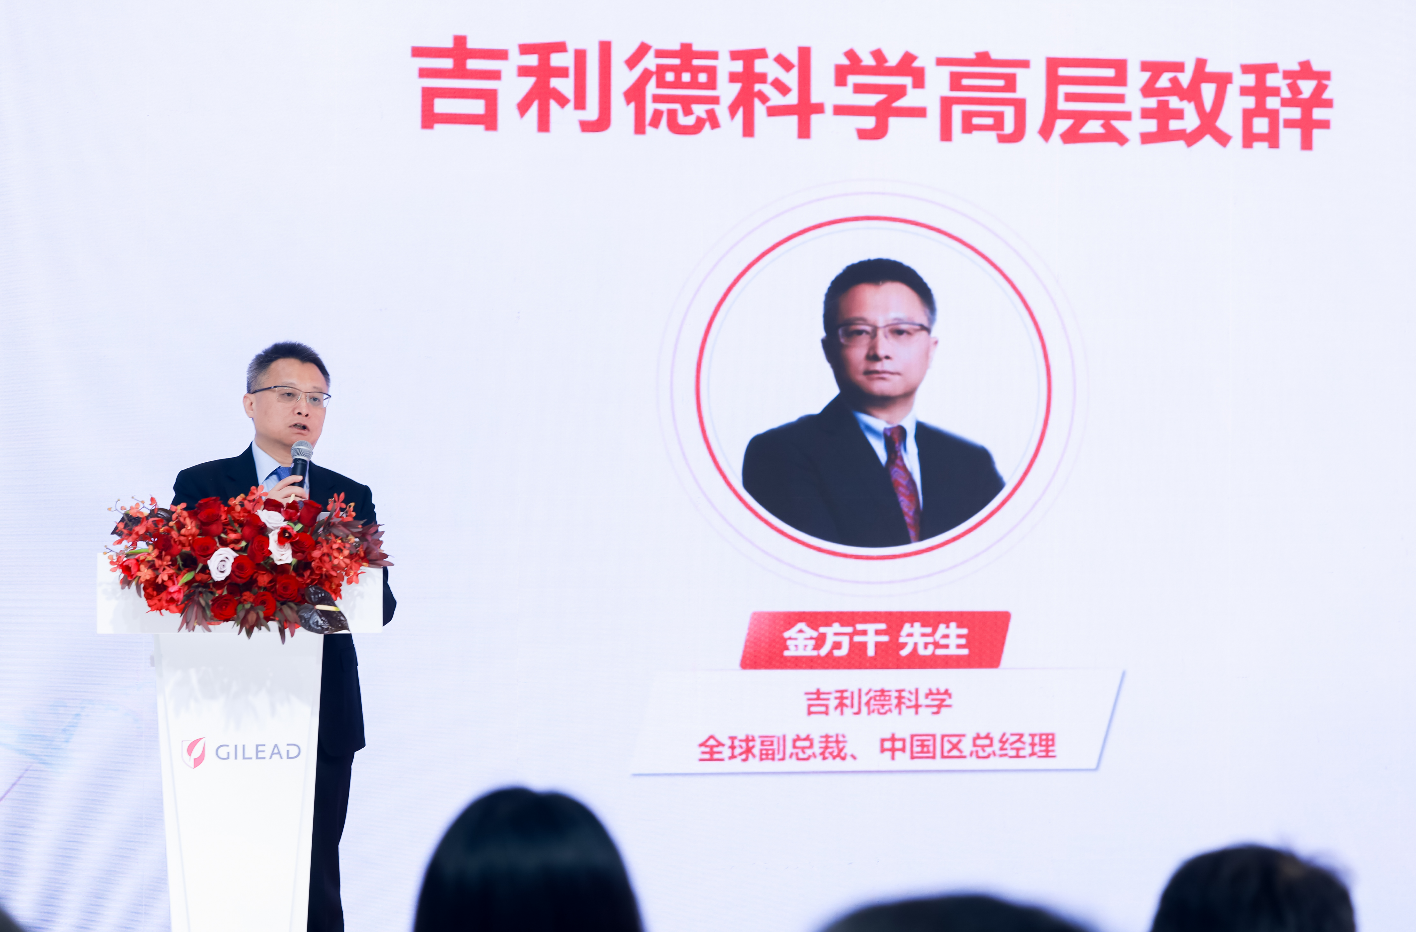
从病毒性肝炎到罕见肝病,吉利德携手多方共话肝病防治新成果
2026年11月8日,第九届中国国际进口博览会期间,全球领先的生物制药企业吉利德展示了其在肝病领域的多款创新疗法,其中包括全球同类首创的
2026-11-08 09:33
 资讯
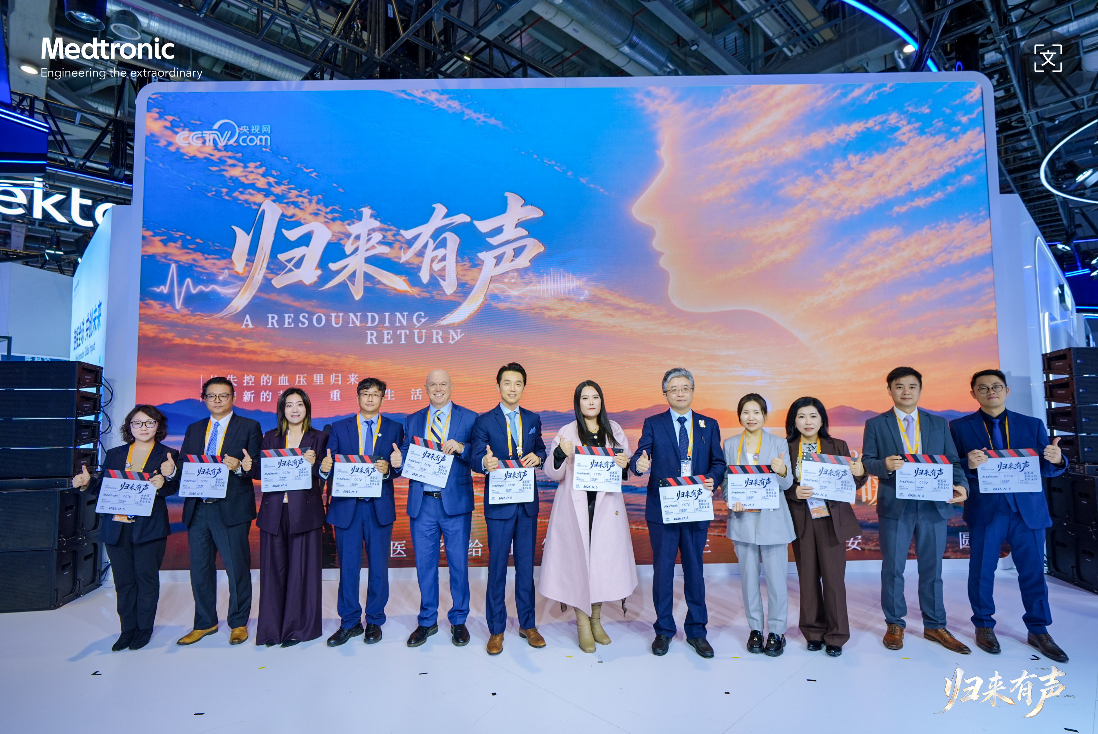
归来有声|从进博首展到全球回响,RDN患者故事纪录片进博首映
2026年11月6日,第九届中国国际进口博览会期间,美敦力冠脉及肾动脉交感神经消融业务运营部门在进博展台成功举办了“归来有声”RDN创新主题
2026-11-08 09:28
 资讯
诺华公司九赴进博会,深化合作伙伴关系,拓展多元合作边界
在第九届中国国际进口博览会(以下简称“进博会”)上,全球创新药物公司诺华以“创所未见”为主题亮相。作为连续九年参与进博会的“全勤生
2026-11-07 22:17
 资讯
“前程质远”2026前列腺癌质控水平高质提升项目在第九届进博会签约
2026年11月6日,由北京鸿远慈善基金会主办、拜耳医药保健有限公司支持的“前程质远——2026前列腺癌质控水平高质提升项目”在第九届中国国
2026-11-07 19:59
 资讯
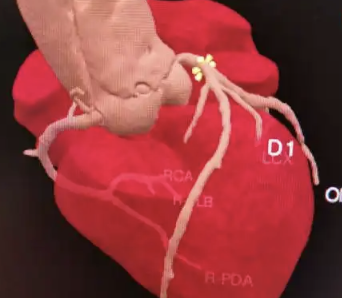
政产学研进博会共议医疗创新价值普惠路径,推动冠脉诊疗迈入 AI 新时代
美敦力冠脉及肾动脉交感神经消融(CRDN)事业部以「从听见心脏到读懂心脏」为主题亮相医疗器械展区,展示了 CathWorks FFRangio系统。
2026-11-07 19:52
 资讯
镁信健康InsRx.ai升级焕新,头部药企携手布局商保准入
随着中国创新药产业步入高质量发展的新阶段,商业化落地的“最后一公里”——市场准入,正在经历一场深刻的底层逻辑重塑。对于药企而言,传
2026-11-07 18:57
 资讯
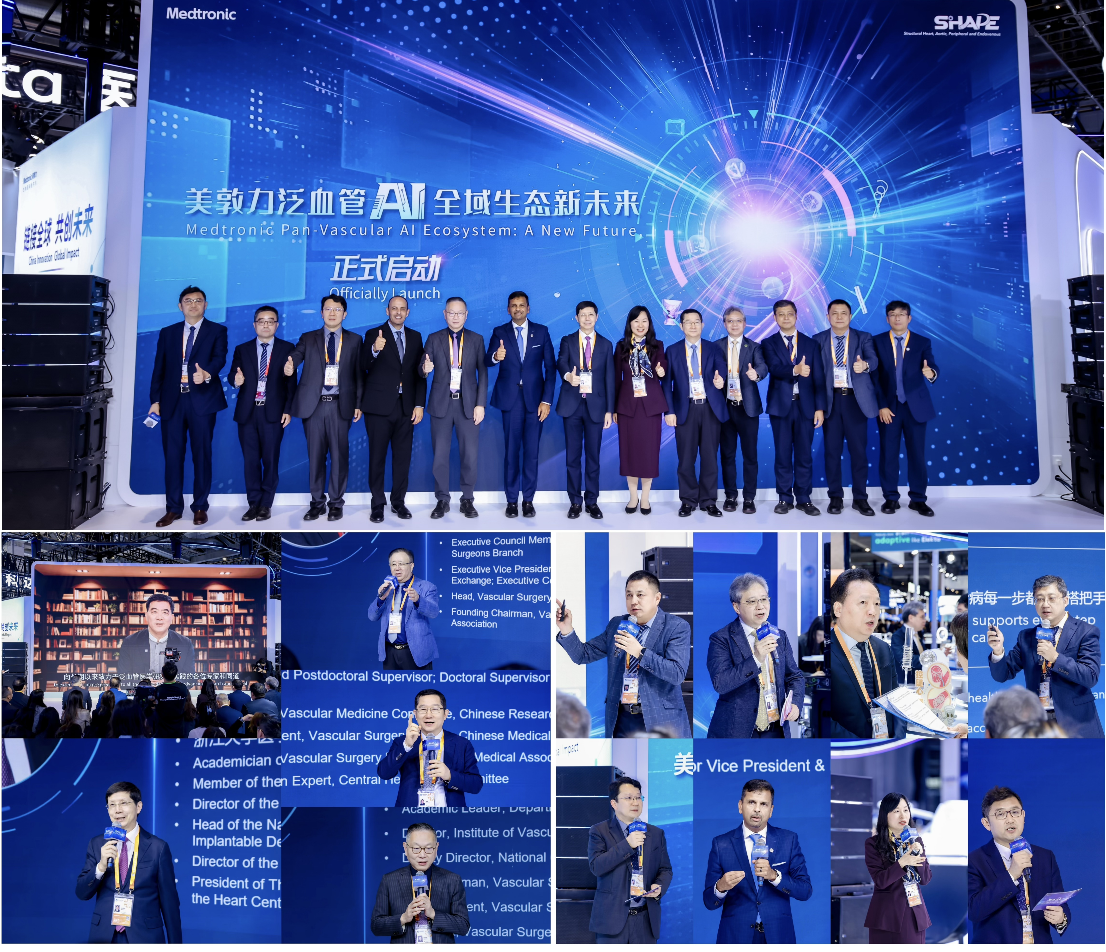
从单点智能到全链路协同,美敦力泛血管AI全域生态发布
2026年11月6日,在第九届中国国际进口博览会期间,美敦力在展台现场举行了智领未来——泛血管AI全域生态发布活动。中国科学院院士、复旦大
2026-11-07 18:16
 资讯
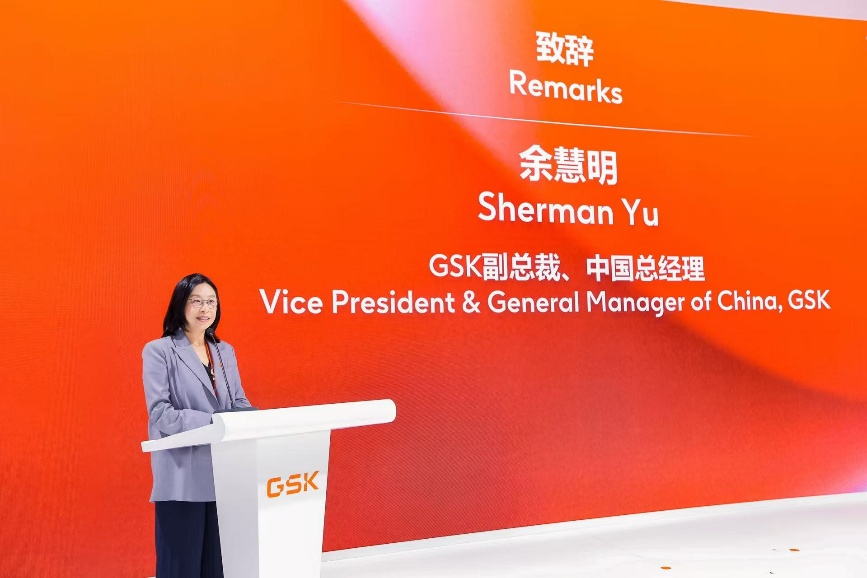
合力超越,更进一步:葛兰素史克九赴进博, 从“创新产品供给”迈向“健康影响创造”
11月6日,第九届中国国际进口博览会(以下简称“进博会”)期间,葛兰素史克(以下简称“GSK”)展台正式揭幕。连续第九年参展,GSK以“健
2026-11-07 15:04
 资讯
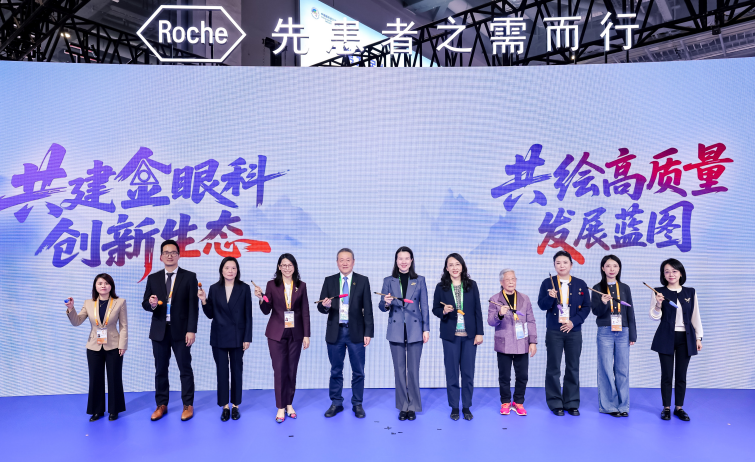
从眼底到全眼科,从供药到赋能:罗氏携手中国眼科学界共建"金眼科创新生态"
2026年11月6日,在第九届中国国际进口博览会上,罗氏制药中国举办 "共建金眼科创新生态 · 共绘高质量发展蓝图 "发布会,携手中国眼科学界
2026-11-07 14:55
 资讯
从技术创新到临床能力,强生医疗科技进博共话专业教育新命题
强生医疗科技围绕临床能力成长与专业教育创新展开系列分享与交流,发布《中国青年医师学习曲线研究》趋势洞察初探,并宣布专业教育数字峰会“术科全明星”启航。
2026-11-06 22:43

 资讯
罗氏速福达再赴进博之约,携手多方共建流感防治新生态
今天,罗氏制药携手中国人口福利基金会、临床专家及零售、检测、互联网医疗等领域的生态伙伴,在第九届中国国际进口博览会首日共同启动了“治愈流感,全域守护”流感季公益守...
2026-11-06 21:52