
对于公立医院改革,各地出现了不同的思路和做法。有安徽这样的限号做法,旨在通过限制三级医院的服务量来引导病人往下走,也有深圳这样干脆做大,把六家公立医院合并成集团,按照功能分为九个中心。到底是拆,还是合?
合
过去几年多地尝试了医联体,这虽然不同于深圳把医院直接做成集团,但也是一种联合的方式。可是近年来一些本来处于中游的专科医院或者区域型医院衰弱了。以二级医院为例,门诊量和住院人数在2010到2015年的年均增长率分别为5%和7%,而三级医院分别是15%和17%。
医联体的目标是打通上下转诊以及培训上的通道,让病人在分级的服务中更加灵活。但是因为我们仍然处于一个最优秀的资源集中于大医院的环境里,医联体形成后,一些专科医院优秀的科室被大医院吸收了,一些经过三甲培训的医生不愿意回到下级单位,留在大平台能给他们更好的职业出路和收入。因此,中间层面的医院处在一个非常尴尬的地位而衰弱了。
在合的战略下,一个行政力量整合的医院集团下下设不同的功能单位,比如把检验分拨到一个中心去做,确实可以提高运作效率,也提高了过去一些检验能力不完善的机构的服务能力。合的优势还包括跑量,有助于采购药品和耗材上的谈判,以及各个层面人才的统一培训,统一考核等。
但这种模式也面临一些困境。首先,分出去的检查单位仍然和医院处于同一个伞状运作下,经济利益是捆绑在一起的。由于每个机构都依赖集团这个母体而存活,双方都有动力去争取最大的利益。
更重要的是,不同机构因为职能不一样,利润空间是不同的。比如康复机构的利润空间肯定比不过肿瘤专科或者住院服务。那么这些相对利润低的板块就会想办法争取更大的利益,而人才也会不甘于留在利益较小的板块,而希望去最好的平台。这也解释了为什么医联体虹吸了专科医院的优秀人才。
假设单个职能的机构是面向市场的,也就是第三方机构,不属于集团大伞下,那么会发生什么情况?比如一个纯粹做康复的机构,可以通过连锁等方式去扩张,跑量或者提供增值服务来增加利润空间。各种市场化的方式都可以用上去,可以和其他横向功能的机构建立合作,保证在自己的领域里生存得更好,人才选择这个领域是因为特殊的属性和自身定位,一旦可以在这个平台上同样做好,人才就不会挤破脑袋往最上级的机构走。
可伞状操作很难避免人才的虹吸效应,虽然说行政手段可以分派不同人才到不同职能,但整个伞状结构并不是基于人才自身的意愿和市场吸引力决定去那个职能,因此人才的本能就会像医联体那样,走向最高级别,也就是收入和前景最好的职能,这就可能会制约各司其职的设想。
再来说伞状操作的成本。机构的规模大小和行政开支密切相连,管理一个集团所需的行政成本也会增加,尤其当这个集团并非是一开始就成立,而是由各个独立的机构合并而成。整合所有的服务资源,加上还要让各个职能分各自运营衔接好,需要花费大量的行政成本。
整合这些不同职能的机构还不同于连锁集团走的标准加复制的模式,因为这几家医院本身定位不同,服务人群也有差别,能力更是不一样,最关键的是服务流程必须再造,检验互通、专家对接,这中间是否能衔接好决定了是否可以保证运营效率。
最后一个问题是信息化。如果单个医疗机构的信息可以上升到集团平台上,那么对信息流通是有利的。但这意味着一个大信息平台的重塑,打通本来不对话的各个机构间的信息,这项工程并不那么容易,不光需要投资,还需要衔接好信息。尤其当这个庞大的医疗集团开始把基础医疗纳入其中,比如和当地的社区医院合作,就需要把原本封闭在单个医院里的信息往外打通一个接口,无论是病人转诊,还是分派检查,都需要这些不同机构间数据的无缝衔接,这意味着整个信息平台的再造。
打造航母医疗的伞状结构希望通过架构来引导分层、转诊、以及职能分工,庞大机构的行政成本可能会更高,而且因为伞状结构的职能是分配,而不是市场竞争下获得的,其本身就缺乏竞争的动力。在以收入为主要目标的前提没有改变的情况下,合起来也很难让整个航母往控制费用的方向去走,而且成本反而会更高。此外,在一个伞状结构下,不同职能之间的利益差别可能会造成像医联体类似对人才的虹吸效应。这背后的挑战非常大,相比之下,开门的闭环——拆的模式是否会更合适?
拆
2009年,中国有585家超过800张病床的大型医院,而到了2015年,这一数字翻了将近3倍,增加到1492家,其中公立的有1434家,占总公立医院数量的将近11%。同时,2015年床位数超过800张的公立医院数量比2014年增长了7.6%。伴随公立医院规模增大的是不断高涨的医疗支出。从2010年到2015年,中国的医疗总支出翻了2倍,从2万亿元增长到4.1万亿元,年均增幅15%。
因为医疗资源极其不平衡,人才流动一面倒,导致中国的医疗体系将病人引导至最大也是最昂贵的大型医院,推高了整体医疗花费,也降低了效率。更大的规模意味着三点。
第一是极高的行政成本,越是庞大的机构,需要越多的行政人员来管理日常运营以保证大客流下各个环节的衔接和合作,这些行政部门包括更多的科室行政管理人员,更庞大的采购部门,更复杂的后勤管理等。
第二,更大的规模伴随着一轮装备竞赛,大医院试图做所有的事情,最典型的是采购精密仪器,这意味着它们在规模竞争中更有实力,但为了收回这些昂贵仪器的采购成本,他们不得不开动处方权,通过大检查频繁使用这些机器以受回成本,于是推高了医疗开支。
第三,大规模下病人无法得到很好的服务,医生过于忙碌,忽视了和患者的深入沟通,导致患者不信任,因此重复看病,多次就诊的比例很高,浪费了医疗资源也增加了开支。
庞大规模导致了种种弊端,未来为了控制医疗费用,有一条可以走的路便是:拆。那么可以拆的有哪些?拆意味着什么?
首先可以拆的是门诊药房。虽然现在各地都在试点取消15%的药品加成,但药房仍然在医院里,无法排除医院通过托管后的费用收取来保持利益,这种做法只是过渡性的,并不能切断医院和产品之间的联系,托管方可以通过影响医生行为来扩大量,双方的利益仍然捆绑在一起。真正的拆应当将药房搬出医院,让处方产品的获取变成多渠道的。这样做的短期影响必然是大幅缩减医院的收入,很多医院将无法维持其规模,但这种做法最终可以让产品的价格随市场竞争而定。
首先,医生并不知道病人会去哪里购买处方药,他们可能去零售药房也可能去线上药房,处方的去向是多头的,没有办法直接追踪,让利益输送变得更加困难。因为无法从中套利,医生就没有必要夸大病情或者开不必要的药品。
同时,大医院的医生才会开始对轻度感冒来开药的病人不感兴趣,因为这样的服务占用了他们的时间却没有体现他们的价值。而在现行体制下,他们也有动力去服务很多这样的病人,因为可以开药,这也是为什么过去几年医院有动力扩大规模的原因。
拆终将有助于增加价格的透明度,供需之间的平衡决定了价格和药物选择,是真正缩减医疗开支的做法。
还可以拆的是检验。假如说大医院因为病人多尚可以通过频繁开动检验机器的办法来回本,那么装备竞赛的做法并不适合中小型医院,因为他们没有那么高的客流量来使用这些设备进而收回成本,基层医疗服务机构也没有能力去购买那么多设备,这不经济也没有必要。如果把检验这部分拆出去,交给第三方检验机构,结果会是怎样?
对于大医院来说他们可能不愿意,因为这等于挖走了他们一部分收入。可是随着公立医院改革的继续,大医院被进一步限制规模,他们可能会由于如限号等措施而丧失一部分病人,随着国家对采购昂贵器械的规定更加严格,他们可能无法通过购买复杂的器械来武装自己,这种收入的缩减对市场其实是好事。当每一个机构都想要购买自己的器械,他们会推高使用频率和价格来回本,而当这些检验被外包给一家独立的机构,合并起来有了足够流量,意味着可以压低价格,进行打折。而无力采买这些器械的中小型医疗机构尤其是基层则不会受制于缺乏检查能力而导致病人流失,他们完全可以通过第三方检验获得结果,然后为病人作出诊断。这种做法看起来让大医院丧失了一部分收入,其实却打开了庞大的中小医院尤其是基层的检验市场,通过跑量,长期可以降低价格,也有助于价格的透明。
还可以拆出来的是信息系统的管理。每个医院的信息化都是一笔不小的开销,很多基层医疗机构根本无力承担。而对于大医院来说,上一个信息项目就等于一项开支,但更关键的是,每个医院的信息平台因此而形成独立的体系,互相之间对话非常困难,更不用说连到第三方平台比如检验中心了。
在医院过去几年的规模膨胀也带来了一轮信息化快速发展。但是到现在我们会发现这些信息虽然庞大但都是孤立的,支付方想通过这些数据分析疾病趋势或者医疗服务的合理性很难,或者说这些信息的提示意义不大。未来的信息平台可能被拆出来,通过租赁的形式,为中小医院提供统一的接口和平台,这个平台的包容性可能远远超过现在任何一个HIS系统,关键是可以将大医院、中小医院、第三方服务机构、零售药房以及会诊服务连起来,让数据能够互通兼容,这样才能让数据有用。这种租赁的模式又是低成本的,非常适合基层医疗和B-B端的医疗合作。
总之,拆的最终目的是通过各司其职来降低成本,让一个专业机构去经营专业职能,而不是一个医疗机构做所有的事情,有助于控制某一领域内的成本。对于中小医院来说,这种拆的方式可以帮助他们获得最专业的服务(比如检验),增加其实力。拆的方式还可以让数据互通,真正做到数据互相对话并支持支付方去控费。
表面上看,拆好像拆掉了大医院的一大部分蛋糕,但其实这只是把垄断的资源分散到不同的职能单位中去,增加了价格透明度,也增强了竞争,最终有助于提高整体服务效率并降低医疗支出。拆出来的市场比如药品和检验反而可能因为量的增加而快速增长。因此,拆有利于整体市场规模的扩大,只不过目前的情况下,需要服务价格调整作为配合,并且可能会短期内缩减大医院的规模。不过这并非坏事,因为长期来看,这些机构可能转向最有价值的服务——疑难杂症和大病,通过自身服务的能力来获取收入。
来源:村夫日记
为你推荐
 资讯
华东医药自研1类新药卡维列隆氨丁三醇片中国上市申请获受理
适用于在控制饮食和增加体力活动的基础上对成人患者的长期体重控制,初始体重指数(BMI)为:≥28kg m2(肥胖),或≥24kg m2 (超重)并伴有至少一种体重相关的合并症,例如...
2026-11-03 21:38
 资讯
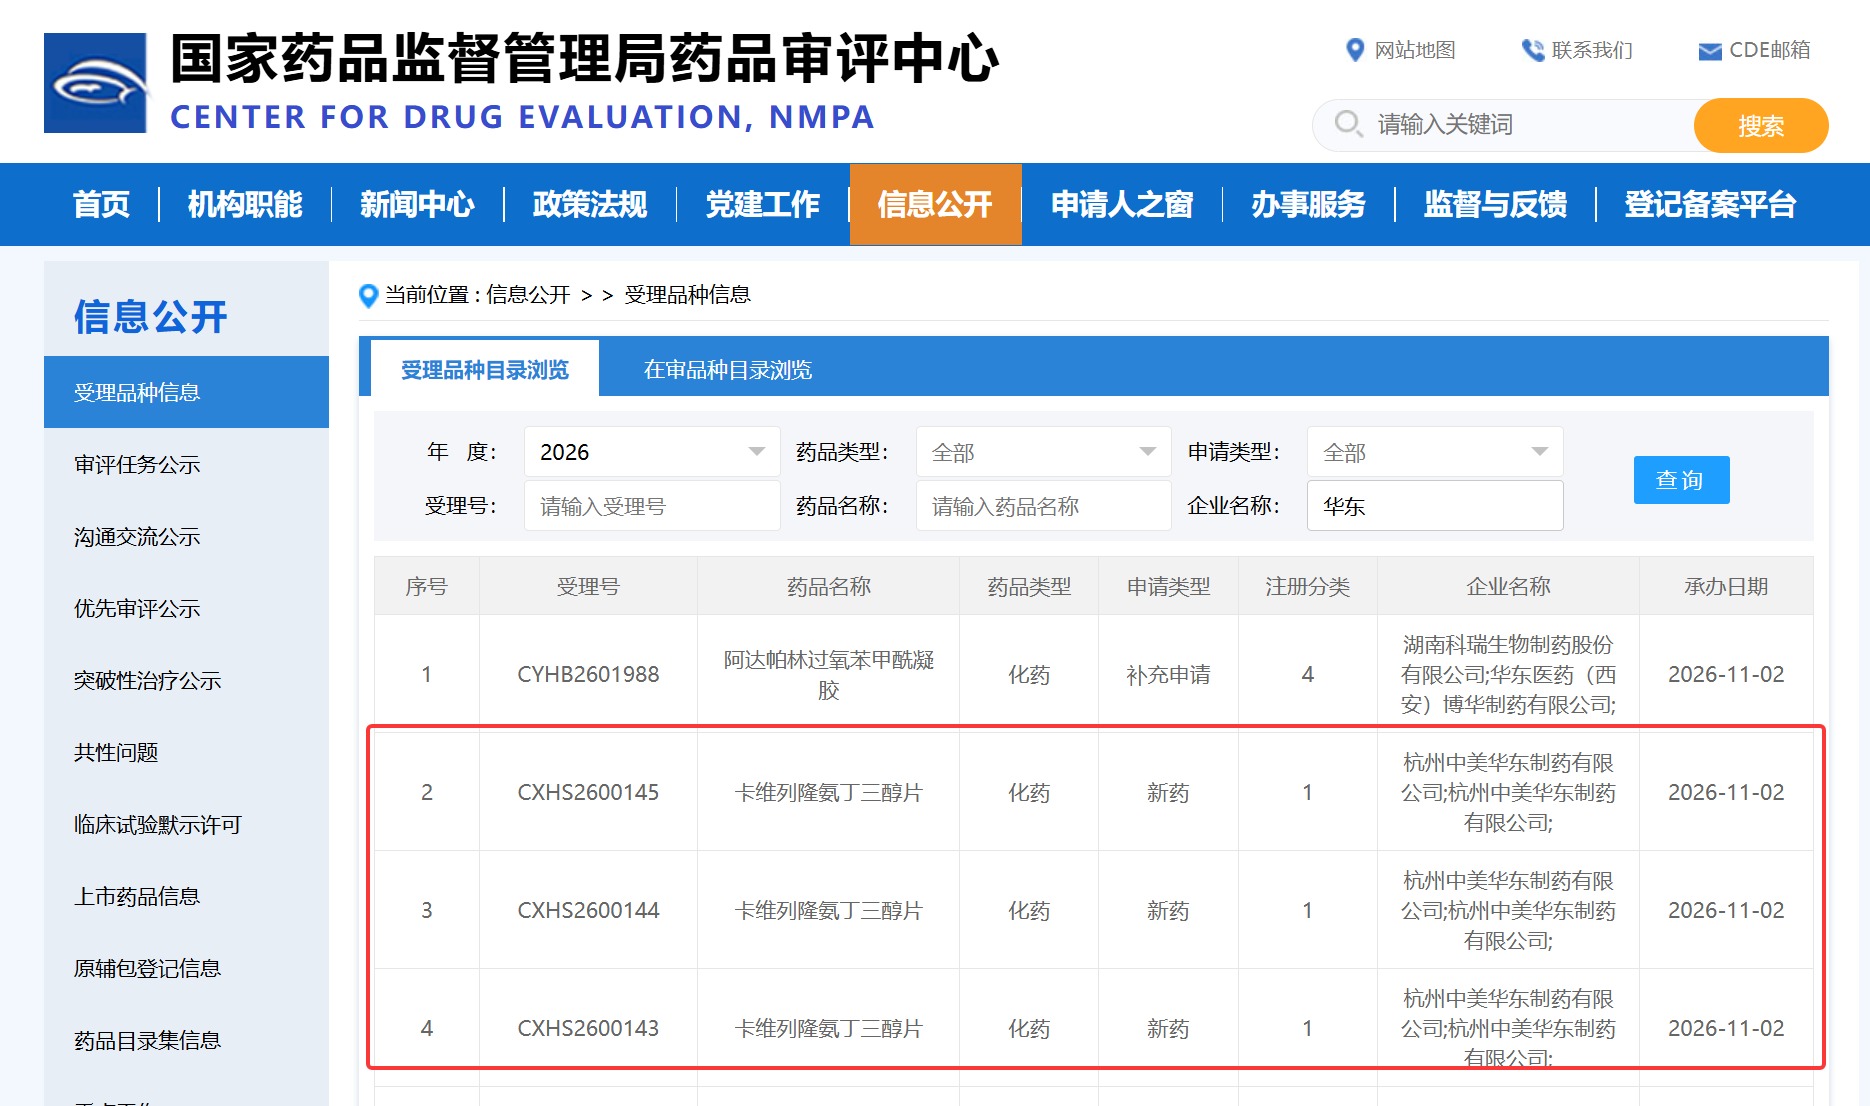
华东医药口服小分子GLP-1申报上市
11月2日,CDE官网显示,华东医药的口服小分子GLP-1受体激动剂卡维列隆氨丁三醇片(Conveglipron HDM1002)已递交上市申请。据相关报道,此次上市申请适应症为超重或肥胖人群体重管理。
2026-11-03 17:06
 资讯
新修订《医疗器械生产质量管理规范》 共性问题解答(第一期)
共性问题一:《规范》第四条要求企业应当将风险管理理念贯穿于质量管理体系运行全过程,请问该全过程具体包含哪些环节?
2026-11-03 15:46
 资讯
英捷信医疗宣布完成2亿元人民币B轮融资
英捷信医疗专注于自我给药系统研发与制造。公司产品线覆盖胰岛素、GLP-1、生长激素等生物制剂给药装置,包括一次性预填充注射笔、扭簧注射笔、重复注射笔及自动注射器(AIPen)等。
2026-11-03 11:22
 资讯
“药品差比价规则”轻松读
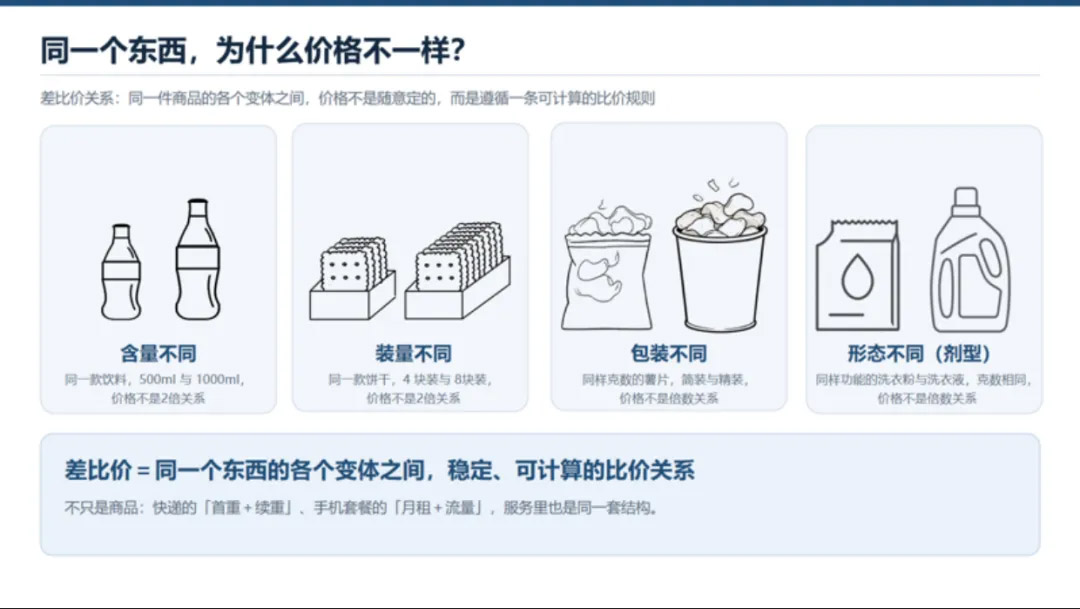
在药品采购、挂网、定价、报销的政策体系里,有效成分相同、剂型规格包装不同的药品,它们的价格谁可以高、谁应该低,具体可以相差多少钱,往往都离不开一句:那就按“药品差比...
2026-11-03 09:12
 资讯
赛沃替尼+奥希替尼联合疗法在欧洲和日本的上市申请获受理
11 月 2 日,和黄医药发布公告,赛沃替尼+奥希替尼联合疗法在欧洲和日本的上市申请已获得监管机构受理,用于治疗 MET 驱动的 EGFR 突变非小细胞肺癌(NSCLC)。此前 9 ...
2026-11-03 08:39
 资讯
《转移性乳腺癌患者的重“质”人生》视频短片与“健康有心”乳腺癌患者生活质量手账同台发布
2026年10月31日,由北京爱谱癌症患者关爱基金会主办的创新赋能 以行践言第六届癌症患者康复支持大会在浙江湖州举行。
2026-11-02 17:38
 资讯
湖南将基层住院起付线统一压至200元,转诊不重复收费
近日,湖南省医保局、湖南省发展改革委、湖南省卫生健康委联合印发《关于贯彻落实国家〈关于医保支持基层医疗卫生服务发展的指导意见〉的通知》(湘医保发〔2026〕45号)。今后...
2026-11-02 16:40
 资讯
FDA批准首款质粒DNA免疫疗法上市
10月30日,美国FDA批准INOVIO开发的VOCERYQ(INO-3107),用于降低成人复发性呼吸道乳头状瘤(RRP)的手术频率,成为美国首款获批的质粒DNA免疫疗法,这也是DNA药物平台在人体疾...
2026-11-02 14:40
 资讯
健之佳因门店租赁模式补缴税款及滞纳金2.65亿元
10月30日晚间,健之佳发布,公司需规范补缴税款及滞纳金合计约2 65亿元。受此影响第三季度归母净利润由盈转亏,单季亏损3 12亿元。
2026-11-02 11:48
 资讯
奥精医疗涉嫌财务数据虚假记载被立案
11月1日晚,奥精医疗公告,公司于11月1日收到中国证监会对公司下发的《立案告知书》(编号:证监立案字0142026050号)。因公司涉嫌定期报告等财务数据虚假记载,根据《中华人民共...
2026-11-02 10:53
 资讯
华为首个三类医疗器械注册证获批,进军持续动态血糖监测赛道
近日,国家药监局发布的《2026年10月30日医疗器械批准证明文件送达信息》显示,华为取得持续葡萄糖监测系统的医疗器械注册证。申请人为华为终端有限公司,受理号CQZ2502000,注...
2026-11-01 21:11
 资讯
卫材将原研品种海乐卫国内权益交由亿帆医药运营
近日,亿帆医药与卫材(苏州)贸易有限公司正式签署商业化合作协议。根据协议约定,亿帆医药将获得卫材贸易旗下原研抗肿瘤药物海乐卫(Halaven,通用名:甲磺酸艾立布林注射液)...
2026-10-31 21:52
 资讯
砺博生物完成近亿元A轮融资
砺博生物成立于2022年,专注于AI赋能干湿闭环的靶标发现及靶向RNA小分子药物研发与优化。2025年8月,公司曾完成近亿元Pre-A轮融资,由天士力资本、磐霖资本联合领投,元生创投等...
2026-10-31 20:17
 资讯
美敦力创新医疗器械射频与脉冲双能量消融系统获批
近日,国家药品监管局批准了美敦力公司Medtronic, Inc 一次性使用磁定位标测双能量消融导管、心脏双能量消融系统、三维心脏电生理标测系统、一次性使用体表参考电极创新产品注册申请。
2026-10-30 15:42
 资讯
迈瑞医疗的三季报
报告显示,前三季度实现营业收入270 97亿元,同比增长4 89%;归母净利润71 84亿元,同比下降5 10%;经营活动现金流净额82 97亿元,同比增长14 08%。第三季度单季收入93 5...
2026-10-30 14:42
 资讯
盐野义拟出售在华仿制药业务
据业内消息,盐野义拟将所持南京长澳制药有限公司、深圳市联诚医药有限公司各100%股权,全部转让给浙江高跖医药科技股份有限公司。交易完成后,盐野义将彻底退出中国仿制药生产...
2026-10-30 14:08
 资讯
礼来三季度业绩超预期,再次上调全年业绩指引至910亿-920亿美元
10月29日,礼来公布2026年三季报,第三季度营收为243 97亿美元,同比增长39%;净利润64 51亿美元,同比增长16%。前三季度,礼来累计营收671 7亿美元,同比增长46%,净利润为2...
2026-10-30 10:23