中国肿瘤医疗服务市场近年来发展迅速,整体市场规模已超过三千亿元人民币。本文从需求端和供给端分别研究了国内肿瘤医疗服务市场的现状和主要构成情况,并分析了民营肿瘤医院的机遇与挑战,希望对民营资本投资肿瘤医疗服务行业有所启发。
一、需求端市场现状
1. 现阶段居民防癌意识与肿瘤防治工作相对薄弱,早期筛查诊断普及率低,约半数患者在肿瘤晚期才被诊断,中国肿瘤患者5年生存率远低于发达国家
根据国家癌症中心预测,2015年中国癌症发病率约为312人/10万人,其中排名前五的是肺癌、胃癌、食管癌、肝癌和结直肠癌,而肝癌、胰腺癌、肺癌、食管癌和胃癌为致死率(致死率=当年死亡率/当年发病率)最高的肿瘤。
随着社会的发展,不同种类肿瘤的发病率排名也有所变化,如近年来由于经济水平的提高,高脂、高蛋白的食品摄入增加,导致结直肠癌的发病率持续上升;而腌渍食品的摄入减少和水果与白色蔬菜的摄入增加则可以降低胃癌的发生风险。

资料来源:中国国家癌症中心
与美国对比可见,虽然其肿瘤发病率为中国的1.6倍(高出65%),但5年生存率为中国的1.8倍(高出81%)。造成该差异的主要原因之一在于美国肿瘤早期筛查诊断的普及率更高,每年新发病例中仅24%的患者为肿瘤晚期,而中国约50%的新发病例为肿瘤晚期。

资料来源:中国国家癌症中心,美国国家癌症中心
为尝试解决该问题,国家卫计委曾于2012年发起一项名为“城市癌症早诊早治项目”的国家重大公共卫生专项,北京、广东、山东等9个省份作为第一批率先开展,项目主要内容是对肺癌、乳腺癌、结直肠癌、胃癌、食管癌和肝癌的高危人群进行评估、筛查和早诊早治。
此外,农村癌症早诊早治项目已开展10年,至今已开设218个项目点,10年间共筛查高危个体157万人。
2、中国2015年肿瘤医疗服务市场规模约为3,200亿元,其中药物治疗占据约50%的市场份额;预期在未来癌症早诊早治的驱动下,肿瘤手术和放疗的市场份额占比会逐步提升
根据国家癌症中心统计,中国现存肿瘤患者约为750万人,按人均每年花费7万元,肿瘤治疗渗透率60%计算,中国肿瘤医疗服务市场规模约为3,200亿元。一般来讲,肿瘤患者会经历初期筛查诊断、中期治疗和后期姑息疗法三个阶段。

资料来源:中国国家癌症中心,IMS数据库(2015)
目前,中国肿瘤筛查诊断行业还处于发展早期,仅占据约5%的肿瘤医疗服务市场份额,约160亿元。从筛查诊断的主要方法上看,中美并没有显着差别,主要都采取内镜、血液、影像学等检查方法;但在筛查的普及率上,中国仍远低于美国。预计未来随着国民防癌意识的提升、肿瘤防治工作的加强和国家政策的支持,筛查诊断市场份额会有所增加。
此外,随着基因技术、生物信息、大数据的发展,一些新的癌症早期预测平台也开始出现,相关肿瘤的数据库得以建立,开始根据从人群生活习惯到临床体征,从血液生化指标的检测到肿瘤标记物的微水平变化,以及考虑基因和遗传分子学的变化,对人群进行早期癌症筛查的风险预测。
肿瘤中期治疗市场为肿瘤医疗服务市场的主体,占80%的市场份额。根据肿瘤的三大治疗手段,可以初步把治疗市场划分为手术、放疗和化疗(即药物治疗)。其中药物治疗的市场最大,规模达到1,500亿元,而且除了针对肿瘤治疗药物外,免疫调节剂和其他辅助药物(如抗生素、止吐药、营养支持药物等)也占据了50%的药品市场份额。在放疗市场中,直线加速器是中国目前使用的主要设备(~90%市场份额)。
与美国等发达国家相比,我国的肿瘤治疗手段呈现高药占比、低手术率、低放疗率的问题。预计未来随着早期筛查普及度的提高,患者确诊肿瘤的分期提前,手术(特别是微创手术)占比会有显着提升。而医生和患者对放疗认知度的提升以及放疗设备的覆盖率的增加,也会促进放疗渗透率的提升。在化疗方面,随着卫计委对公立医院药占比下降的进一步要求,并明确抗肿瘤药物和辅助用药的分类使用原则、使用比例,不断降低辅助用药的使用比例,部分药物治疗的市场份额和辅助用药占比可能会有显着下降。

资料来源:美国国家癌症中心,加州癌症登记中心,文献检索
姑息治疗一般是在肿瘤患者预期生存周期小于1年时进行的治疗方法,世界卫生组织的定义是“姑息治疗医学是对那些对治愈性治疗不反应的病人完全的主动的治疗和护理。控制疼痛及患者有关症状,并对心理、社会和精神问题予以重视,其目的是为病人和家属赢得最好的生活质量”。
目前姑息治疗市场规模约为430亿元,占约15%的肿瘤市场份额。患者每月平均花费约为1-2万元,主要用于低剂量的放疗、化疗、其他辅助药物及心理治疗等。姑息治疗在我国的渗透率仅为20-30%,随着患者对减轻痛苦、改善生活质量和临终关怀服务要求的提高,上升空间较大。
二、供给端市场现状
公立三级医院承担了超过80%的肿瘤治疗任务,已超负荷运转,同时下放部分诊疗任务;未来公立医院扩张受到政策约束,预期肿瘤治疗存在较大供需缺口。
在肿瘤就诊路径中,初期的确诊和治疗方案的制定是肿瘤患者最为重视的环节,因此这个环节中拥有优质医师资源以及长久良好口碑的公立三级医院是患者的首选(部分患者选择海外就医,不在本文所讨论的中国肿瘤医疗服务市场范畴内)。

资料来源:专家访谈
但是三级医院因容量有限,需释放部分肿瘤治疗任务。其中,化疗因为受到药占比以及药品加价率的限制,是公立医院愿意下放的治疗任务,但一般由优质的医生为患者制定好化疗方案,并观察一段时间确认治疗有效后,再让其前往其他医院接受化疗,国家未来的分级诊疗政策也将更支持化疗向二级医院和民营医院的转移。
放疗对医师、设备的依赖性极高,也是利润相对最高的诊疗项目,因此下放的比例最低。肿瘤的手术治疗主要依赖医生的水平,二级医院、民营医院可以通过聘请有手术经验的医生,来截流部分肿瘤患者。
姑息治疗主要通过轻剂量的放疗、化疗配合止痛和心理辅导,来调节患者的生理和心理状态。姑息治疗的盈利空间来自其所提供的优质的服务和良好的生活环境,而这些并非三级医院的核心价值,因此姑息治疗也是三级医院最愿意释放的诊疗任务,同时也符合分级诊疗政策的要求。
目前姑息治疗主要由二级医院开展,民营医院可以通过优质的服务和良好的生活环境,吸引对服务要求高的患者并借此盈利。

资料来源:专家访谈
肿瘤手术比例代表肿瘤治疗市场需求情况,假设中国在2020年肿瘤患者手术比例达到美国现阶段的水平,在不考虑发病率上升、引进新的放疗技术和靶向药的前提下,肿瘤治疗需求端市场将存在约60%的提升空间。
按照医疗卫生十三五规划,公立医院千人床位数将从2014年的3.02提升到2020年的3.3,供给端市场公立医院提升空间约为10%。依此估计,未来肿瘤治疗将存在较大供需缺口,为民营资本进入肿瘤治疗市场预留了广阔的空间。
三、民营肿瘤医院的机遇与挑战
1、公立医院的扩张速度较难满足未来肿瘤患者就诊需求的增加,民营资本有望利用其资金的力量配备优质的医生资源、先进的设备,并通过提供良好的就诊体验,涉足肿瘤医疗服务市场
肿瘤医疗服务市场存在较大的供需缺口。目前三级综合医院肿瘤科和肿瘤专科医院的患者量大多处于饱和状态,且未来公立三级医院的扩张受到国家政策的限制,随着肿瘤筛查诊断渗透率的上升和患者就诊意识的提高,公立医院难以满足日益增长的肿瘤患者治疗需求,势必会有部分治疗导流到低级别公立医院和民营医院进行。
肿瘤治疗存在增值服务空间。常规的肿瘤治疗路径中,早期筛查和姑息治疗阶段有较大的增值服务空间,也适合民营资本进入;同时公立医院因规模受限,且需符合公益性质,难以满足患者对服务质量的要求。
在肿瘤筛查领域,民营资本已占据了健康体检约30%的市场,为提高肿瘤的早期检出率做出了贡献。而技术门槛相对偏低、服务要求更高的姑息治疗领域尚没有出现民营资本大举进入的迹象。
政策支持民营医院合理配备大型设备。另一方面,民营医院雄厚的资金实力和多元化的融资渠道使其更容易进入资本壁垒高的治疗领域,例如肿瘤放疗。此外,国务院在《关于进一步鼓励和引导社会资本举办医疗机构的意见》中明确表示,支持民营医院合理配备大型医用设备,为民营资本进入资金、设备要求较高的放疗等治疗领域扫清了政策障碍。
2、民营肿瘤专科医院将面临优质医生资源有限,获客成本高昂以及市场竞争加剧的重大挑战
民营医院缺乏优质医生资源。肿瘤学是涵盖了病理、外科、内科、放疗科等多科室的综合学科,一般都由各科室中最顶尖的医生组建治疗团队,而目前这些医生几乎全部集中于三级医院,独立的民营专科医院难以在短期内建立完善的治疗团队。由于肿瘤医生的培养通常需要8-10年的时间,医生资源有限的局面在短期内无法改变,即使市场中存在供需缺口,也难以单纯通过单纯的新建、扩建医院来弥补。
民营医院获取患者的成本十分高昂。肿瘤是危及生命的重大疾病,患者更加信任拥有长久良好口碑的三级公立医院,在诊断和治疗的关键结点更倾向于在三级医院就诊,其就诊习惯难以在短期内改变。目前民营肿瘤医院处在发展初期,大多会依赖于公立医院的患者溢出和导流。
但民营医院同公立医院合作的稳定性难以保证,且实践中民营医院需要让渡部分利润给合作公立医院。另外部分民营医院通过营销推广来获取患者,但由于肿瘤发病率远低于口腔科、眼科、妇科等科室的疾病,平均到单个患者的获客成本将比较高。
三级公立医院将肿瘤作为重点学科,不会轻易分流到下级医院。肿瘤代表了一家医院医疗技术的最高水平,有利于医院、优质医生提高学术地位、树立名声。另外,由于就诊路径长、先进技术集中度高,肿瘤患者的人均花费也远高于其他疾病患者。因此,有条件的三级公立医院都会优先发展肿瘤相关科室,满足肿瘤科室的设备、人力、床位需求。
未来地市级公立肿瘤医院的出现也将使肿瘤治疗服务市场竞争加剧。国务院在《全国医疗卫生服务体系规划纲要(2015-2020年)》中指出,在地市级区域应根据需要规划设置儿童、精神、妇产、肿瘤、传染病、康复等市办专科医院。据不完全统计,现在已有逾60家新建或更名而来的地市级公立肿瘤专科医院、肿瘤防治院。
可以预见的是,在国家分级诊疗和增强基层医疗服务能力的政策趋势引导下,政府会通过行政手段促成地市级肿瘤医院和三级医院组成医联体,以促进医院之间的会诊、转诊合作,实现医疗资源逐步下沉。因此可以认为,在此过程中民营肿瘤医院面临的竞争压力将日益增大。
四、某民营肿瘤医院的案例
某民营肿瘤医院A通过与某公立三甲肿瘤医院B合资合营,有效保证优质专家资源的稳定性;通过与商保机构、国内顶尖医院的合作,保证患者来源
某肿瘤医院A由某民营医院集团与某公立三甲肿瘤医院B合资投建,于2013年开始试运营,并于2014年年底正式营业。A医院开展的主要业务范围包括:肿瘤外科治疗、放疗和化疗,并有专业的姑息治疗中心。
A医院以股权合作模式与B医院合作,由后者提供医疗技术和优质专家资源支持,但定位中高端患者,采取患者自付和高端商保直付相结合的支付方式。
随着A医院的发展,患者来源从单一依赖B医院转诊拓展到市场营销、商保公司推荐与合作医院转诊等多种渠道。A医院目前已经与许多家保险公司合作,保险公司会推荐他们的中高端客户前来就诊,通过A医院为保险公司的客户提供就医绿色通道,相应的治疗费用也得到一定折扣,达到医院和保险公司的双赢。同时,A医院保持和B医院的长期合作,聘请B医院专家前来坐诊或者开展手术。

资料来源:专家访谈、A医院官网
2015年4月,B医院姑息治疗中心正式成立,成为国内首个三甲肿瘤专科医院设立的专业姑息治疗中心,中心病区落户于A医院。借助B医院精良的技术实力和高水平的医师队伍,抓住姑息治疗快速发展的历史机遇,A医院有望与其他公立肿瘤医院形成差异化竞争,树立医院服务品牌。
2016年,A医院的控股股东又与海外医疗机构建立合作关系,共建远程医疗中心、国际肺癌中心,开展远程会诊、境外转诊等项目。来自海外的顶尖医师可以通过远程会诊为患者制定个性化医疗服务,让患者在A医院内接受治疗;同时患者还可以通过相关平台赴海外就医,医院的广泛合作为患者就医提供了更多选择。
结语:
中国肿瘤的防治水平还有很大提高空间,肿瘤早期筛查诊断普及率和肿瘤手术比例均低于欧美发达国家,导致肿瘤五年生存率偏低。
未来在肿瘤早诊早治的意识和政策驱动下,肿瘤治疗的手术和放疗比例将得到提升,同时随着患者对生活质量要求的提高,较注重服务的姑息治疗市场也有良好的发展前景。
对标美国,中国的肿瘤医疗服务市场规模将至少有60%的提升空间,由于公立三级肿瘤专科医院和综合医院肿瘤科已超负荷运转且床位扩增受限,部分诊疗任务将下放至二级医院和民营医院。
借助服务和资金的优势,民营肿瘤医院有望在高速发展的肿瘤医疗服务市场分得一杯羹。
附:肿瘤医院并购及投融资案例举例

来源:肖恩大侠(微信号 xiaoendaxia1) 作者:久谦咨询&肖恩
为你推荐
 资讯
华东医药口服小分子GLP-1申报上市
11月2日,CDE官网显示,华东医药的口服小分子GLP-1受体激动剂卡维列隆氨丁三醇片(Conveglipron HDM1002)已递交上市申请。据相关报道,此次上市申请适应症为超重或肥胖人群体重管理。
2026-11-03 17:06
 资讯
新修订《医疗器械生产质量管理规范》 共性问题解答(第一期)
共性问题一:《规范》第四条要求企业应当将风险管理理念贯穿于质量管理体系运行全过程,请问该全过程具体包含哪些环节?
2026-11-03 15:46
 资讯
英捷信医疗宣布完成2亿元人民币B轮融资
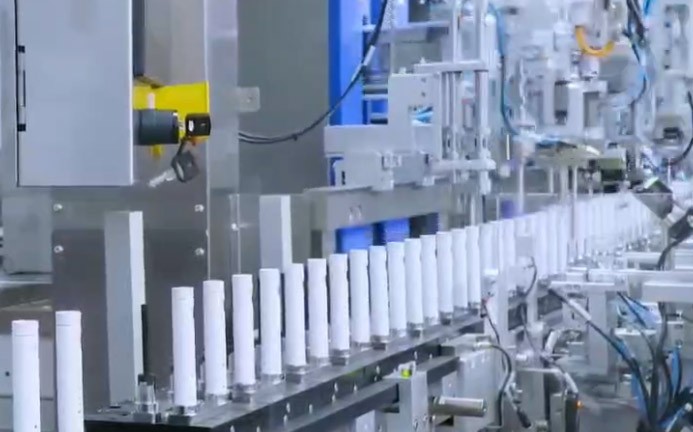
英捷信医疗专注于自我给药系统研发与制造。公司产品线覆盖胰岛素、GLP-1、生长激素等生物制剂给药装置,包括一次性预填充注射笔、扭簧注射笔、重复注射笔及自动注射器(AIPen)等。
2026-11-03 11:22
 资讯
“药品差比价规则”轻松读
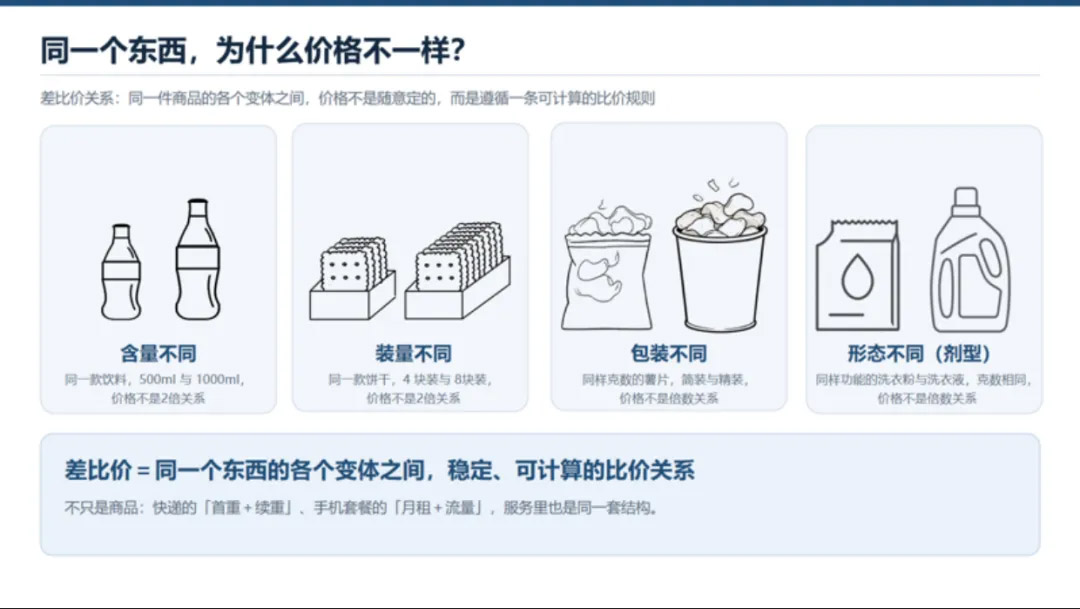
在药品采购、挂网、定价、报销的政策体系里,有效成分相同、剂型规格包装不同的药品,它们的价格谁可以高、谁应该低,具体可以相差多少钱,往往都离不开一句:那就按“药品差比...
2026-11-03 09:12
 资讯
赛沃替尼+奥希替尼联合疗法在欧洲和日本的上市申请获受理
11 月 2 日,和黄医药发布公告,赛沃替尼+奥希替尼联合疗法在欧洲和日本的上市申请已获得监管机构受理,用于治疗 MET 驱动的 EGFR 突变非小细胞肺癌(NSCLC)。此前 9 ...
2026-11-03 08:39
 资讯
《转移性乳腺癌患者的重“质”人生》视频短片与“健康有心”乳腺癌患者生活质量手账同台发布
2026年10月31日,由北京爱谱癌症患者关爱基金会主办的创新赋能 以行践言第六届癌症患者康复支持大会在浙江湖州举行。
2026-11-02 17:38
 资讯
湖南将基层住院起付线统一压至200元,转诊不重复收费
近日,湖南省医保局、湖南省发展改革委、湖南省卫生健康委联合印发《关于贯彻落实国家〈关于医保支持基层医疗卫生服务发展的指导意见〉的通知》(湘医保发〔2026〕45号)。今后...
2026-11-02 16:40
 资讯
FDA批准首款质粒DNA免疫疗法上市
10月30日,美国FDA批准INOVIO开发的VOCERYQ(INO-3107),用于降低成人复发性呼吸道乳头状瘤(RRP)的手术频率,成为美国首款获批的质粒DNA免疫疗法,这也是DNA药物平台在人体疾...
2026-11-02 14:40
 资讯
健之佳因门店租赁模式补缴税款及滞纳金2.65亿元
10月30日晚间,健之佳发布,公司需规范补缴税款及滞纳金合计约2 65亿元。受此影响第三季度归母净利润由盈转亏,单季亏损3 12亿元。
2026-11-02 11:48
 资讯
奥精医疗涉嫌财务数据虚假记载被立案
11月1日晚,奥精医疗公告,公司于11月1日收到中国证监会对公司下发的《立案告知书》(编号:证监立案字0142026050号)。因公司涉嫌定期报告等财务数据虚假记载,根据《中华人民共...
2026-11-02 10:53
 资讯
华为首个三类医疗器械注册证获批,进军持续动态血糖监测赛道
近日,国家药监局发布的《2026年10月30日医疗器械批准证明文件送达信息》显示,华为取得持续葡萄糖监测系统的医疗器械注册证。申请人为华为终端有限公司,受理号CQZ2502000,注...
2026-11-01 21:11
 资讯
卫材将原研品种海乐卫国内权益交由亿帆医药运营
近日,亿帆医药与卫材(苏州)贸易有限公司正式签署商业化合作协议。根据协议约定,亿帆医药将获得卫材贸易旗下原研抗肿瘤药物海乐卫(Halaven,通用名:甲磺酸艾立布林注射液)...
2026-10-31 21:52
 资讯
砺博生物完成近亿元A轮融资
砺博生物成立于2022年,专注于AI赋能干湿闭环的靶标发现及靶向RNA小分子药物研发与优化。2025年8月,公司曾完成近亿元Pre-A轮融资,由天士力资本、磐霖资本联合领投,元生创投等...
2026-10-31 20:17
 资讯
美敦力创新医疗器械射频与脉冲双能量消融系统获批
近日,国家药品监管局批准了美敦力公司Medtronic, Inc 一次性使用磁定位标测双能量消融导管、心脏双能量消融系统、三维心脏电生理标测系统、一次性使用体表参考电极创新产品注册申请。
2026-10-30 15:42
 资讯
迈瑞医疗的三季报
报告显示,前三季度实现营业收入270 97亿元,同比增长4 89%;归母净利润71 84亿元,同比下降5 10%;经营活动现金流净额82 97亿元,同比增长14 08%。第三季度单季收入93 5...
2026-10-30 14:42
 资讯
盐野义拟出售在华仿制药业务
据业内消息,盐野义拟将所持南京长澳制药有限公司、深圳市联诚医药有限公司各100%股权,全部转让给浙江高跖医药科技股份有限公司。交易完成后,盐野义将彻底退出中国仿制药生产...
2026-10-30 14:08
 资讯
礼来三季度业绩超预期,再次上调全年业绩指引至910亿-920亿美元
10月29日,礼来公布2026年三季报,第三季度营收为243 97亿美元,同比增长39%;净利润64 51亿美元,同比增长16%。前三季度,礼来累计营收671 7亿美元,同比增长46%,净利润为2...
2026-10-30 10:23