近年来,基因测序行业得到迅速发展,吸引了大量资本和企业的进入。目前,在行业上游仪器设备环节,国外企业竞争优势显着,而在国内的基因测序与应用终端领域华大基因竞争力强劲。但是,基因测序技术在终端应用领域还未实现完全推广,未来发展仍具有巨大的想象空间。
全景图:下游应用领域广泛,但尚未完全推广
从基因测序产业全景图来看,基因测序产业链主要包包括了上游仪器、中游服务提供商以及下游终端应用三个环节,产业链看似简单,但是其下游终端应用涉及领域覆盖面非常广,既包括医疗领域的人体基因组、人体微生物基因组以及基础研究领域,还包括非医疗领域的环境治理、石油存储探测、农牧业配种等。

图表1:基因测序产业全景图
但是,目前基因测序在终端用户的应用还未完全推广开,这主要是受到了技术发展进程和成熟度的限制。从第一代DNA测序技术(Sanger法)问世以来,目前市场上已经有了四代基因测序方法,但第三代和第四代技术仍处于起步阶段,尚未完全投入到商用当中。而2005年以来,第二代基因测序技术引领行业快速发展,并且由于其拥有高通量、低成本、测序时间短等诸多优势,至今第二代测序(NGS)在全球测序市场中仍占据主导地位。

图表2:基因测序技术发展历程
具体来看,二代技术比一代技术成本明显下降,对个人基因组测序时间从3年降为1周以内,大幅降低了测序时间。三/四代技术对比二代技术读长增加,同时测序流程得到简化,减少错误引入与测序时间,应用领域明显扩大,可测RNA的序列、甲基化的DNA序列等;对ctDNA测序、单细胞测序等也具有明显优势。未来,全基因组测序是必然趋势,RNA序列、甲基化的DNA序列等测序新需求将得到满足,第三代、第四代基因测序技术将逐渐崛起,基因测序产品的应用领域也将得到全面推广。

图表3:经典基因测序技术对比
市场规模:潜在市场空间巨大,2020年中国市场将接近百亿
技术进步扩大产品应用领域的同时,也必将促使基因测序成本下降,逐渐打破价格对临床应用的限制,从而创造出巨大的商业价值。根据NIH统计,2001-2015年期间,全基因组与单基因的测序成本急速下滑。例如,第一代测序仪基因组测序成本约1000万美元,2013年Illumina推出HiSeqX Ten后,基因组测序成本下降到1000美元以下。

图表4:基因测序成本迅速下降(单位:万美元)
基因测序商用成本的下降,直接推动了技术的市场应用。近几年,基因测序市场规模迅速扩张。从全球范围来看,2010-2017年,行业市场规模逐年扩张,年均复合增速高达22.79%。2018年,全球基因测序市场仍继续保持增长,保守估计市场规模在117亿美元左右。此外,尽管目前基因测序在终端应用领域还未得到普及,但是预计未来人体基因组市场规模将达到千亿级别,基础研究和非医疗领域也将达到百亿级别,市场空间十分广阔。

图表5:2010-2018年全球基因测序行业市场规模及增速(单位:亿美元,%)
而从国内市场来看,近年来,我国基因测序行业也得到了快速发展。目前,国内累计对外披露拥有Illumina HiSeq X Ten(目前最高的测序通量和最低测序成本的测序平台)的企业(或机构)有10个,共计11套测序平台,每套每年大概能完成1.8万人的高深度全基因组测序,而设备的引进和商用极大地推动了行业的发展。总体来看,2007-2017年,中国基因测序行业市场规模增速高于全球整体水平,年均复合增速高达47.5%;2017年市场规模突破了70亿元,同比增速随有所下滑,但依然保持在40%以上的高位。保守估计2018年国内基因测序行业市场规模达到了80亿元。

图表6:2007-2018年中国基因测序行业市场规模及增速(单位:亿元,%)
而根据《国家“十三五”科技创新发展规划(2016-2020年)》,其中提出要建立百万健康人群和重点疾病病人的前瞻队列,即构建大规模中国人群遗传队列图谱。根据华大基因的测算,一个人一生健康相关的数据整合起来大约10TB,则一百万人的数据约为10EB,其中约1%为可有效解读的基因数据,测序费用为0.014美元/兆(汇率为1美元=6.7元人民币),保守测算到2020年中国基因测序行业市场规模将达到98亿元左右,预计未来几年内国内基因测序市场需求稳步释放,市场规模保持良好增势。

图表7:2020年中国基因测序行业市场规模测算(假设其他条件不变)
投资现状:政策助力基因测序发展,行业投资热情高涨
事实上,国家除了提出相关的发展规划以外,还颁布了多项规定与政策,规范行业发展的同时,也创造了良好的政策环境。例如,在2007年,国家重点引导无创产检进入临床应用,拉开了基因测序市场高速增长的序幕;2015年1月,卫计委正式批准109家机构开展NIPT高通量测序临床试点,推进无创产检不断走向成熟;而在2018年4月,国家发改委等部门明确国产高通量基因测序仪加速进院,将进一步推动了基因测序行业规范和快速地发展。

图表8:CFDA和卫计委关于中国基因测序行业主要规范政策汇总
毋庸置疑,广阔的市场发展前景,加之政策的助力,必然会吸引大量资本的涌入。从行业投资现状来看,2017-2018年11月我国基因测序行业主要投融资事件共21起;其中,贝瑞基因获得的融资额度更是高达2.7亿元。由此可见,目前基因测序行业正处于风口之上,投资热情高涨。

图表9:2017-2018年11月中国基因测序行业主要投融资事件汇总
竞争格局:上游市场国外企业寡头竞争,华大基因在国内市场优势显着
当然,资本的进入必将推动行业的竞争。目前,尽管基因测序行业的竞争者众多(尤其是在中游的服务提供商环节),但是实力真正强大的竞争者数量并不多。如全景图(图表1)所示,在基因测序行业的上、中、下游各环节以及具体的细分领域主要竞争者数量不多,且存在一定差异。
——上游市场被国外企业垄断,政策引导国产测序仪进口替代
在上游设备、试剂、耗材等供应环节,呈典型的寡头垄断竞争格局。目前,二代测序仪仍然占据市场主流,而在2017年之后,借助于HiSeq系列测序仪升级和推广,Illumina不断蚕食其他厂商的市场份额,逐渐形成了一家独大的局面。2018年,Illumina的市场份额已增长至84%,稳居第一;LifeTech和罗氏的市场份额也在5%以上,相对较大;此外,454生命科学、太平洋生物科学等企业也具有一定的竞争力。

图表10:2018年全球二代基因测序仪竞争格局(单位:%)
而从国内来看,据统计,目前中国仅有11家企业参与测序设备制造,仅有25家企业涉足耗材及试剂,其中竞争力较强的企业有华大基因、紫鑫药业和达安基因等。值得一提的是,尽管目前国内企业在基因测序上游环节的竞争力整体较弱,但是国家政策引导将有助于国产基因测序仪的进口替代。例如,在2018年4月11日,国家发改委等8部委联合发布《关于促进首台(套)重大技术装备示范应用的意见》,该文件以解决首台“高通量基因测序仪”难采购的问题,提高医院对国产仪器质量的信心,逐步形成国产替代进口的良性循环。

图表11:2018年4月《关于促进首台(套)重大技术装备示范应用的意见》
——中游竞争者激烈,本土企业占领当地市场
与由跨国厂商垄断的产业链上游相比,基因检测产业链中游整体竞争更为激烈。以中国的基因测序服务市场为例,近年来,我国大大小小的测序服务机构层出不穷,呈野蛮增长之势,目前已有200余家机构从事基因测序服务相关业务,主要分布在北京、上海、深圳、广州、杭州、武汉、苏州等经济发达的地区,竞争十分激烈。

图表12:中国基因测序服务机构一览
而从全球范围来看,全球基因测序服务区域市场一般被本土的基因测序服务公司所占领。具体来看,在基因测序服务方面,美国的主要基因测序服务公司有Sequenom、Verinata Health、Ariosa Diagnostics和Natera等;国内市场基因测序服务市场主要被华大基因及贝瑞基因所垄断,其他公司还包括达安基因、诺和致源、安诺优达等。而在生物信息分析方面,国外领先公司有CLOBio、NEXTBIO、Biomatter等专业的基因测序数据分析公司,以及包括谷歌、亚马逊、微软等在内的数据分析公司;国内市场则以华大基因和荣之联为主导。

图表13:基因测序行业测序服务提供商主要竞争者一览
——下游竞争仍处起步阶段,华大基因优势显着
目前,对于基因测序下游应用终端领域而言,基因测序技术还未得到全面推广,市场竞争主要集中在医疗领域。同测序服务环节一样,国内市场华大基因也具有明显的竞争优势;此外,达安基因、博奥生物等竞争力也相对突出。

图表14:中国基因测序行业应用终端主要竞争者一览
发展趋势:基因检测液体活检技术优势明显,肿瘤液体活检或将成为基因测序主要应用方向
由前所述,目前基因测序主要应用在医疗领域,而基因检测在液体活检方面具有明显的技术优势,促使肿瘤液体活检成为基因测序的主要应用方向之一。具体来看,对比传统的肿瘤诊断方式,肿瘤液体活检具有可在早期发现肿瘤、准确度高的优势,从而实现早发现、早治疗的目的,保守估计肿瘤液体活检的渗透率为1-2%,那么肿瘤液体活检市场空间至少可以达到750亿元。
而液体活检(CTC/ctDNA技术)同比其他基因检测技术有着明显优势,其采用非侵入式血液测试,能监测肿瘤或转移灶释放到血液的循环肿瘤细胞(CTC)和循环肿瘤DNA(ctDNA)碎片,除在肿瘤早期检测上有着较大应用前景外,还可在整个肿瘤治疗过程中提供个性化、高效的诊疗方案。由此可见,通过基因测序液体活检实现肿瘤早期精确诊断并提供高效治疗方案,有望大幅提高肿瘤患者存活率,未来肿瘤液体活检将成为基因测序最有前景的应用领域之一,拉动基因测序行业快速发展。

图表15:基因测序液体活检技术优势
以上数据及分析均来自于前瞻产业研究院《中国基因测序行业市场前瞻与投资战略规划报告》。
来源:前瞻产业研究院
来源:前瞻产业研究院
为你推荐
 资讯
拜耳进博会达成两项合作,共筑肿瘤协同创新生态
2026年11月8日,第九届中国国际进口博览会期间,拜耳分别与上海临床创新转化研究院(ACITS)、全球健康产业创新中心(GHIC)达成战略合作,
2026-11-08 21:33
 资讯
诺华进博之约:从延长生命到拓展生活,多方共探慢粒“无治疗缓解”新生态
2026年11月8日,在第九届中国国际进口博览会期间,围绕慢粒治疗目标的持续进阶,主题为“诺”守慢粒,奔赴“治愈”之路的科普活动于诺华展
2026-11-08 18:06
 资讯
舒华博OCEANIC-STROKE研究中国人群数据发布,为降低卒中风险提供本土循证依据
2026年11月7日,第九届中国国际进口博览会(进博会)期间,拜耳在展台举办“舒华博研发故事与中国人群数据发布”活动,分享全球首个(First
2026-11-08 14:17
 资讯
从病毒性肝炎到罕见肝病,吉利德携手多方共话肝病防治新成果
2026年11月8日,第九届中国国际进口博览会期间,全球领先的生物制药企业吉利德展示了其在肝病领域的多款创新疗法,其中包括全球同类首创的
2026-11-08 09:33
 资讯
归来有声|从进博首展到全球回响,RDN患者故事纪录片进博首映
2026年11月6日,第九届中国国际进口博览会期间,美敦力冠脉及肾动脉交感神经消融业务运营部门在进博展台成功举办了“归来有声”RDN创新主题
2026-11-08 09:28
 资讯
诺华公司九赴进博会,深化合作伙伴关系,拓展多元合作边界
在第九届中国国际进口博览会(以下简称“进博会”)上,全球创新药物公司诺华以“创所未见”为主题亮相。作为连续九年参与进博会的“全勤生
2026-11-07 22:17
 资讯
“前程质远”2026前列腺癌质控水平高质提升项目在第九届进博会签约
2026年11月6日,由北京鸿远慈善基金会主办、拜耳医药保健有限公司支持的“前程质远——2026前列腺癌质控水平高质提升项目”在第九届中国国
2026-11-07 19:59
 资讯
政产学研进博会共议医疗创新价值普惠路径,推动冠脉诊疗迈入 AI 新时代
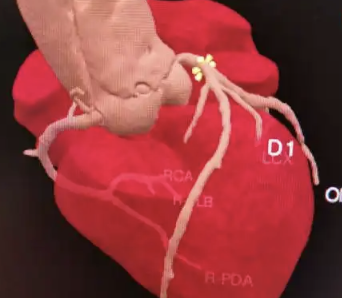
美敦力冠脉及肾动脉交感神经消融(CRDN)事业部以「从听见心脏到读懂心脏」为主题亮相医疗器械展区,展示了 CathWorks FFRangio系统。
2026-11-07 19:52
 资讯
镁信健康InsRx.ai升级焕新,头部药企携手布局商保准入
随着中国创新药产业步入高质量发展的新阶段,商业化落地的“最后一公里”——市场准入,正在经历一场深刻的底层逻辑重塑。对于药企而言,传
2026-11-07 18:57
 资讯
从单点智能到全链路协同,美敦力泛血管AI全域生态发布
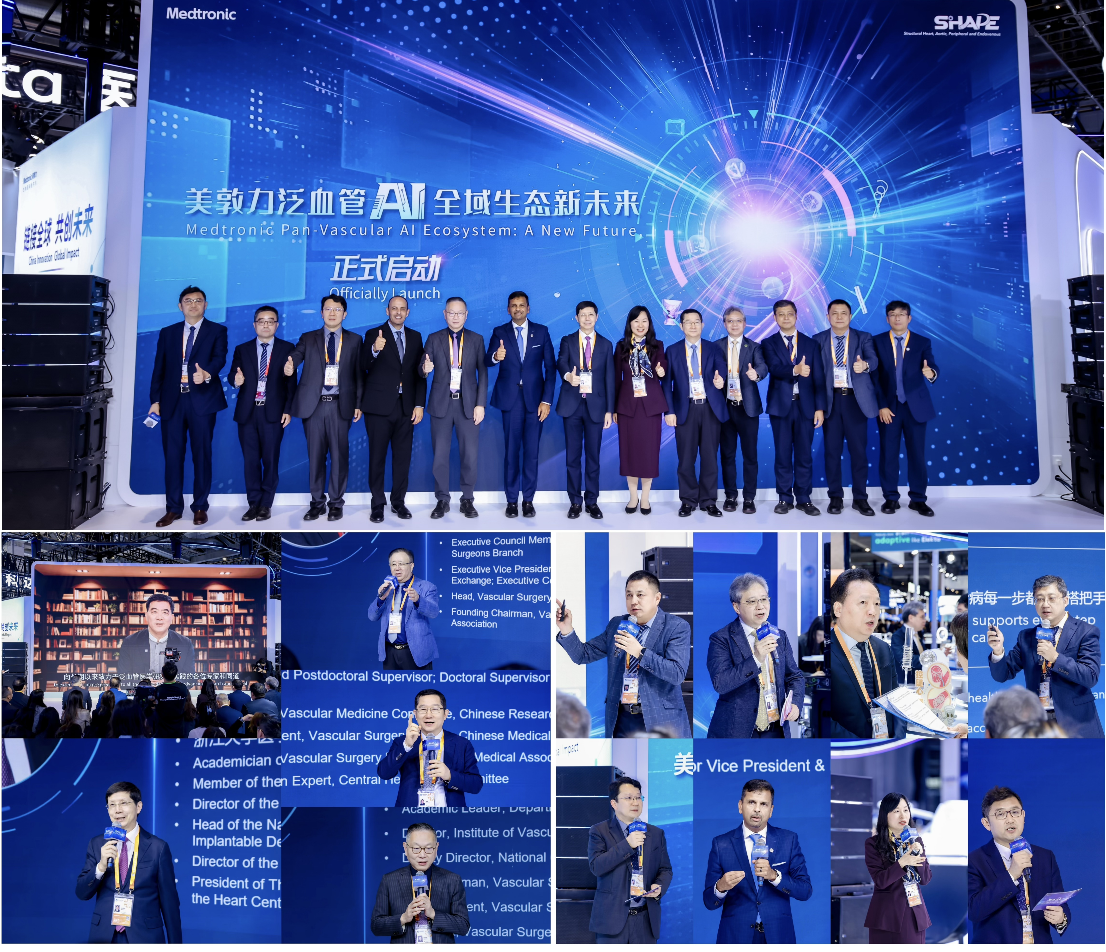
2026年11月6日,在第九届中国国际进口博览会期间,美敦力在展台现场举行了智领未来——泛血管AI全域生态发布活动。中国科学院院士、复旦大
2026-11-07 18:16
 资讯
合力超越,更进一步:葛兰素史克九赴进博, 从“创新产品供给”迈向“健康影响创造”
11月6日,第九届中国国际进口博览会(以下简称“进博会”)期间,葛兰素史克(以下简称“GSK”)展台正式揭幕。连续第九年参展,GSK以“健
2026-11-07 15:04
 资讯
从眼底到全眼科,从供药到赋能:罗氏携手中国眼科学界共建"金眼科创新生态"
2026年11月6日,在第九届中国国际进口博览会上,罗氏制药中国举办 "共建金眼科创新生态 · 共绘高质量发展蓝图 "发布会,携手中国眼科学界
2026-11-07 14:55
 资讯
从技术创新到临床能力,强生医疗科技进博共话专业教育新命题
强生医疗科技围绕临床能力成长与专业教育创新展开系列分享与交流,发布《中国青年医师学习曲线研究》趋势洞察初探,并宣布专业教育数字峰会“术科全明星”启航。
2026-11-06 22:43