
康宁在A股IPO被否看起来是一个小案例,实际上却是医疗实体投资中一个里程碑事件。在国内从来没有医院上市,如果康宁闯关成功,那么A股作为医院投资的退出通道,将会极大正循环整个医院领域的投融管退。但是证监会审核反手一个巴掌,可能会对整个中国的医疗实体投资产生深远的影响!
在医院领域的投资分为几类:莆田系,以家族企业、分红、交叉持股和再连锁等方式进行;产业资本包括泰康、远东宏信、复星、华润、中信等战略资本,以及一批地产商进入了医院投资领域;还有一些VC投了相对偏远的医院、托管医院的公司或比较大的诊所。
这次证监会否决康宁上市,我倒觉得是光明正大之举,因为的确有硬伤,康宁医院体系有大量同一控制人名下的体外关联公司,如果不打包进上市公司面临同业竞争的问题,如果打包进来面临对价,早期亏损影响PE和潜在的利益输送问题!类似德隆系,乐视系关于同一控制下的体外关联公司的关联交易和财务操作的问题,现在看起来证监会是严打的。特别是最近乐视系地雷的引爆,同一控制人下非上市体系与上市主体,来回纠缠不清的往来与危险,让监管层对这种控制结构严防死守,甚至未来可能一票否决!要引起整个投资和医院管理圈的重视,要么整体上市,要么把非核心且有同业竞争的项目交易掉,不要再搞这种体外循环的把戏了!
其实这次被否可能还有一个原因,虽然未直接明示:非营利性和营利性医院的区别以及改制问题!香港监管层对托管医院收管理费确认收入是认可的,可能参照了其他国家的医院模式,但是中国大陆本质上是双轨制的医院体系!
国内大多数医院改制之前都是非营利性医院,非营利性医院被投资、收购、控股或改制多数都要变更为营利性医院。那么改制前后,税收、国家补贴、土地、房租、水电成本就发生巨大不同,改制松绑的同时也带来全面成本的推升。而成本大幅推升之后,医院重投入的投资回报率就不那么性感了。改制后的医院盈利能力再参照之前非营利性医院获得的补贴和收益来计算,那就是刻舟求剑。尤其是改制之后,很多医院无法构成内外部协同,反而增加管理成本。
又想享受非营利性医院的补贴与红利,但却又无法并表在资本市场上溢价,而且投资非营利性医院也不能分红,康宁变相解决方案就是收取托管费,这是很清晰的关联交易,可是托管产生的管理费和分红本质上无法鉴别,又谈不上有什么公允定价体系,所以于情理、法理都很难通过了。
这次事件对现在大批医院投资人的业务逻辑将发生根本改变,因为还有另一个重磅事件,医药耗材领域的两票制、打击商业贿赂和零差价!
在自由市场竞争的条件下,医院和诊所不太一样,医院体量大,成本也高,必须要覆盖更广泛的客户,所以不可能像小体量的诊所那样提价很高,否则就会门可罗雀!但营利性医院事实上是在跟区域内的大中型公立医院相竞争,包括但不限于客源争夺,人才争夺,医保份额争夺等等,短板明显。而且,这两年实行的两票制、营改增,让很多寄希望于从耗材药品后端获利的医院投资幻想破灭了。正如一些投资人号称医院账面不赚钱没事,医院的药品耗材设备可以有效益,可以向厂家收一笔溢价,可太强的医院通常不大会被投资或者变卖,公开市场上可以投资的普遍比较弱小,也没什么议价能力,因此想从后端要效益在国家政策前变成泡影。于是投资回报率将大幅下降,估计这里面很大一批人几年后将被迫变为佛系投资人。
故事还没完,国家现在力推的加强社区医疗,家庭医生制度,三级分诊和大病不出县等分级诊疗政策,对所有医院的患者流量都会产生影响,大型品牌医院的影响会小一些,但是对一些刚入场的玩家可以说有釜底抽薪的效果!而且现在不少中小型私立医院不合规地过度使用医保,比如有些眼科为了创收,把还没有成熟,可做可不做的白内障都手术了,因为可以医保支付,的确没用有争议的莎普爱思,但是走向了另一个过度医疗的极端!由巨大的生存压力倒逼,可这些都不可持续,因为他们在饮鸩止渴!
其实大型医院的综合费用、摊销折旧和人力成本非常高,所以无论公立还是私立,国家和地方都会给很多土地啊,税收啊,人才啊等单独政策补贴。除一些名牌医院外,通常规模开的越大,单位产出比越低,静态回报率逐渐下降,投资回报周期非常长。康宁被否后一瓢冷水泼下,很多人还在做着连锁梦上市梦,充满高溢价退出的憧憬,现在一旦踏入泥潭将退出很困难,特别是没有对手盘,有价值跟能交易是两件事!
有人说如果医院不能在A股上市,那么可以在市场自由定价的港股上市啊!然而,港股的交易结构和估值体系通常只有不到20倍PE,可是现在很多投资人进入医院的PE就已经达到了15倍、20倍更高,或者3倍的PS,可能是一级市场甚至已经超过了二级市场的溢价!除了在A股IPO,否则在其他任何地方上市都无利可图!
无疑,整个实体医院投资的跟风火热,未来将会遭受重创。但是重资产的产业链传导比较慢,因为之前的火热催生的这批投资人和投机者,数年后被套只能不停寻找接盘侠,如果A股不接盘,可能就要割肉出局,破产也是很正常的!估计在1-2年左右,实体医院的投资重创期就会来临,全面亏损而且动不动医护还会罢工,拉横幅,去政府门口静坐之类的,由于无法转型、沉没成本高,根本没有对手盘交易,除了一些资金成本极低和政商关系深厚的大玩家以外,到时候“人为刀俎,我为鱼肉”,你觉得他们会给你好果子吃吗?
那些自认为看懂“钢筋水泥”有充足现金流的投资人将主动踏入另一个陷阱,这批资产可能变成有毒资产,账面维持高溢价,但是怎么都无法兑现。而且医院其实是最讲品牌的,只要流动性出现问题,再出现医护上访啊,宰客啊等触发事件,医院本身的价值的确也会大幅下降,就更没有人交易了!
目前很多投资才进入几年,尚处在蜜月期,可一旦退出受限,再投入的热情将遭受巨大打击!而投资人是世界上最聪明的一批人,最敏感反应也最快,也许用不了多久,就会变成多米诺骨牌,医院投资的至暗时刻就要到来,重资产根本无法转型,也许破产潮或者亏本转让,将变成不少之前投资人的唯一出路!
医谷链
《康宁医院发布首份年报:营收破4亿,净利润6880万,将登陆A股》
来源:新浪医药新闻
为你推荐
 资讯
CELMoD药物赞赋中国获批用于治疗多发性骨髓瘤
联合达雷妥尤单抗和地塞米松适用于治疗既往接受过至少一线治疗(包括一种蛋白酶体抑制剂和一种免疫调节剂)的多发性骨髓瘤成人患者
2026-09-30 18:52
 资讯
武田制药泽索昔替尼三项3期LATITUDE银屑病研究新数据公布
武田制药Zasocitinib(泽索昔替尼)在头对头3期银屑病研究中较氘可来昔替尼达到更高的皮损清除率,进一步支持其作为便捷的每日一次口服方案具有实现快速且持久皮损清除的潜力
2026-09-30 14:44
 资讯
三生制药引入一款口服GLP-1药物
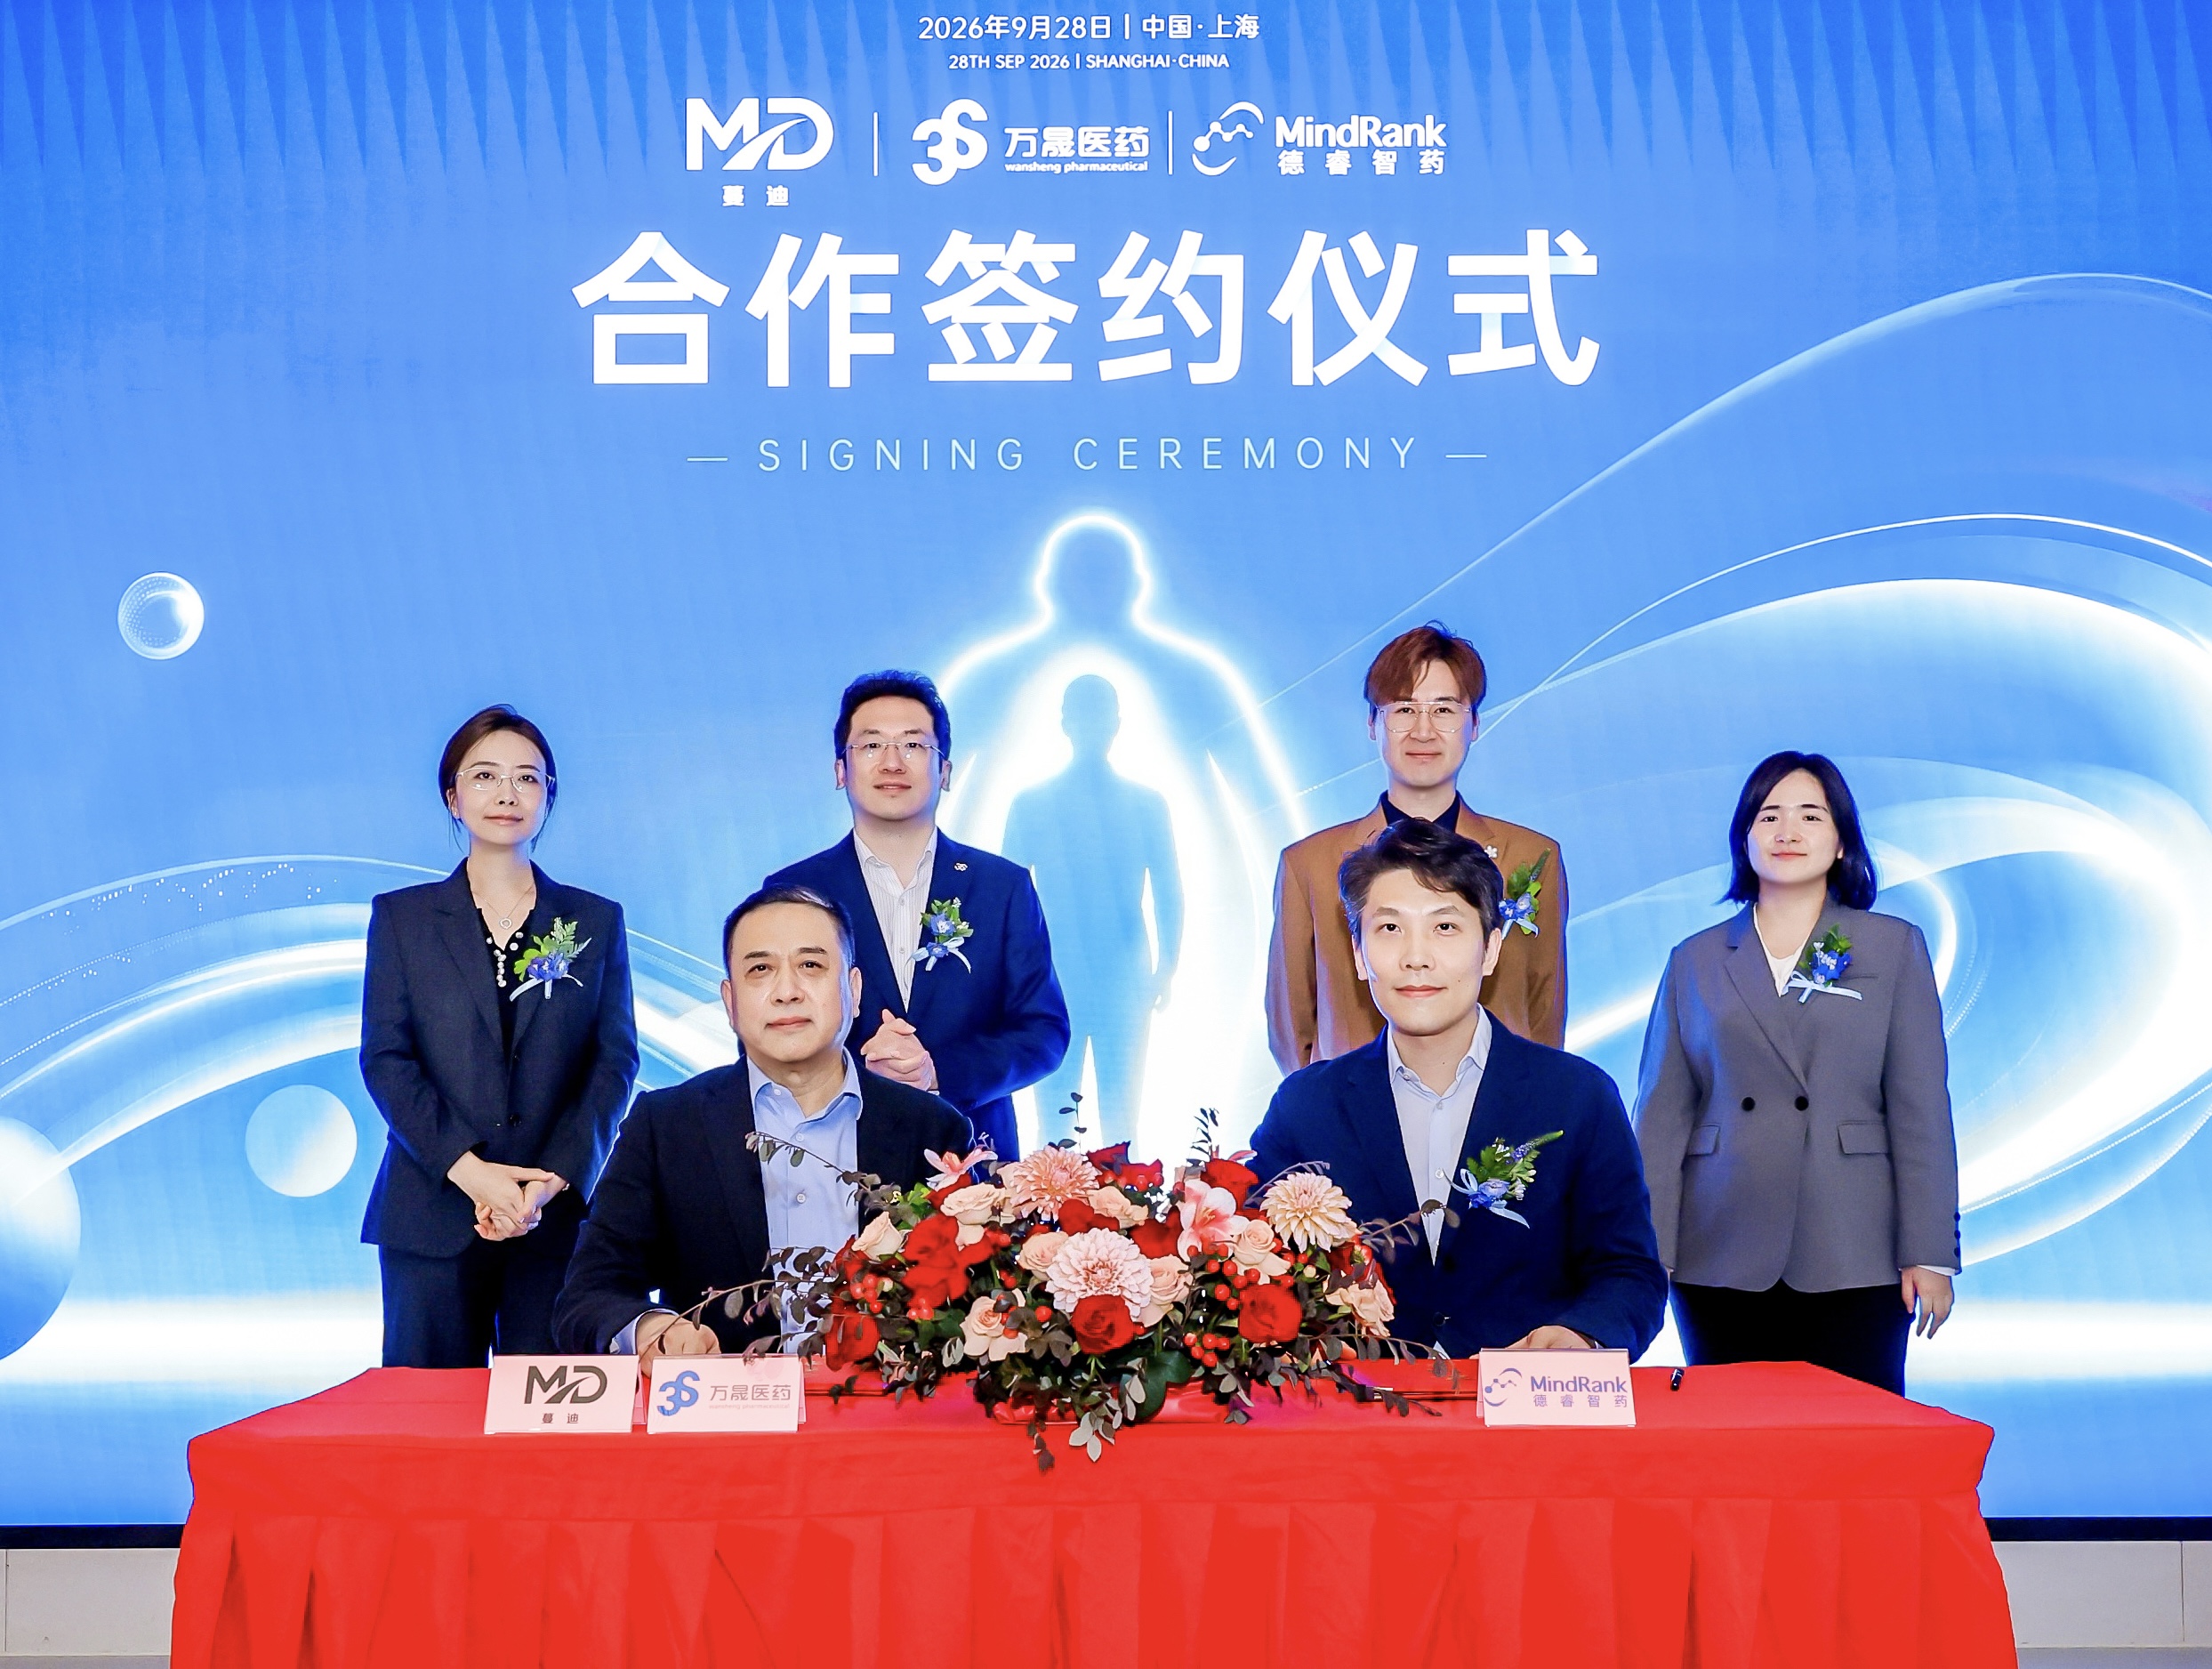
9月28日,杭州德睿智药科技有限公司宣布,与三生制药旗下子公司浙江三生蔓迪药业有限公司及万晟医药就德睿智药自主研发的AI设计口服小分子GLP-1受体激动剂MDR-001,达成覆盖中国...
2026-09-30 11:37
 资讯
依视路陆逊梯卡公布依视路星趣控2.0镜片六个月中期临床试验重要结果
配戴依视路®星趣控®2 0镜片6个月的延缓近视进展效果,与既往研究中配戴第一代依视路®星趣控®镜片12个月时报告的效果相当,说明其延缓近视进展可能更快速, 并进一步验证了...
2026-09-29 20:41
 资讯
7款产品拟纳入创新医疗器械特别审查程序
9月28日,国家药品监督管理局医疗器械技术审评中心发布创新医疗器械特别审查申请审查结果公示(2026年第16号),共有7款产品拟纳入创新医疗器械特别审查程序。
2026-09-29 17:33
 资讯
上海思璞锐与默沙东达成全球独家授权协议,首付款4亿美元
根据协议条款,思璞锐已授予默沙东SPR2015在全球范围内开发、生产及商业化的独家权利。思璞锐将获得4亿美元首付款,并有资格获得与多个适应症相关的开发、商业化及其他活动有关...
2026-09-29 14:54
 资讯
阿斯利康20亿美元战略投资summit
9月29日早间,Summit宣布,阿斯利康将出资20亿美元对该公司进行战略股权投资,并将主导推进依沃西联合阿斯利康的Sonesitatug Vedotin(Sone-Ve,CLDN18 2 ADC)用于治疗多种胃肠道肿瘤的临床研究。
2026-09-29 10:35
 资讯
默沙东贝组替凡联合卫材仑伐替尼疗法获批上市
据卫材官网9 月 28 日消息,美国 FDA 已批准贝组替凡联合仑伐替尼上市,用于治疗既往接受过 PD-1 PD-L1 抑制剂治疗的晚期透明细胞肾细胞癌(ccRCC)成人患者。新闻稿指...
2026-09-28 16:04
 资讯
百利天恒三款产品的三项适应症被纳入突破性治疗品种名单
T-Bren(HER2ADC)、宜泽康(伦康依隆妥单抗,BL-B01D1 iza-bren)和BL-M05D1(Claudin18 2 ADC)。
2026-09-28 14:19
 资讯
海思科HSK42360-Na片被纳入突破性治疗品种名单
9月27日,海思科公告称,公司创新药HSK42360-Na片正式被国家药监局药品审评中心纳入《突破性治疗品种名单》,用于治疗BRAFV600突变的复发或进展性高级别脑胶质瘤。
2026-09-28 13:06
 资讯
阿美替尼获欧盟批准上市后被撤销上市许可
9月27日消息,翰森制药公告称,欧盟委员会(EC)宣布撤销甲磺酸阿美替尼片在欧盟的上市许可。该产品于2026年2月12日获欧盟委员会批准上市。
2026-09-28 11:19
 资讯
圣诺生物下半年超30%营收将损失
近日,圣诺生物发布公告,公司的全资子公司圣诺制药于2026 年 8 月 20 日至 2026 年 8月 22 日、2026 年 8 月 24 日及 2026 年 8 月 27 日接受了FDA检查组的现场检查。
2026-09-27 20:12
 资讯
联邦制药收到第二次里程碑付款
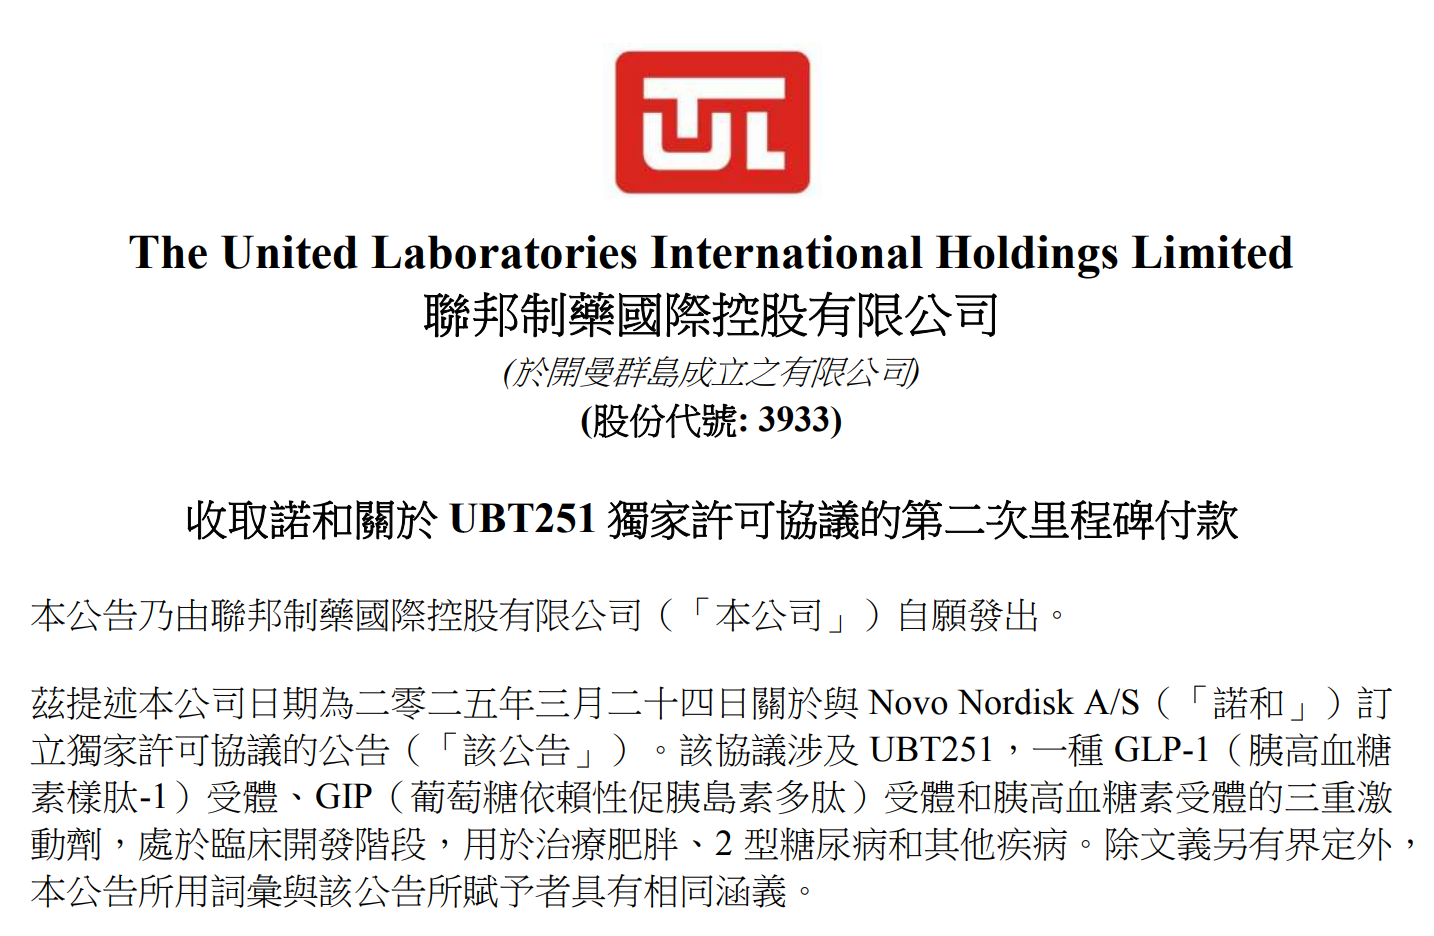
9月24日,联邦制药发布公告,公司9月23日收到诺和诺德支付UBT251注射液2型糖尿病适应症全球II期临床里程碑付款900万美元(扣除丹麦预缴税后)。
2026-09-26 21:34
 资讯
通化安睿特生物重组人白蛋白注射液暂未获批
9月22日,国家药监局官网发布的药品通知件送达信息显示,通化安睿特生物制药股份有限公司(以下简称通化安睿特)的重组人白蛋白注射液(受理号:CXSS2600050)于9月21日被签发通...
2026-09-25 17:02
 资讯
诺诚健华与礼来达成BD合作,最高1亿美元的首付款和近期付款
根据协议条款,诺诚健华有权获得最高1亿美元的首付款和近期付款,以及最高32 5亿美元的开发和商业化里程碑付款。此外,诺诚健华有权就许可产品的年度净销售额收取个位数百分比...
2026-09-24 16:12