据保监会网站4月14日消息,保监会印发了《保险业服务新型城镇化发展的指导意见》(以下简称“《意见》”)。
《意见》提出,要统筹发展商业养老和医疗健康保险,完善城乡多层次社会保障体系;发挥政府推动和政策引导作用,增强保险业的保障效应,提高全社会运用保险机制促进城镇化建设的能力和水平。
《意见》还提出,不断拓宽商业保险机构受托管理新型农村合作医疗、新型农村社会养老保险以及城镇职工和城镇居民基本社会保障服务的渠道。积极发展与城乡居民基本社会养老、医疗保险相衔接的保险产品和服务,推动完善我国补充养老医疗保障体系。
同时,《意见》鼓励保险公司参与养老服务业建设,推动养老社区发展;积极发展商业健康保险,分担社会医疗成本;开发长期护理保险及与健康管理等相关的商业健康保险产品;建立基本寿险保障计划,大力发展定期寿险、意外险等保障类人身保险,推广“家有保险”活动。
统筹发展医疗健康保险
《意见》提出了六项重点措施:一是要统筹发展商业养老和医疗健康保险,完善城乡多层次社会保障体系,缓解新型城镇化建设过程中人口转移带来的社保压力。
二是进一步深化资金运用改革,创新资金运用形式,支持城镇基础设施建设、运营以及养老健康产业、保障性住房等民生项目发展。
三是从服务开放型经济发展、改善小微企业融资环境、为技术创新提供保险保障、服务低碳经济等方面提出要求,推动城市产业结构优化升级。
四是推进政府采购保险产品和服务,提升公共服务资源配置效能。大力发展与公众利益密切相关的责任保险,辅助政府创新公共管理方式。推动建立国家政策支持的巨灾保险制度,增强防灾减灾救灾应急能力。
五是健全农业保险服务体系,促进新型城镇化与农业现代化协调发展。六是深化改革创新,逐步建立以保险企业为主体,新型城镇化市场需求为导向,适度监管政策激励为推动的保险创新机制,不断激发保险业服务新型城镇化的内在动力和活力。
发挥市场决定性作用
保监会网站表示,这份《意见》坚持了四项原则。一是以人为本。充分发挥保险的经济助推器和社会稳定器作用,更好地满足城镇化进程中城乡居民多层次、多样化的保险需求,促进城乡居民安居乐业。
二是改革创新。提升服务能力,挖掘服务潜力,形成保险业服务城镇化的有效体制机制,在服务新型城镇化的过程中实现保险业转型升级。三是市场主导。发挥市场机制在引导保险资源服务城镇化方面的决定性作用,增强保险业服务城镇化的内在动力和活力。
四是政府引导。发挥政府推动和政策引导作用,增强保险业的保障效应,提高全社会运用保险机制促进城镇化建设的能力和水平。
《意见》指出,保险服务新型城镇化将努力实现如下目标,即探索保险业服务新型城镇化的体制机制和有效模式,逐步使保险业成为统筹发展多层次城乡保障体系的重要支柱,成为新型城镇化建设的重要融资渠道,成为完善社会治理和改进公共服务的重要工具,成为新型城镇化过程中应对灾害事故风险的重要手段。
【保险业服务新型城镇化发展的指导意见】
为深入贯彻落实中央城镇化工作会议精神和《中共中央国务院关于印发〈国家新型城镇化规划(2014-2020年)〉的通知》(中发〔2014〕4号)要求,推动保险业更好地服务新型城镇化发展,现提出如下指导意见。
一、统筹发展商业养老保险和医疗健康保险,完善多层次社会保障体系
(一)积极开展基本社会保障经办服务。健全商业保险与社会保险的衔接合作机制,不断拓宽商业保险机构受托管理新型农村合作医疗、新型农村社会养老保险以及城镇职工和城镇居民基本社会保障服务的渠道。积极参与基本养老保险基金和个人账户投资管理服务。
(二)努力提高补充养老医疗保险保障水平。积极发展与城乡居民基本社会养老、医疗保险相衔接的保险产品和服务,推动完善我国补充养老医疗保障体系。以企业年金税收优惠政策为契机,大力拓展企业年金业务。整合企业年金服务资源,为企业提供高质量的企业年金咨询与管理服务。积极参与职业年金管理。积极发展补充工伤保险,减轻企业负担,保障劳动者权益。研究探索以团体万能险和投连险等新型方式为中小企业提供补充养老保障。
(三)大力发展商业养老保险和健康保险。继续推进个人税收递延型养老保险试点工作,充分利用税收优惠政策杠杆,推动个人养老保险发展,提高社会公众养老保障水平。开展住房反向抵押养老保险试点。鼓励保险公司参与养老服务业建设,推动养老社区发展。积极发展商业健康保险,分担社会医疗成本。开发长期护理保险及与健康管理等相关的商业健康保险产品。建立基本寿险保障计划,大力发展定期寿险、意外险等保障类人身保险,推广“家有保险”活动。
(四)加快大病保险整体推进步伐。加大政策协调力度,扩大大病保险试点范围。发挥保险机构的专业优势,协助政府制定科学合理的大病保障方案,完善大病保险运行机制,加大产品和服务创新力度,改进和完善服务流程,简化报销手续,提供“保障水平更高、风险管控更强、营运成本更低、服务质量更优”的大病保险服务。
(五)努力为农业转移人口提供保险保障。积极开发针对进城务工人员的一揽子保险,促进进城务工人员更好地融入城市。研究探索运用保险机制为被征地农民设立个人养老账户,为被征地农民提供长期保障。大力发展小额人身保险,推动建立小额保险与扶贫机制相结合的保险保障模式。发挥商业保险的机构网络优势,实现保险保障的跨区域覆盖。
二、创新保险资金运用形式,支持新型城镇化建设
(六)加大保险资金投资基础设施建设和运营力度。发挥保险资金优势,积极支持铁路、地下管网、污水和生活垃圾处理、公共交通系统、城市配电网等基础设施建设,提高城市综合承载能力。在风险可控的前提下,完善对基础设施项目主体资质和增信措施的政策要求。加大基础设施债权投资计划发展力度,探索项目资产支持计划、公用事业收益权证券化、优先股以及股债结合、夹层基金等新型投资工具和方式,满足基础设施建设多元化的融资需求。
(七)鼓励保险资金支持民生项目建设。参与养老养生、医疗健康等产业的投资运营,积极争取投资税收优惠政策。引导保险机构完善投资保障性住房项目、棚户区改造的有效商业模式。
(八)深化资金运用市场化改革。进一步完善保险资金投资比例、范围等方面的政策,探索保险资金投资市政债券等新型融资工具,支持建立多元可持续的新型城镇化建设资金保障机制。
三、发挥保险机制作用,促进城市经济持续健康发展
(九)促进国内外贸易发展。大力发展出口信用保险和航运保险,支持国内企业扩大出口和开拓国际市场,服务开放型经济发展。加快发展国内贸易信用保险,帮助企业提高交易效率。
(十)支持小微企业发展。支持保险机构以发起设立小微企业投资基金、投资小微企业私募债等多种方式,为小微企业发展提供资金支持。发展贷款保证保险、履约保证保险,改善小微企业发展环境。
(十一)推动城市产业结构优化升级。大力发展企业财产保险、建筑工程保险等传统保险业务,服务国家产业振兴战略,支持重要产业项目发展。积极发展科技保险、绿色保险、文化产业保险等新兴保险业务,服务低碳经济和战略性新兴产业发展,推动城市产业结构优化升级。
(十二)加强保险与养老、医疗、家政、教育、健身、旅游等相关领域的互动发展,发挥保险对养老、护理等多领域就业的带动作用,提高新型城镇化就业承载能力。
四、加强社会风险管理,创新城市社会治理
(十三)协助提升政府公共服务效能。以政府创新公共服务供给方式为契机,积极推动政府采购保险产品和服务,充分发挥保险公司的专业技术、机构网络、人才队伍、信息系统等方面的优势,通过受托、承包等多种方式,努力提供收付费、投资、账户管理、精算等多种服务。
(十四)辅助政府创新城市治理方式。大力发展环境污染、公众安全、医疗执业、安全生产等与公众利益密切相关的责任保险,充分利用保险费率杠杆的激励约束机制,构建市场化的公众权益保障和矛盾调处新模式。进一步完善机动车交通事故责任强制保险制度,充分利用差别费率和价格杠杆,提高城市交通管理水平。积极发展社会治安保险,促进社会治安综合治理创新。
(十五)推动建立国家政策支持的巨灾保险制度。建立和完善农业巨灾风险分散机制,探索建立城乡居民住房地震保险、洪水保险等制度,加强新型城镇化进程中的自然灾害风险管理,健全国家防灾减灾救灾体系。推动有条件的地区开展自然灾害公众责任保险试点,转移城乡居民因自然灾害导致的人身伤亡风险。
五、健全农业保险服务体系,促进新型城镇化与农业现代化协调发展
(十六)努力扩大农业保险保障范围和覆盖区域。以主要粮油作物和畜产品为重点,进一步提高保障程度,促进农业生产的长期可持续发展,保障粮食安全和食品安全。
(十七)加大农业保险产品创新力度。开发推广地方特色农产品保险、菜篮子工程保险、产品价格指数保险、农产品质量保证保险、农业基础设施保险等新型险种。研究开发针对家庭农场、农业生产大户、龙头企业、合作组织的保险产品,促进农业规模化生产。积极发展农村小额信贷保险,改善农村信用环境,完善农村金融服务体系。
(十八)创新农业保险经营组织形式。推进农村基层保险服务网点建设,延伸服务内容,优化服务流程,为农户、农企提供优质的保险服务。推动农村相互合作保险试点。
六、深化改革创新,提升保险服务质量和水平
(十九)加快主体创新。发展区域保险公司,发挥其贴近当地市场的优势,更好地为当地新型城镇化服务。根据新型城镇化需要,鼓励发展养老、健康、责任、汽车和农业等专业保险公司,探索发展信用保险机构,丰富市场主体组织形式。结合新型城镇化空间分布和规模结构,合理布局保险市场主体分支机构。
(二十)加快管理创新。加强新型城镇化保险需求研究,有针对性地探索保险新产品、新渠道、新服务和新商业模式。探索保险产品、保险资金运用与区域经济发展的联动创新机制。发挥市场配置资源的决定性作用,提高市场活力和服务效率,促进市场主体差异化竞争,满足新型城镇化多样化的保险需求。加快推进市场化改革,加强保险监管创新,建立保险业服务新型城镇化的监管激励机制。
(二十一)加快基础建设。深化保险公司改革,增强保险公司综合竞争能力,打造资本充足、内控严密、运营高效、声誉良好的现代保险企业。加强保险业诚信建设,重点解决销售误导、理赔难问题,推进条款通俗化和服务标准化,切实保护保险消费者利益。加大网络信息等新技术应用力度,提高服务效率和质量,为城乡居民提供便捷、专业、低成本的保险服务。
来源:健康界
为你推荐
 资讯
联影医疗三季报
报告显示,前三季度公司实现营业收入105 80亿元,同比增长19 43%;扣非净利润9 42亿元,同比下降10 49。不过第三季度好于上半年,营收35 29亿元,同比增长24 12%,较上半...
2026-10-29 16:16
 资讯
君实生物PD-1特瑞普利单抗适应症转常规批准,累计内地获批上市13项适应症
10月29日,君实生物发布公告,公司近日收到国家药监局核准签发的《药品补充申请批准通知书》,批准特瑞普利单抗注射液单药适用于含铂化疗失败包括新辅助或辅助化疗12个月内进展...
2026-10-29 15:10
 资讯
海正药业与炫景生物达成siRNA平台及管线授权合作,交易金额最高9.9亿元
公告显示,海正药业拟引进苏州炫景生物科技有限公司及其全资子公司北京炫景瑞医药科技有限公司的小核酸开发专利技术平台,以及其处于临床前早期开发阶段的产品RGN6669。
2026-10-29 10:54
 资讯
创新收入高增近五成,华东医药当期兑现与管线储备双向突破
报告显示,2026年1-9月公司实现营业收入330 19亿元,同比增长1 09%;实现归母净利润27 72亿元,同比增长0 87%;实现扣非归母净利润27 90亿元,同比增长3 57%。
2026-10-28 21:15
 资讯
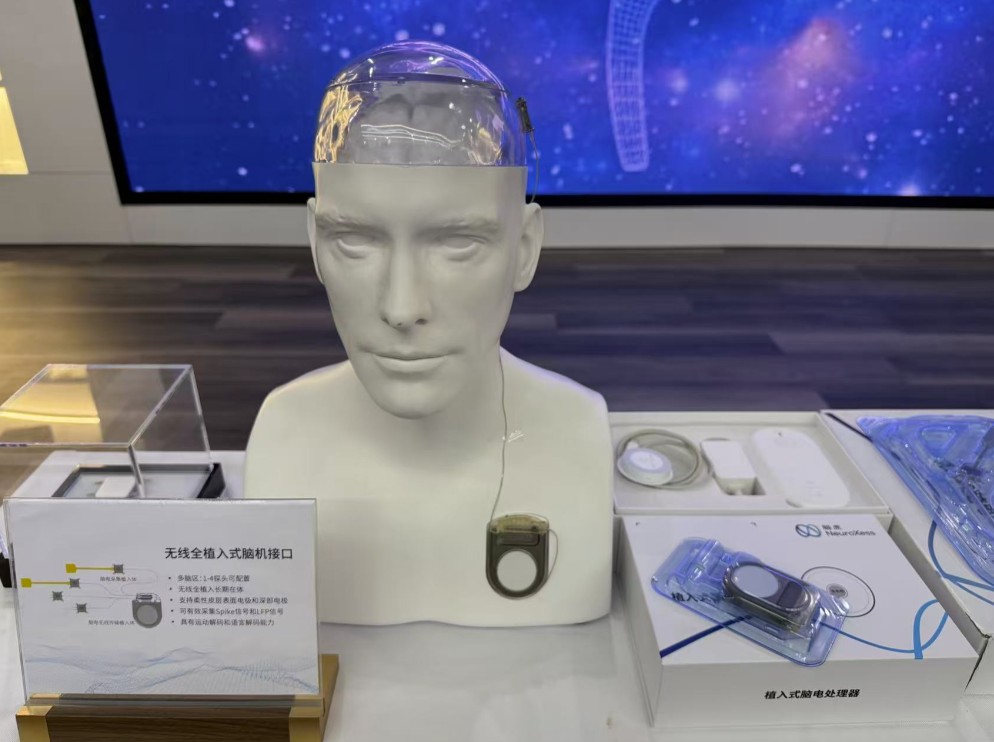
脑虎科技完成7亿元人民币B轮融资
本轮融资由国投聚力、深创投、勤智资本联合领投,中芯聚源、黄浦投资、基石资本、IDG资本、曦晨资本、钧犀资本、华福证券、华赛智汇、众为资本、江西金控等知名机构跟投,盛大、...
2026-10-28 17:53
 资讯
香雪生命科学TCR-T XLS-103注射液获批第三个IND批件
近日,香雪制药子公司香雪生命科学TCR-T细胞治疗产品XLS-103注射液获得CDE的临床试验许可,获批适应症为用于治疗基因型为HLA-A*11:01,肿瘤新生抗原KRAS G12V 突变阳性的晚期结直肠癌。
2026-10-28 16:36
 资讯
科伦博泰芦康沙妥珠单抗第七项适应症上市申请获受理
10月27日,科伦博泰发布公告,核心产品TROP2ADC芦康沙妥珠单抗(佳泰莱)一项新适应症上市申请获国家药监局受理,用于联合帕博利珠单抗一线治疗PD-L1TPS
2026-10-28 14:16
 资讯
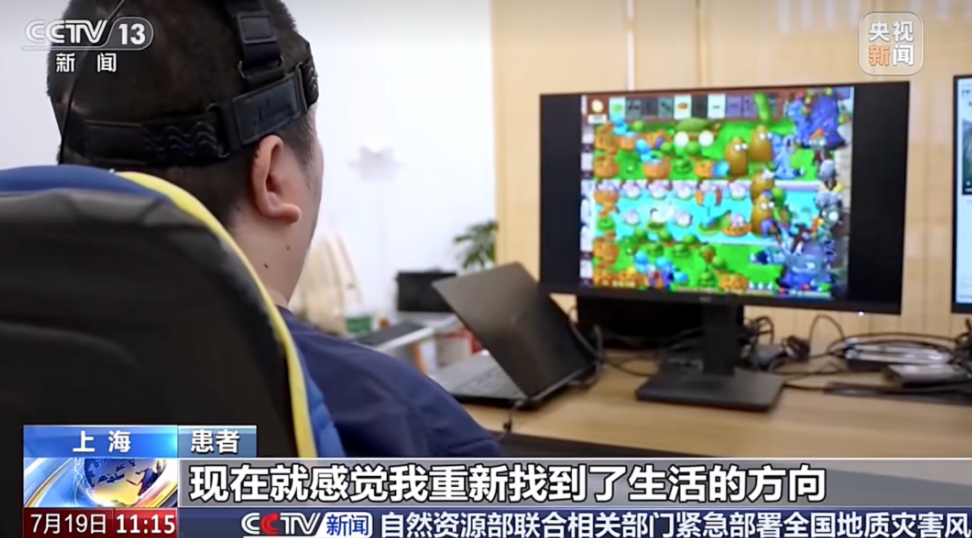
42例长期植入、注册临床完成入组, 阶梯医疗加速全侵入式脑机接口临床进程
2026年8月,WRS 01多中心注册临床试验也已完成全部受试者入组,产品进一步进入面向注册上市的系统性验证阶段。
文/张蓉蓉 2026-10-28 12:29
 资讯
维适平首次亮相全国性学术年会,聚焦创新口服治疗与AI赋能,探索UC全病程管理新路径
随着溃疡性结肠炎(UC)诊疗需求受到持续关注,如何在控制疾病活动的同时,兼顾长期疗效、安全性、用药便利性与规范化管理,成为临床实践中的重要议题。
2026-10-28 12:12
 资讯
恒瑞医药仿制药业务继续保持下滑状态
10月27日晚间,恒瑞医药发布2026年三季报,2026年前三季度,公司营业收入为244 09亿元,同比增长5 26%;归属于上市公司股东的净利润为69 23亿元,同比增长20 38%。
2026-10-28 10:51
 资讯
恒瑞医药携64项创新成果亮相 ESMO,持续探索肿瘤治疗新路径
2026 年 10 月 27 日,2026 年欧洲肿瘤内科学会(ESMO)年会近日于西班牙马德里圆满举办。
2026-10-27 16:27
 资讯
君赛生物TIL疗法诺吉仑赛注射液申报上市
根据君赛生物消息,10月23日(西班牙当地时间),在欧洲肿瘤内科学会(ESMO)上,君赛生物以最新突破摘要(Late-Breaking Abstract, LBA) (LBA55) 口头报告形式公布诺吉仑赛...
2026-10-27 15:24
 资讯
取消2个国家集采药品中选资格并将相关企业列入违规名单
近期,2家国家组织药品集采中选企业未能按集中带量采购协议供应约定采购量,经相关部门约谈督促,仍无法满足医疗机构需求。
2026-10-27 12:00