
从2016年2月国务院办公厅发布《国务院办公厅关于开展仿制药质量和疗效一致性评价的意见》开始布局,至今年上海首先执行带量采购试点,到昨天下午中央全面深化改革委员会第五次会议审议通过了《国家组织药品集中采购试点方案》,再到今天《4+7城市药品集中采购文件》正式发布,集中带量采购方案将正式全面启动,改革大刀阔斧、势不可挡!
由于历史各种原因综合形成的事实现状是:药品的出厂价与终端价相差悬殊,同时人民对医疗服务和健康的追求不断提升,因此医保资金面临巨大压力,如何开源节流乃是大势所趋。通过市场化的方式博弈,探索药价形成方式,把药价水分不断挤压让利于民,减少医保费用的这部分支出,提升其他保障覆盖力度,这是国家整体宏观决策与微观执行考虑的的大事,但是对于药企而言,基本上欢喜的人很少,短中期而言都是利空!
一方面,重构仿制药产品的销售市场格局,比如之前未进入区域市场的产品或者在地区仅有少量销售的产品也可能后发先至,获得逆袭的机会。根据PDB在上海市样本医院数据显示,带量采购前一年度,前3批带量采购63%品种中标企业既往在上海并无销售额,超过9成的品种在上海的市场份额低于20%。因此多数中标企业在原先的市场中占比很小,甚至没有销售,,因此即使价格降幅相对较大,,承诺的采购量仍能转换为利润增量,,也减少了市场开拓成本,整体来说对企业有利。
另一方面,带量采购,中标产品的价格必然大幅下降,价格下降意味着成本严格控制,实际上是从源头挤压带金销售。对于中标产品而言,由于带量采购的量将全由官方承担,所以企业就不需要这么多销售人员,而强化研发才是核心竞争力,这是将来药企转型的必经之路。而营销成本居高不下,只会通过回扣做市场的药企就要开始崩盘了,在价格下降市场流失的双重压力下,医药代表和代理商很多只能被裁员或主动转型。
因此从宏观来看,药企的市场表现两极分化明显,医药代理行业将出现分流,有的集中到头部的几个产品重新分配,有的进入自然淘汰必然失业。其实这也让市场回归理性,医药代理商本不需要那么多,只是在暴利和灰色地带的驱动下进入畸形发展模式,从一片质疑到审议通过,国家看起来坚定不移将整体实施带量采购和量价挂钩,结合一致性评价的准入门槛,本质上属于供给侧结构性改革的一部分。
那么中标的产品,手握采购量,日子就真的能舒坦,是大利好吗?非也!
按以往药品招标,只招标价格,没有数量,中标企业还需要在医院进行药品促销,也就是一个品类有多家产品共同竞争,因此多家企业代理和医药代表,都会积极地想尽各种办法共同拓宽市场,做大蛋糕,提高药品销量。而医保局的初衷也希望通过市场化方式,中标企业和未中标企业会产生二次博弈。首先未中标企业有余下30%市场份额可以竞争,还有口汤喝,还有时间降低自己的成本,使出浑身解数在第二年的带量采购中重新参与竞争,争夺少数头部产品的入场券。这样实际上通过非中标企业的竞争来遏制中标企业形成垄断。由此可见,进入一致性评价带量采购的产品像进入角斗场,或者丢失市场,或者降价求生,市场和利润在互博斗争中消耗殆尽,发动群众斗群众是被历史证明非常行之有效的策略!
中标的该品类药品整体销量大幅下降
但事实上随后的博弈可能又会让人大跌眼镜。比如说带量采购开始执行之后,有很多没有中标产品不仅没有可能去竞争那剩余30%的份额,反而事实上被迫从医院撤出,销售陷入归零状态。这是为什么呢?因为带量采购消耗了企业巨大的成本,非常多中标的企业已经不愿意在这些已中标的产品中投入人力、物力和其他费用以促进销售,但是没有了医药代表的客情和回扣,医生作为一个整体,是不愿意开具这类产品的,真实销量是下滑的!这是无奈的“群体无道德问题”,因此从来不必高估任何职业群体的道德水准,对整个医生群体来说,各种原因和历史惯性所形成的回扣逻辑事实存在,无可回避,也不可能靠什么教育与行风自律解决!
可是带量采购是由国家承诺的,相当于国家医保局已经支付了一笔钱问药企采购,然后把任务分解给每个医院。本质上已经把医院的钱划出来了,换句话说医生不管开不开这个药,医院都得付钱,完不成任务还要被罚。
随后医院却会发现现在医生并不会主动开具带量采购的中标产品,而是开具其他同类有临床工作或者客情服务的产品。这样医院的销量任务就完不成,怎么办?于是大批医院开始出狠招,有的甚至把除中标之外的所有产品事实上全部停掉,不管外企还是国企,要么你不开药,要开只能开这类产品,必须要完成任务!
到了明年大家可能会发现这个品类所有产品的整体销量都下降了,不知道明年医保带量采购会不会相应顺势下调药品的盒数,如此一来,对之前中标的企业也是利空!
其实这在短期,反而给带量采购名单之外的产品释放更充足的操作空间和市场空间。4+7带量采购方案共涉及31个品种,而目录之外的产品仍旧按照传统的销售模式,甚至可以进一步蚕食拓宽市场。因此如果这个政策要持续下去并要产生效果,必须更快速推进更多的省市,同时要纳入更多品类进入到目录中以充分竞争!按照国家目前的决心,大概率明年将会根据一致性评价的进度,大幅加快带量采购的数量,进一步给市场明确预期!
不过我们可以看一下这个约定采购量,应该是参考了上海市场上中标产品的推广困难,进行了一定的下调,所以其实总量不大,也不可能像某些分析师写的占整个中国市场10-20%,这是胡扯。所以也是行业内有人诟病的点,让一些企业不知所措。

结合以上,我们来看内资和外资药企在国内市场布局和对资本市场的影响。
原研药:
一部分原研药正是目前医药市场销售额较高的产品,为了保护民族工业,降低医药开支。一致性评价的本质就是从形式上将仿制药品种和原研品种纳入同一天平上,要么原研大幅降价,要么优先采购仿制药,“火星撞地球”般的市场竞争不可避免。国产仿制药有低价优势,迫使进口原研药降价或退出。在上海市第三批带量采购涉及的21个品种中,其中13个品种的市场主要由外企占据(金额占比超过50%);而中标结果显示跨国药企在仿制药方面的价格竞争中基本全线溃败,除山德士(中国)制药有限公司的富马酸比索洛尔片(5mg*10片)及辛伐他汀片(20mg*10片)中标外,其余全为国产仿制药中标,辉瑞、GSK、拜耳、阿斯利康、默克、赛诺菲、雅培等跨国药企的产品均将面对更加严酷的考验。特别是过专利期产品将不能沿用曾经行之有效,高举高打的高成本推广方式了!
华海药业:
根据本次带量采购的清单,华海药业有7个品种入围,位列第一。其中华海药业的盐酸帕罗西汀片、利培酮片、福辛普利钠片、赖诺普利片、氯沙坦钾片5个品种目前为独家通过一致性评价药品。除了福辛普利钠片,其余4个品种在2018年全国平均中标价中,原研厂家与华海的价格相差较大,华海占据优势。独家通过一致性评价,在带量采购中竞争力强,降价压力小,充分受益。
此外,华海药业在中国特色原料药方面处于龙头地位,“原料药+制剂”一体化,有助于保证供应稳定。实际在带量采购之前,华海药业的7个品种竞争力就很强。从2017年中国公立医疗机构终端的销售额看,浙江华海药业入围的7个品种中,有4个品种超过10亿元;从市场份额看,只有2个品种原研厂家占比超过了50%,其余5个品种的市场已逐渐实现仿制替代原研。由于华海在国内营销布局投入是规模药企里最少的,这反而构成了非常大的成本优势,还有十多个类似直通车产品将视为通过一致性评价在后面排队上市,目前看来在带量采购中是最获益的公司!

恩华药业:
恩华药业的情况就不容乐观,恩华核心产品右美托咪定和利培酮也被纳入此次带量采购的范围,但恩华的这两个品种还没有通过一致性评价。但是一致性评价是入围的标准,这两个品种通过一致性评价的企业是西安杨森、浙江华海药业和扬子江药业。恩华药业这两个品种的销量肯定受到严重影响。但恩华药业称,公司有一些应对带量采购的策略,包括目前医院的选择和开发策略等,“预计后续右美托咪定还会保持快速增长,在ICU等科室的优势也是其他企业不具备的。”,不过整体来说,精神神经科这个治疗领域,每年的增速还是非常大的,在医药细分行业属于长牛的景气周期子行业,所以还需要再观察。

京新药业:
该公司主力产品通过了一致性评价也进入了带量采购名单,瑞舒伐他汀钙片,依市场数据来看,瑞舒伐他汀钙片绝对算得上是大产品。从2012年开始瑞舒伐他汀钙片在国内销售规模呈爆发式增长,2016年在国内重点城市样本医院的销售额达到7.6亿元,增速10.6%,在降血脂类药物总销售中占比超过25%。在上海第三批带量采购招标中,浙江京新药业、浙江海正药业、南京正大天晴制药、南京先声东元制药、鲁南贝特制药、阿斯利康药业等12个品规此前均参与了本次投标,其中京新药业和正大天晴的品种均通过了一致性评价,因此进入定标环节比价格的有三家,分别是京新、天晴和原研药AZ。最终结果则以浙江京新中标凭借低价优势胜出。
但我们看到这一品种有众多实力强劲的药企在进行充分竞争,而且有了上海样板带来的经验和教训,相信其他药企在这次更大规模的带量采购中可能会全力以赴地冲击,而此品种是京新这个中等药企的主力品种,销售占比巨大,根本不容有失,所以可能即使再次中标也会是惨胜,败了就非常难受,整体来说是利空!
另外通过一致性评价并入围此次名单,品种较多的企业还有扬子江药业、石药集团、复星医药和中国生物制药,各自有3-4个品种入围,等到揭榜的那一刻才能见分晓。
部分中药类企业可能利好
不过还有一个独特的品类值得注意,中成药和中药口服剂可能会在博弈中维持中性偏利好。由于很多中成药疗效不明和副作用不清楚,也根本没有参比制剂,所以理论上不可能进入一致性评价带量采购目录。因此可能在这次医药改革巨变阵痛之中,这类产品反而可以继续采用带金销售,尤其在其他产品市场被挤压的时候,很多单独定价的中药产品有回扣的优势就充分发挥出来。因为医生的预期降低,之前医生开药能获得例如20%的回扣,现在获得10%医生就愿意做了,所以如果没有配套措施出来,带量采购后形成的品类挤压可能会释放一部分红利给这些产品。
对医药代表和代理商全行业利空,低成本营销将是未来主流模式,因此大批药企面临进退两难的困境,不管改革如何落地,降低综合成本和真正学术推广,始终是国家鼓励的方向和药企坚定不移的首选!
来源:医库
医谷链
《刚刚,国家带量采购方案公布,试点11个城市(附完整品种、规格、采购量)》
来源:医库
为你推荐
 资讯
体内CAR-T出海
近日,河北森朗生物科技有限公司(森朗生物)与美国Tempest Therapeutics(Tempest)签署独家选择权协议,授权Tempest可独家引进森朗生物CD7靶向慢病毒载体平台及多款体内CAR-T候选药物。
2026-09-17 17:15
 资讯
迈英诺医药完成超 2 亿元 A 轮融资,全球首个局部给药泛 JAK / 泛 Trk 多靶点抑制剂进入中美 II 期临床
本轮融资由阳光融汇资本领投,厦门金圆产业链基金、厦门市心血管产业基金、博行资本、建发新兴投资、沃美达资本、朗煜投资、厦门高新投跟投
2026-09-17 16:23
 资讯
华东医药携手美柏生物,ECM胶原蛋白MB007独家战略合作落地
就细胞外基质(Extracellular Matrix,ECM)胶原蛋白MB007产品在中国市场达成独家战略合作
2026-09-17 16:17
 资讯
全球范围内,达芬奇SP单孔手术系统首获新适应症
直观医疗近日宣布,达芬奇SP单孔手术系统经阴道妇科手术适应症已获得欧盟CE认证,这是该系统在全球范围内首次获批此适应症。
2026-09-17 16:17
 资讯
《医药代表管理办法》备案政策问答(二),非首次备案医药代表因学历、专业不符合《办法》规定可否备案
9月16日,国家医药代表备案平台发布《备案政策问答(二)》。国家药监局收集、整理了部分与备案相关的问题,进行解答。
2026-09-17 11:08
 资讯
字节跳动Anew Labs完成2.9亿美元融资
本轮融资由原红杉中国HSG、IDG资本和高瓴投资领投,五源资本担任联合领投方。其他投资者还包括高榕创投、春华创投、博裕资本,以及战略投资者SBP Group和国资背景的上海未来产...
2026-09-17 10:36
 资讯
诺华前中国总裁张颖出任传奇生物 CEO
纳斯达克上市细胞治疗企业传奇生物(Legend Biotech,股票代码:LEGN)于 9 月 15 日正式官宣,董事会任命张颖(Ingrid Zhang)担任公司首席执行官(CEO),任命自当日生效。
2026-09-16 19:41

 资讯
聚焦罕见病创新与患者可及,2026年“中法医学日”活动在京举行
近日,2026年“中法医学日”活动今日在北京国家会议中心举行,来自中法医疗健康领域的政策研究者、临床专家、患者组织代表及产业界代表等逾百位嘉宾参会,围绕“健康与创新:...
2026-09-16 15:05
 资讯
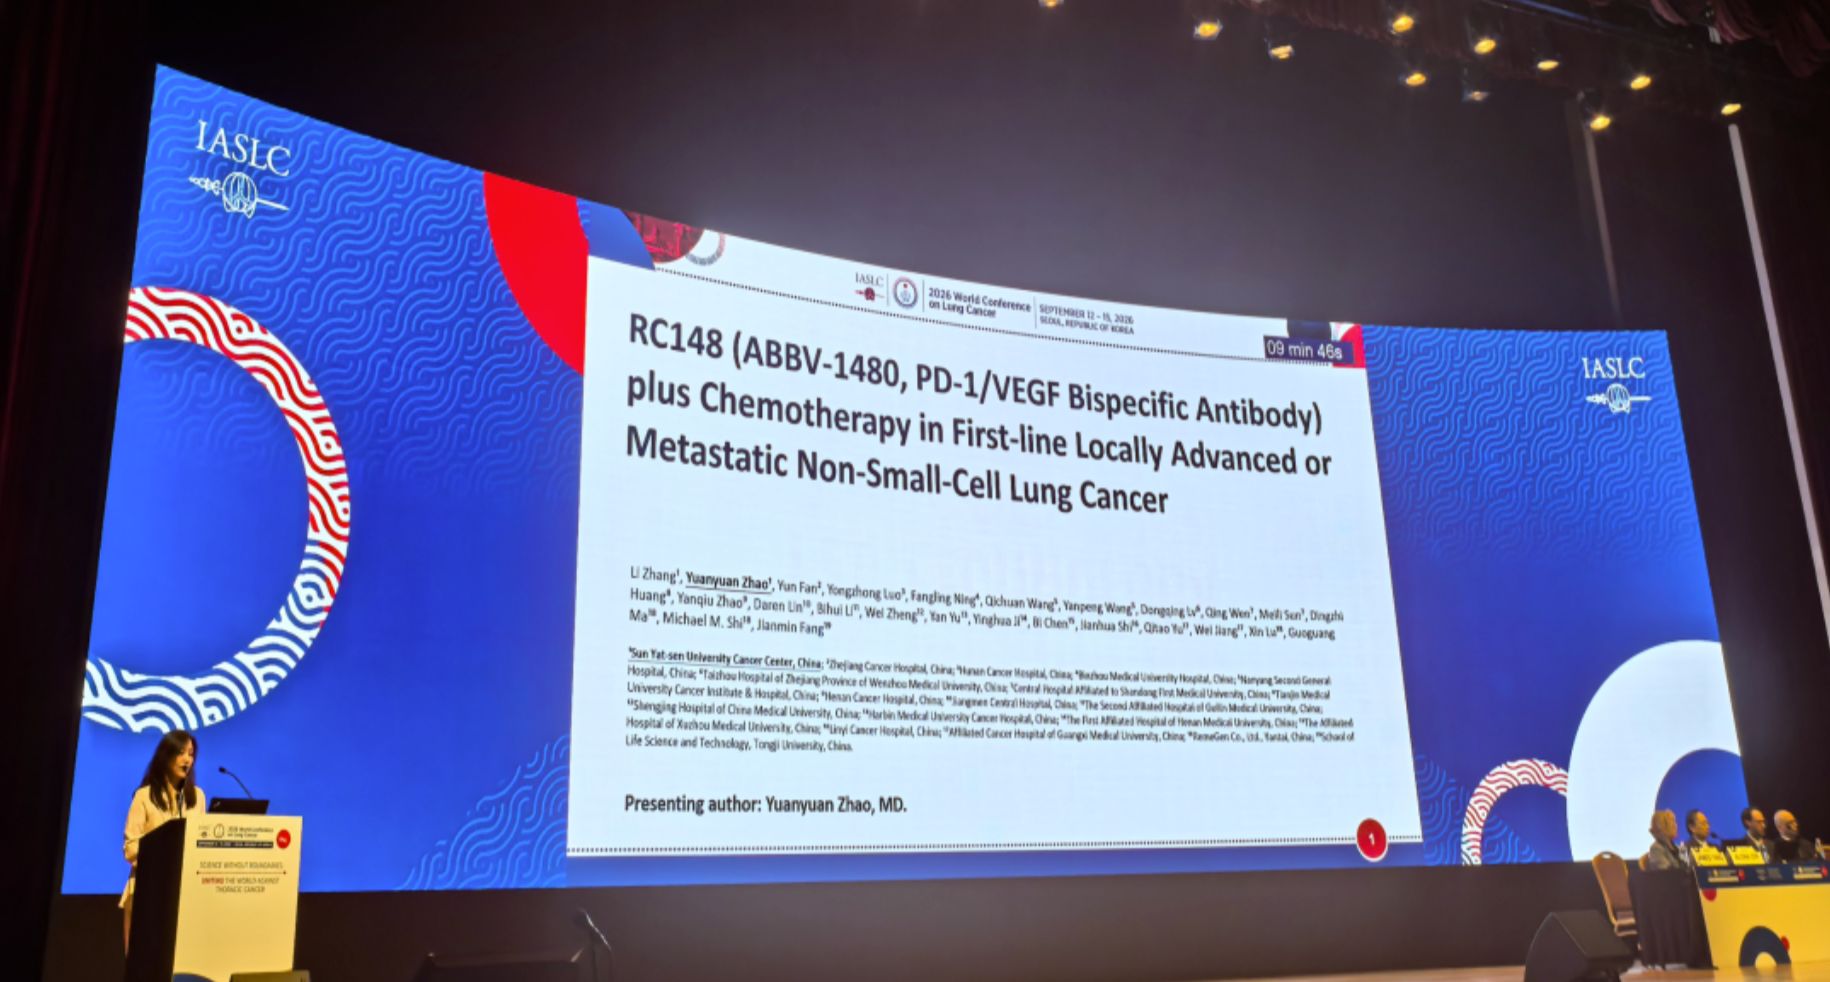
荣昌生物PD-1/VEGF双抗RC148一线治疗鳞状和非鳞状非小细胞肺癌Ib期临床数据
近日,在2026年世界肺癌大会(WCLC 2026)上,荣昌生物公布了其PD-1 VEGF双特异性抗体RC148一线治疗鳞状和非鳞状非小细胞肺癌的Ⅰb期临床数据(RC148-C002研究)。
2026-09-16 14:36
 资讯
我国将首次制定全国统一的医保医疗服务项目目录,第一批目录工作方案发布
9月16日,国家医保局正式印发《国家基本医疗保险医疗服务项目目录(第一批)制定工作方案》,我国将首次制定全国统一的医保医疗服务项目目录,进一步规范医保支付范围,提升保障...
2026-09-16 11:45
 资讯
2025年航空援助核心洞察报告
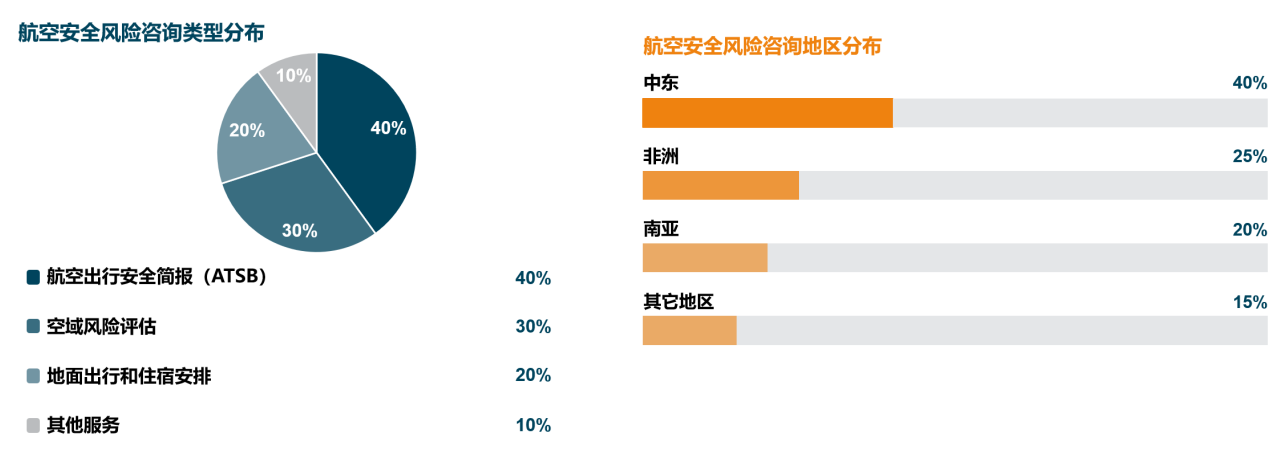
近日,国际SOS旗下的航空医疗与安全风险管理服务商MedAire发布《2025年航空援助核心洞察报告》,为航空公司及公务机运营商配置保障资源、管理运营风险提供参考。
2026-09-16 11:22
 资讯
驯鹿生物一款in vivo CAR-T获FDA临床试验许可
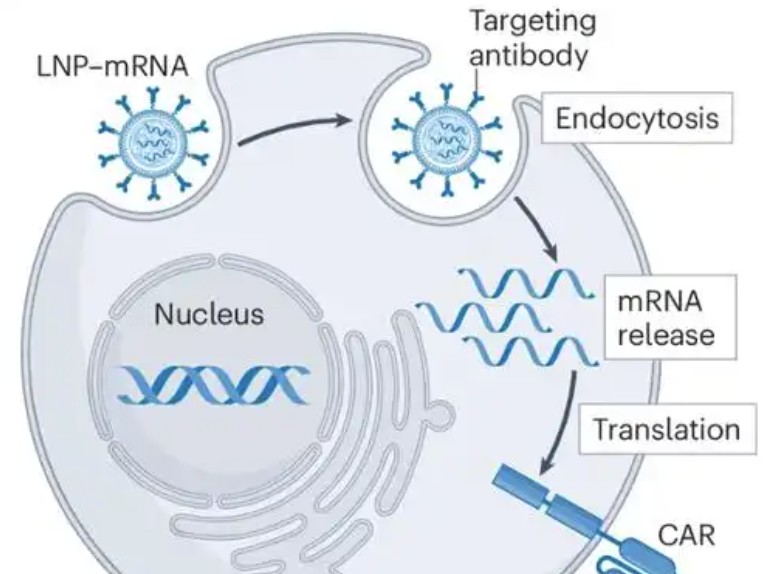
9月16日,驯鹿生物宣布,其基于自研平台InTelliCARTM开发的靶向CD20 in vivo CAR-T产品IASO208的新药临床试验申请(IND)获FDA默示许可,拟用于治疗复发 难治性B细胞非霍奇...
2026-09-16 10:18
 资讯
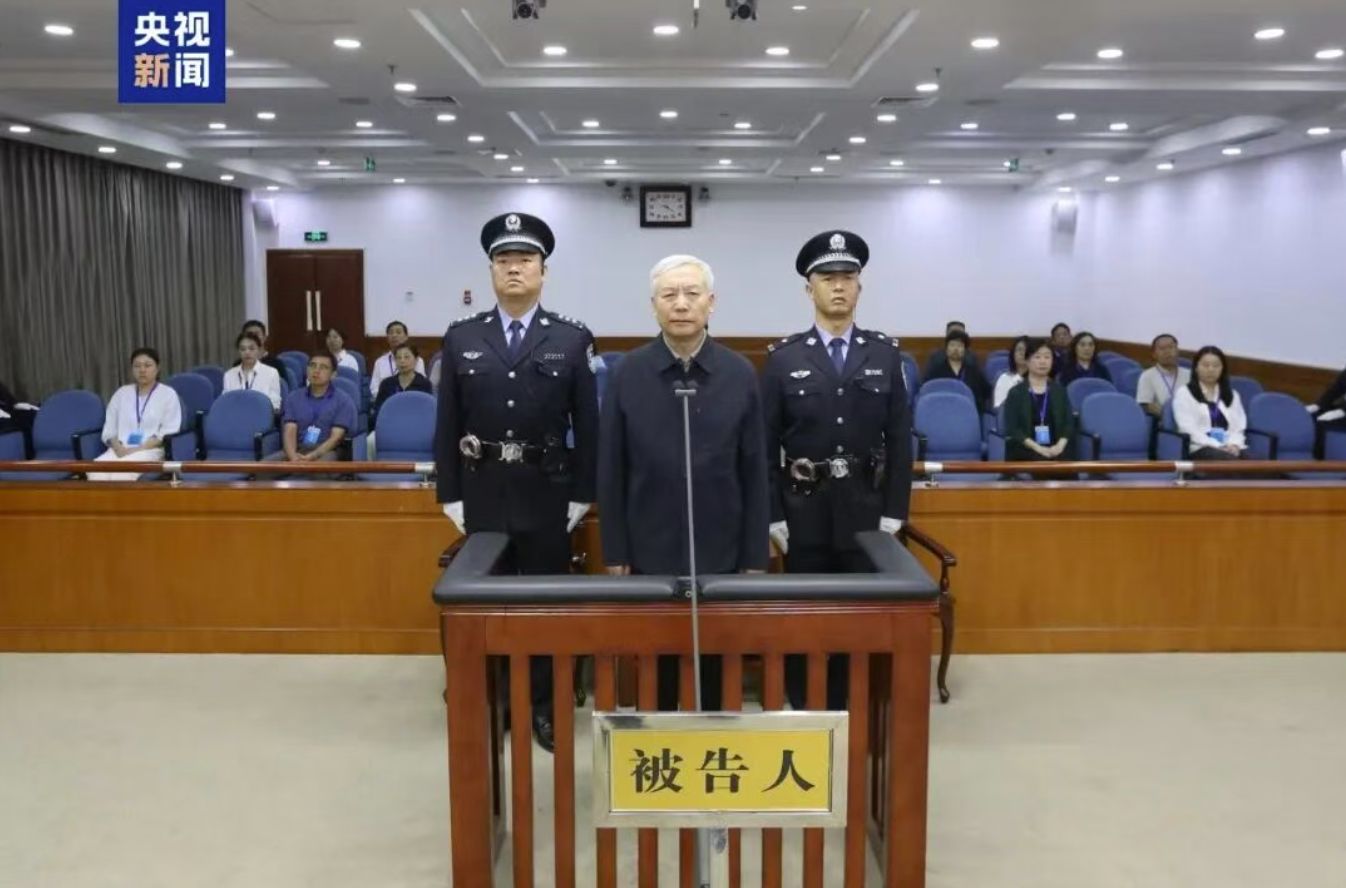
毕井泉被判有期徒刑十四年
央视新闻报道,2026年9月15日,山东省济南市中级人民法院一审公开宣判十四届全国政协原常委、经济委员会原副主任毕井泉受贿案,对被告人毕井泉以受贿罪判处有期徒刑十四年,并处...
2026-09-15 17:29
 资讯
GSK与恩沐生物达成一款TCE药物合作, 最高可达7.5亿美元
葛兰素史克9月15日宣布达成协议,将向恩沐生物收购一款三特异性T细胞衔接器,计划用于治疗多发性骨髓瘤。本次交易总潜在价值最高可达7 5亿美元。
2026-09-15 16:56
 资讯
PD-1+EGFR,SYS6010联合恩朗苏拜单抗I/II期临床研究数据公布
石药创新控股子公司石药集团巨石生物制药有限公司在2026年9月12日-9月15日于韩国首尔举办的2026年世界肺癌大会(WCLC)中,以口头报告形式公布SYS6010联合恩朗苏拜单抗I II期临床研究数据。
2026-09-15 15:40