肿瘤治疗一直以来都是市场关注的焦点,肿瘤业务也是各大药企重点布局的版块,随着近期各大跨国药企财报的陆续发布,全球肿瘤业务排名TOP10名单也相应出炉。
NO.1百时美施贵宝
BMS在2020年的全年总收入达到425.18亿美元,增长了62.62%,其中肿瘤业务收入达284.19亿美元,占总收入的66.84%,同比增长118.4%,成为全球肿瘤业务老大。
BMS的这一大幅增长很大一部分源于其2019年底完成的以740亿美元对新基的收购。在BMS2020年肿瘤业绩贡献中,源自新基的Revlimid(来那度胺)、Pomalyst(泊马度胺、Abraxane(白蛋白紫杉醇)等肿瘤产品实现营收超164亿美元,占比整体肿瘤业务收入达到58%,其中来那度胺全年销售额达到了121.06亿美元,成为BMS肿瘤板块中贡献最高的药物。其他如Sprycel(达沙替尼)、Yervoy(伊匹木单抗)、Empliciti(Elotuzumab)等也贡献了超40亿美元营收。
作为BMS的头牌,Opdivo(纳武利尤单抗)在2020年首次出现业绩下滑,销售额为69.92亿美元,同比下降3%,并且在2020年医保谈判中,未能进入中国医保目录。
不过在肿瘤的细胞、基因治疗领域,BMS在2021年获批上市全球第四款CAR-T细胞疗法Breyanzi(lisocabtagene maraleucel),用于治疗至少接受过两种全身性疗法的复发或难治性(R/R)大B细胞淋巴瘤(LBCL)成人患者。此外,其另一款靶向BCMA的CAR-T细胞疗法bb2121(idecabtagene vicleucel)已经处于上市申请阶段。这两款CAR-T疗法在未来将为BMS的肿瘤业务带来怎样的贡献值得期待。
NO.2 罗氏
罗氏在2020年的制药业务收入为445.32亿瑞士法郎,同比下滑2%,其肿瘤业务收入为233.23亿瑞士法郎,同比下滑10%,排在第二位。
罗氏的下滑很大一部分源于其三大重磅药物曲妥珠单抗、贝伐珠单抗、利妥昔单抗均受到了生物类似药的冲击,三者分别下跌38%、29%、35%,累计缩水66亿瑞士法郎。
不过罗氏肿瘤管线中其他药物已开始展现市场潜力。癌症药物阿替利珠单抗全球销售额达到27.38亿瑞士法郎,增幅55%;乳腺癌药物帕妥珠单抗销售额达到38.83亿瑞士法郎,增幅18%,其中中国市场是其主要的增长动力;乳腺癌药物恩美曲妥珠单抗销售额达到17.45亿瑞士法郎,增幅55%。此外,ALK抑制剂艾乐替尼在2020年也实现40%增长,达到11.60亿瑞士法郎,“不限癌种”抗癌药恩曲替尼也正处于市场渗透的阶段。
NO.3 默沙东
默沙东在2020年的全年总收入达到430.21亿美元,增长了3%,其中肿瘤业务收入达158.3亿美元,占总收入的36.8%,同比增长28.5%。
默沙东肿瘤管线的重磅产品无疑当属Keytruda,2020年Keytruda的销售收入达到143.80亿美元(约合人民币930亿),为总营收贡献了33%的业绩,为肿瘤业务贡献了91%的业绩,成为绝对主力,而剩下奥拉帕利、乐伐替尼等也是借助Keytruda捆绑合作获得分成收入。
Keytruda在2020年的增长率仍高达30%,突破200亿美元的概率较大。在中国,Keytruda已经获批6个适应症,包括肺癌、头颈部癌、食管鳞癌、黑色素瘤等,除了食管癌和黑色素瘤为二线治疗,其他适应证均为一线治疗或一线联合治疗。在中国市场,Keytruda并未有很确切的销售数据,上海医药集团作为其全国总代理商,除了在2018年曾发布过一次Keytruda当时销售仅一月有余的销售数据,后再也未就其销售数据做任何确切披露。不过可以肯定的是,虽然Keytruda在全球拿下了近144亿美元的销售额,但基于国内四大国产PD-1产品——君实生物的特瑞普利单抗、百济神州的替雷利珠单抗、恒瑞医药的卡瑞利珠单抗以及信达生物的信迪利单抗的获批上市,并均被纳入新版医保目录,而Keytruda因降价不及预期未进入医保目录,Keytruda在中国市场将面临着极为激烈的竞争格局。
NO.4 诺华
诺华在2020年的全年总收入达到486.59亿美元,增长了3%,其中肿瘤业务收入达147.11亿美元,占总收入的30.2%,同比增长2%。
诺华的肿瘤产品并不少,但整体表现一般,没有突出的产品,销量最高的是2007年上市的尼洛替尼,为19.48亿美元,增长4%,其次是Tafinlar+Mekinist,为15.42亿美元,增长15%,其他如依维莫司、伊马替尼、帕唑帕尼等销量持续下滑。
不过,在细胞、基因治疗领域,诺华的全球首个获批CAR-T产品——Kymriah在2020年达到4.74亿美元业绩,同比增长68%。目前,全球已有27个国家批准了Kymriah至少一项适应症,同时,诺华在全球设立了290家CAR-T治疗中心,未来将为其肿瘤业务蓄力。
此外,在2020年新上市产品中,治疗非小细胞肺癌的卡马替尼、治疗白血病的Asciminib都将诺华的新增量。
NO.5 强生
强生在2020年的全年总收入达到455.72亿美元,增长了8%,其中肿瘤业务收入达123.67亿美元,占总收入的27.1.8%,同比增长15.7%。
CD38单抗药物达雷妥尤单抗和BTK抑制剂依布替尼为强生的两大重磅肿瘤产品,合计为强生贡献超过80亿美元的收入,占比肿瘤业务营收的65%。
多发性骨髓瘤重磅药物达雷妥尤单抗在2020年实现了41.9亿美元的销售业绩,同比增长39.8%,为强生肿瘤管线中销售额最高的药品。目前达雷妥尤单抗的适应症覆盖多发性骨髓瘤一至四线用药,已经成为临床基石疗法。依布替尼在2020年则实现41.28亿美元的营业收入,增幅达21%。依布替尼于2013年在美国上市后,便迅速成长为强生销售额增长最快的抗肿瘤药物之一。此外,阿比特龙、硼替佐米、阿帕他胺等也都贡献了一定力量。
NO.6 阿斯利康
阿斯利康在2020年的全年总收入达到266.17亿美元,增长了9%,其中肿瘤业务收入达114.55亿美元,占总收入的43%,同比增长23%。
阿斯利康的肿瘤管线业务已成为其板块的重要组成,明星药物奥希替尼、奥拉帕利、度伐利尤单抗、达格列净等合计带来101亿美元销售收入,其中奥希替尼贡献巨大,总营收为43亿美元,涨幅达到36%。此外,BTK抑制剂阿卡替尼、从第一三共收购的重磅HER2 ADC药物Enhertu(DS-8201)、首个儿童纤维瘤新药司美替尼等也都在2020年实现放量。
值得一提的是,2020年12月奥希替尼一线治疗EGFR突变阳性晚期或转移性非小细胞肺癌(NSCLC)被纳入我国最新版医保目录。阿斯利康在财报中披露,基于奥希替尼被纳入最新版医保目录,同时其二线治疗NSCLC亦获得医保续签,奥希替尼有望在中国进一步放量。
NO.7 辉瑞
辉瑞在2020年的全年总收入达到419.08亿美元,增长了2%,其中肿瘤业务收入达108.67亿美元,占总收入的25.9%,同比增长21%。
辉瑞的肿瘤产品中,乳腺癌药物哌柏西利拿下了53.92的营收业绩,贡献了辉瑞肿瘤营收的近一半业绩,作为全球首个获批上市的CDK4/6抑制剂,哌柏西利已经成为HR+/HER2-乳腺癌患者一线疗法。不过从营收增速上看,哌柏西利从2019年的20%下滑到了9%,而竞争对手——礼来的乳腺癌新药阿贝西利在2020年的增幅则达到了57%,哌柏西利的地位不可谓不受到了一定动摇,不过目前哌柏西利也在积极拓展新的适应症。
辉瑞另一个亮眼的肿瘤产品是非小细胞肺癌药物劳拉替尼,2020年营收虽然只有2.04亿美元,但涨幅达到78%,为所有产品中增长最高,也是辉瑞近2年新上市药品中表现最好的一个。
此外还有肾癌药物阿西替尼,营收近8亿美元,涨幅65%;前列腺癌药物恩扎鲁胺带来约10亿美元收入,增长22%;利妥昔单抗和贝伐珠单抗则合计带来了3.1亿美元收入。
NO.8 安进
安进在2020年的全年总收入达到254.24亿美元,增长了9%,其中肿瘤业务收入达80.37亿美元,占总收入的31.6%,同比增长2%。
安进肿瘤领域收入最高的两个产品是地舒单抗和卡非佐米,合计贡献了近30亿美元的收入,此外生物类似药贝伐珠单抗和曲妥珠单抗贡献了近14亿美元收入。
此外,安进的靶向抗癌药sotorasib于2020年12月获FDA授予突破性药物资格,用于治疗KRAS G12C突变肺癌,目前该药已经在美国、欧洲、加拿大、英国、巴西、澳大利亚提交了上市申请,或将成为首个批准上市的KRAS小分子靶向抑制剂。
NO.9 艾伯维
艾伯维在2020年的全年总收入达到458.04亿美元,增长了37%,其中肿瘤业务收入达66.51亿美元,占总收入的14.5%,同比增长21.7%。
艾伯维的收入支柱主要还是来于药王Humira,一个药品就贡献了198.32亿美元。在肿瘤领域,艾伯维的产品并不算多,但核心产品依布替尼和维奈克拉均为first in class。
作为首款上市的BTK抑制剂,艾伯维的依布替尼在2020年达到53.14亿美元营收,销售额增长13.7%,成为其肿瘤业务的重要支撑,2015年,艾伯维以210亿美元从强生获得了依布替尼的美国市场权益。强生的依布替尼在2020年实现41.28亿美元的营业收入,增幅21%。
维奈克拉在2020年实现13.37亿美元营收,增幅近70%,作为全球首个上市的Bcl2抑制剂,其在各种抗癌组合疗法中的重要性被逐渐认识,目前维奈克拉正在进行的临床试验超过80个,根据其一线试验结果,维奈克拉未来数年内或将成为治疗CLL的一线药物。
NO.10 礼来
礼来在2020年的全年总收入达到245.4亿美元,增长了10%,其中肿瘤业务收入达51.58亿美元,占总收入的21%,同比增长22%。
礼来肿瘤业务管线中贡献最大的是肺癌、胸膜间皮瘤老药培美曲塞,自2004年获批以来已有17年,其2020年营收为23.3亿美元,增幅10%,贡献了礼来肿瘤业绩中近一半得到营收。
礼来的另一款重磅肿瘤产品是乳腺癌药物阿贝西利,2020年的增幅达到57%,在所有产品中增幅最大,贡献了约9亿美元的营收。阿贝西利是全球第3款上市的CDK4/6抑制剂,虽然辉瑞的哌柏西利在2020年的营收(53.92亿美元)远超阿贝西利,但市场已经被后者动摇,出现明显的下滑。
除了以上两款,雷莫芦单抗、与信达生物合作的信迪利单抗、从LOXO Oncology收购获得的全球首个RET激酶抑制剂Retevmo等也都做出了贡献,此外,其BTK C481S抑制剂LOXO-305也已进入III期临床,上市在即。
来源:医谷网
为你推荐
 资讯
依视路星趣控亮相第九届进博会,展示本土儿童青少年近视管理中期研究新进展
展会现场,依视路星趣控不仅重磅分享了最新的本土临床研究中期成果,还全面展示了覆盖近视前期干预及配戴管理的全周期近视管理产品矩阵
2026-11-13 17:17
 资讯
一图读懂明日2026创新药高质量发展大会,2026国家医保目录和2026商业健康险创新药品目录将发布
指导单位:国家医疗保障局、江苏省人民政府;主办单位:江苏省医疗保障局、苏州市人民政府。
2026-11-13 15:50
 资讯
荣昌生物与Vor Biopharma达成新的授权合作
2026年11月12日,荣昌生物发布公告,与Vor Biopharma(Vor Bio)签署许可协议修订案,将自主研发的新一代长效BAFF APRIL双靶点抑制剂RC298纳入双方合作,Vor Bio获得RC298在...
2026-11-13 13:45
 资讯
美敦力全谱系心律管理方案亮相进博,汇聚全球与本土创新
11月6日,美敦力在第九届中国国际进口博览会(以下简称“进博会”)举办“与世界同频,为中国心跳”心电节律疗法展台活动,展示覆盖心脏消
2026-11-13 11:19

 资讯
亦立医药宣布完成近4亿元人民币A轮融资
11月12日,亦立医药,宣布完成近4亿元人民币A轮融资。本轮融资由华盖资本领投,康君资本联合领投,博裕创投、德联资本、信成基金、海邦投资、柏睿资本、深天使、远翼投资共同投...
2026-11-12 12:55
 资讯
一药二嫁纠纷起结束
11月11日晚间,汇宇制药发布公告,其与同源康医药签署《和解协议书》,双方将一揽子、终局性解决围绕创新药TY-9591产生的全部合作争议及未决诉讼案件,同源康需向汇宇制药支付合...
2026-11-12 10:54
 资讯
博瑞医药BGM0504注射液两项降糖Ⅲ期临床研究取得积极结果
11月11日晚,博瑞医药发布公告,其自主研发的GLP-1 GIP受体双重激动剂BGM0504注射液,在一项旨在评估其在中国2型糖尿病(T2DM)初治人群中有效性和安全性的III期临床研究(项目...
2026-11-12 10:00
 资讯
中保协相关负责人就商业医疗保险示范条款和商业健康保险药品保障推荐清单(第一版)答记者问
11月10日,为贯彻落实全国卫生与健康大会精神和金融监管总局《关于推动健康保险高质量发展的指导意见》要求,推动商业健康保险更好服务国家战略和民生保障,中国保险行业协会制...
2026-11-11 17:43
 资讯
中国国家药品监督管理局正式受理葛兰素史克欣安立适预充式注射剂的注册申请
第九届中国国际进口博览会期间,葛兰素史克(GSK)展示了创新疫苗与药物在华落地的最新进展,持续拓展受益人群的带状疱疹疫苗欣安立适也是
2026-11-11 16:14
 资讯
山东淄博创新床位编码数字化管理, 未完成编码入库床位不予医保结算
山东省淄博市医保部门坚持总量只减不增、存量统筹调剂、结构动态优化、数字赋能监管原则,以住院床位标准化编码、数字化全链条管控为改革突破口,搭建全域覆盖、全程可控、数...
2026-11-11 13:40
 资讯
佩德生物与九典制药达成合作,共同推进痤疮多肽新药Ⅱ期临床
近日,成都佩德生物医药有限公司与湖南九典制药股份有限公司签署《PD-DP-008 新药项目合作开发协议》,用于替代双方2025年签订的转让协议。
2026-11-11 13:19
 资讯
上海开展第12批国采未中选药品梯度降价工作,时间11日-17日
11月11日,上海市医药集中招标采购事务管理所所发出通知,开展第十二批国家组织药品集中带量采购上海市未中选药品梯度降价工作。
2026-11-11 11:55
 资讯
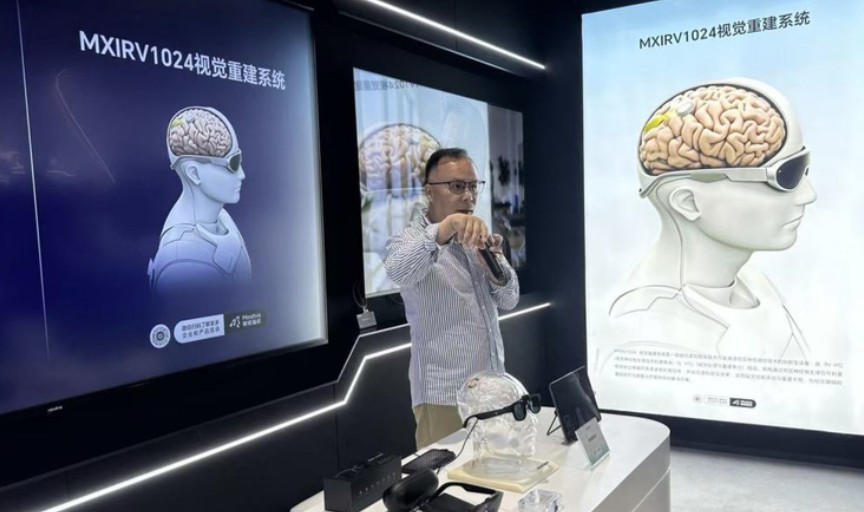
明视脑机完成pre-A轮和pre-A+轮融资
明视脑机成立于2024年10月,专注植入式脑机接口中的视觉重建方向。其技术路径为:摄像头采集图像,编码为大脑可识别的神经电刺激信号,直接作用于视觉皮层,绕过眼球、视网膜与...
2026-11-11 10:50